代金以外の金銭の授受とは|35条の説明と金銭の貸借のあっせん
35条の「代金以外に授受される金銭」は手付金・敷金・礼金などの額と目的。37条では時期が加わります。解除・違約金、手付金等と支払金・預り金の保全措置、金銭の貸借のあっせんまで、金銭の項目の定義と境界を条文で整理します。
目次
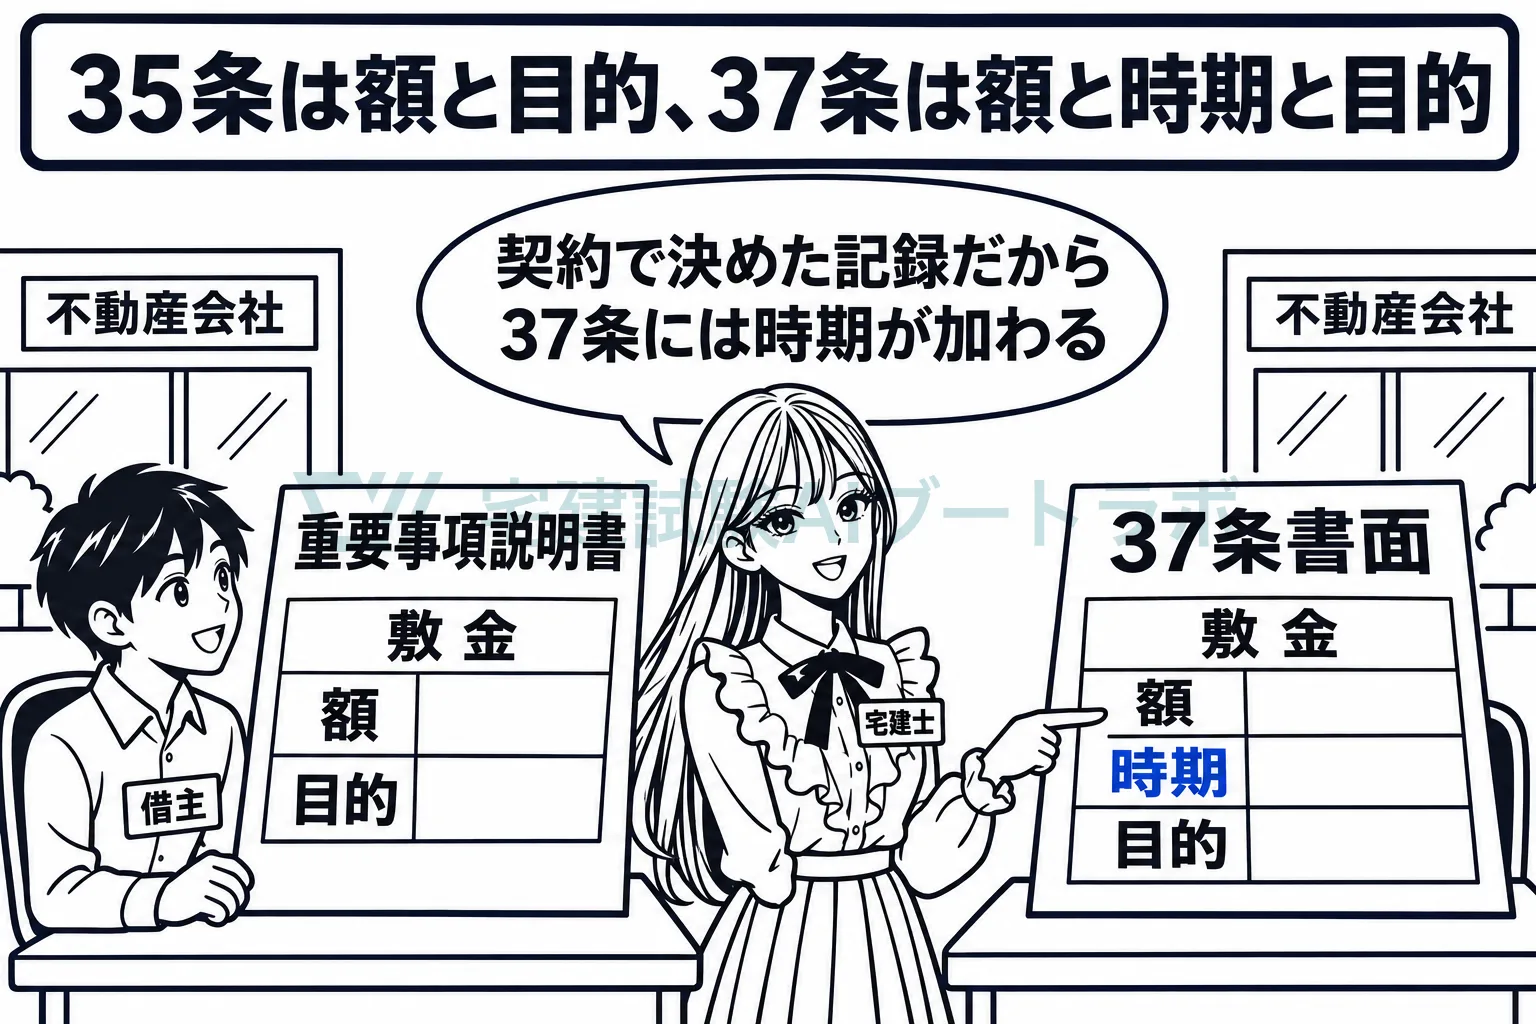
宅建業法35条1項7号の「代金、交換差金及び借賃以外に授受される金銭」とは、売買なら手付金や固定資産税等の精算金、貸借なら敷金・礼金・保証金・権利金のように、契約の対価そのものとは別に当事者の間で受け渡しされる金銭のことです。「授受」は渡すことと受け取ることを合わせた言葉で、重要事項説明ではその金銭の「額」と「授受の目的」を説明します。契約成立後の37条書面では、定めがあるときに「額」「授受の時期」「目的」を記載します。35条にない「時期」が37条で加わる、という一点が最もよく問われる境界です。
「金銭の貸借のあっせん」は、宅建業者が買主のために住宅ローンなどの融資を取り次ぐことを指し、35条1項12号では「あっせんの内容」と「融資が成立しないときの措置」の二つを説明します。対象は代金または交換差金に関する融資だけなので、貸借の取引には出てきません。37条1項9号では、あっせんに関する定めがあるときに「成立しないときの措置」だけを記載します。
35条書面の記載事項を条文順に一覧したいときは重要事項説明書の記載事項一覧を、語呂で丸ごと覚えたいときは35条書面の語呂合わせを使ってください。この記事は、35条1項7号から12号までに並ぶ「お金に関する項目」だけを取り出し、それぞれの言葉が何を含み何を含まないのか、隣の号や37条とどこで線が引かれているのかを、条文の文言に沿って読んでいきます。
先に、金銭まわりの項目を35条と37条で並べた要約表を置きます。セルの語句の理由と例外は、表の下の各節で説明します。
| 項目 | 35条1項 | 37条(売買・交換) | 貸借 |
|---|---|---|---|
| 代金・借賃そのもの | 説明事項でない | 3号・必要的 | 37条2項2号 |
| 代金等以外の金銭 | 7号・額と目的 | 6号・額、時期、目的 | 両書面とも対象 |
| 契約の解除 | 8号 | 7号・定めがあるとき | 両書面とも対象 |
| 損害賠償額の予定・違約金 | 9号 | 8号・定めがあるとき | 両書面とも対象 |
| 手付金等の保全措置 | 10号・概要 | 対応する号なし | 対象外 |
| 支払金・預り金の保全措置 | 11号・講ずるかどうか | 対応する号なし | 35条は対象 |
| 金銭の貸借のあっせん | 12号・内容と不成立時の措置 | 9号・不成立時の措置 | 対象外 |
「金銭の授受」を条文の言葉から分解する
「授受」は一方向の行為ではない
「授受」は、授けることと受けることを一語にした法令用語です。売主が買主から手付金を受け取る場面を、売主の側から見れば「受領」、買主の側から見れば「交付」ですが、条文はどちらか一方の立場に寄らず、当事者の間で金銭が動くこと全体を「授受」と呼んでいます。宅建業法の中でも、受け取る側の行為だけを規制したいときは別の言葉が使われます。39条1項は「手付を受領することができない」、41条1項は「手付金等を受領してはならない」と書き、業者が受け取ることそのものを禁止の対象にしています。
これに対して35条1項7号と37条1項6号は「授受される金銭」「金銭の授受に関する定め」と書いています。ここで問題になっているのは、業者が受け取ってよいかどうかではなく、当事者の間でどういう金銭がやり取りされるのかという情報です。だから、業者が売主として受け取る金銭だけでなく、業者が媒介する取引で売主と買主の間、貸主と借主の間で動く金銭も含まれます。「授受」は情報開示の言葉、「受領」は行為規制の言葉、と読み分けると、条文ごとに主語が誰なのかを取り違えません。
外される三つの金銭 ― 代金・交換差金・借賃
7号は「代金、交換差金及び借賃以外に」と書き、三つの金銭を最初から外しています。代金は売買の対価、借賃は賃貸借の対価です。交換差金は、交換契約で互いに引き渡す宅地や建物の価値に差があるときに、その差を埋めるために一方が支払う金銭を指します。交換は本来、物と物を引き換える契約なので、価値が釣り合わない分だけが金銭で清算されます。宅建業法の条文が「代金又は交換差金」と並べて書くのは、売買の対価と交換の対価をひとまとめにするためです。
この三つが外されているのは、契約の中心となる対価だからです。35条1項は、対価の額を説明事項として掲げていません。対価の額とその支払の時期・方法は、契約成立後の37条書面の側に、必要的記載事項として置かれています(37条1項3号、37条2項2号)。7号は、この中心の対価以外にどんな金銭が動くのかを、契約前に知らせるための号です。
割賦販売では価格が35条の説明事項になる
「35条は代金の額を説明事項にしない」というのは、1項についての話です。35条2項は、宅地建物の割賦販売の相手方に対して、1項各号に加えて、現金販売価格、割賦販売価格、引渡しまでに支払う金銭の額と賦払金の額、その支払の時期と方法を説明させています。割賦販売とは、代金の全部または一部を目的物の引渡し後1年以上の期間にわたり、かつ2回以上に分割して受領することを条件とする販売です(35条2項柱書の括弧書き)。
分割払いでは、一括で払う場合と比べて総額がいくら増えるのかが、買うかどうかの判断そのものに関わります。そこで割賦販売に限り、価格と支払方法が契約前の説明事項に引き上げられています。試験で「35条書面に代金の額を記載する必要はない」と問われたら原則どおり正しいと判断しつつ、割賦販売の事例が示されているときは2項の存在を思い出す、という順序で考えます。割賦販売の解除の制限(42条)は割賦販売の規制で扱っています。
名目ではなく実質で判断する
7号は、対象となる金銭の名前を一つも挙げていません。手付金も敷金も条文には出てこず、「代金、交換差金及び借賃以外に授受される金銭」という消去法の書き方だけがあります。したがって、ある金銭が7号に当たるかどうかは、契約書でどう呼ばれているかではなく、それが対価そのものなのか、対価とは別に動く金銭なのかで決まります。
この「名目を問わない」という考え方は、11号の支払金・預り金を定める施行規則16条の3では明文になっています。同条は「代金、交換差金、借賃、権利金、敷金その他いかなる名義をもつて授受されるかを問わず」と書いています。名前で逃げられないように条文が組まれている、という感覚を持っておくと、敷引き、保証金、協力金のような呼び方の違いに惑わされません。
- 「授受」は当事者間で金銭が動くこと全体。「受領」は業者が受け取る行為に絞った言葉
- 代金・交換差金・借賃は対価そのものなので7号から外れ、額は37条の必要的記載事項になる
- 割賦販売に限り、現金販売価格や割賦販売価格が35条2項で説明事項になる
7号 代金等以外の金銭は「額」と「目的」を説明する
条文の文言は額と目的の二つだけ
35条1項7号の文言は「代金、交換差金及び借賃以外に授受される金銭の額及び当該金銭の授受の目的」です。説明するのは額と目的の二つで、いつ支払うのかという時期は入っていません。
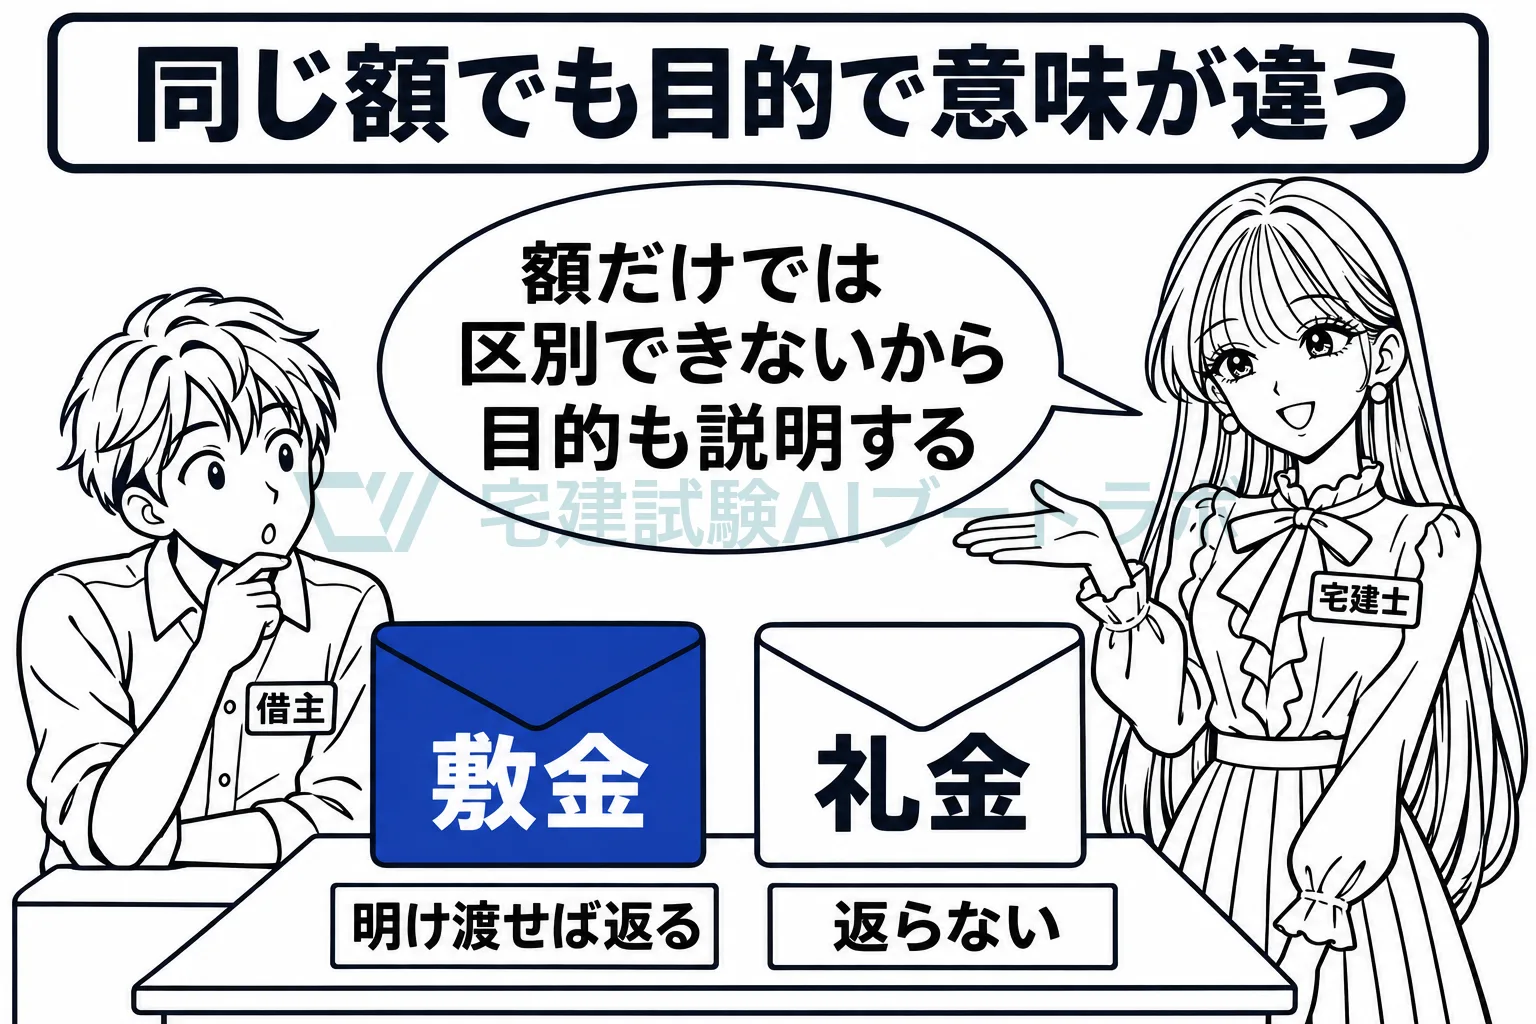
目的の説明が求められているのは、同じ額の金銭でも、何のために払うのかで買主や借主の判断が変わるからです。売買で100万円を払うとして、それが代金に充当される手付金なのか、契約が終われば戻ってくる預け金なのか、戻ってこない一時金なのかで、払う側のリスクはまったく違います。貸借なら、敷金は契約が終わって明け渡せば未払賃料などを差し引いて返ってくる金銭であり、礼金は通常返ってこない金銭です。額だけでは区別できないので、目的まで説明させています。
売買で7号に当たる金銭
売買で7号の典型として挙げられるのは手付金です。手付は契約の締結に際して授受され、解約手付であれば手付解除の基準になります。引渡し時に代金へ充当されるとしても、授受の時点では代金そのものとは別の金銭として動くため、7号で額と目的を説明します。手付の性質と、業者が自ら売主となる売買での額の上限・手付解除の扱いは手付の額の制限と手付解除で扱っています。
固定資産税や都市計画税の精算金も、売買でよく授受される金銭です。これらの税は1月1日時点の所有者に課されるため、年の途中で売買すると、引渡し日を基準に日割りで買主が売主に負担分を支払う、という取り決めが実務で広く行われています。こうした精算金は代金とは別に授受されるので、取り決めがあればその額と目的が7号の説明対象になります。なお37条書面では、租税その他の公課の負担に関する定めが別の号(37条1項12号)に置かれています。35条にはこれに対応する号がないので、35条の側では、授受される精算金として7号で説明する、という整理になります。
貸借で7号に当たる金銭
貸借では、敷金、礼金、保証金、権利金などが7号の対象です。7号は「借賃以外」とも書いているので、貸借の取引でも当然に適用があり、取引の類型による限定はありません。
敷金について、民法622条の2第1項は「いかなる名目によるかを問わず、賃料債務その他の賃貸借に基づいて生ずる賃借人の賃貸人に対する金銭の給付を目的とする債務を担保する目的で、賃借人が賃貸人に交付する金銭」と定義しています。ここでも名目は問われません。敷金がいつ返ってくるのか、何が差し引かれるのか、礼金や敷引特約をどう考えるのかは敷金と礼金で詳しく扱っています。この記事で押さえたいのは、どれも借賃とは別に授受される金銭なので、7号の額と目的の説明が必要になる、という一点です。
精算の仕方は貸借に固有の別の号で説明する
貸借では、7号とは別に、施行規則16条の4の3第11号が「敷金その他いかなる名義をもつて授受されるかを問わず、契約終了時において精算することとされている金銭の精算に関する事項」を説明事項にしています。これは35条1項14号の委任を受けた施行規則の項目で、宅地の貸借・建物の貸借のいずれでも対象になります。
7号と規則11号は、同じ敷金について別のことを聞いています。7号は「いくら、何のために預けるのか」、規則11号は「契約が終わったときにどう精算するのか」です。7号で敷金の額と目的を説明しただけでは、規則11号の説明をしたことにはなりません。試験で「敷金の額を説明すれば、契約終了時の精算に関する事項は説明しなくてよい」という肢が出たら誤りです。貸借に固有の説明事項全体は賃貸の重要事項説明で確認できます。
37条では「授受の時期」が加わる
契約が成立すると、業者は37条書面を交付します。売買・交換では37条1項6号が「代金及び交換差金以外の金銭の授受に関する定めがあるときは、その額並びに当該金銭の授受の時期及び目的」、貸借では37条2項3号が「借賃以外の金銭の授受に関する定めがあるときは、その額並びに当該金銭の授受の時期及び目的」を記載事項にしています。
35条にない「時期」が37条で加わるのは、二つの書面の役割の違いから説明できます。35条書面は契約するかどうかを決める前に判断材料を渡すもので、金銭については、どれだけの負担がどういう性質で生じるのかが分かれば判断できます。37条書面は成立した契約の内容を固定するもので、合意した以上は「いつ払うか」まで記録しておかなければ、後で争いになります。したがって、額と目的は両方の書面に、時期は37条だけに出てきます。
37条1項6号の文言が「代金及び交換差金以外」で、借賃が入っていない点にも気づいておくとよいでしょう。1項は売買・交換の規定なので借賃が登場せず、貸借については2項3号が「借賃以外」と書き分けています。条文の主語に合わせて除外する対価が入れ替わっているだけで、中身は同じ構造です。
- 35条1項7号は額と目的。時期は37条1項6号・2項3号で加わる
- 売買の手付金・精算金、貸借の敷金・礼金・保証金・権利金が典型。名目は問わない
- 貸借の精算方法は規則16条の4の3第11号という別の項目で説明する
8号・9号 解除と損害賠償額の予定・違約金
8号「契約の解除に関する事項」
35条1項8号は「契約の解除に関する事項」です。金銭そのものの項目ではありませんが、7号と9号の間に置かれ、手付解除のときに手付がどうなるか、解除されたときに受け取った金銭をどう返すかといった形で、金銭の動きと直結します。その契約に置かれる解除の定め、たとえば手付解除ができる期間、融資が成立しなかったときの解除、債務不履行による解除の手続や効果などが説明の対象になります。
条文に「定めがあるときは」という限定がない点が、37条との違いです。37条1項7号は「契約の解除に関する定めがあるときは、その内容」と書いており、定めがなければ記載は不要です。これに対し35条1項8号は事項そのものを説明対象にしているので、取引の類型を問わず、売買でも交換でも貸借でも説明が必要になります。
9号「損害賠償額の予定又は違約金に関する事項」
35条1項9号は「損害賠償額の予定又は違約金に関する事項」です。損害賠償額の予定は、債務不履行があったときに賠償すべき額をあらかじめ決めておく合意で、民法420条1項がこれを認めています。違約金は債務不履行があったときに支払うと約束した金銭で、同条3項により賠償額の予定と推定されます。どちらも、実際に不履行が起きたときに動く金銭なので、契約前に知っておくべき負担として説明事項になっています。
9号も、8号と同じく条文に条件節を持ちません。37条1項8号は「損害賠償額の予定又は違約金に関する定めがあるときは、その内容」と書いています。同じ項目なのに、35条には条件節がなく、37条には「定めがあるときは」という条件節がある、という書き分けは、解除・損害賠償額の予定・代金以外の金銭・ローンのあっせんの四つに共通する型です。
9号の説明と38条の上限は別の規律である
業者が自ら売主となる売買で、買主が業者でない場合には、38条1項が損害賠償額の予定と違約金を合算して代金の額の10分の2を超える定めを禁じ、同条2項が超える部分を無効にしています。これは8種制限の一つで、78条2項により業者間の取引には適用されません。
9号の説明義務と38条の上限は、適用される場面も効果も違います。9号は業者が媒介する取引でも貸借でも働く情報提供の義務で、38条は自ら売主の売買にだけ働く額の制限です。「予定額が代金の10分の2を超えるので9号の説明が要らなくなる」というような混ぜ方はしません。上限の計算、違約金との合算、超過部分の扱いは損害賠償額の予定の制限で、8種制限の全体は8種制限とはで整理しています。
- 8号・9号はいずれも条件節がなく、取引類型を問わず説明が必要
- 37条1項7号・8号は「定めがあるときは」と書き、貸借の37条書面にも2項1号で引用される
- 9号の説明義務と38条の10分の2の上限は、適用場面も効果も別
10号 手付金等の保全措置は「概要」を説明する
10号が引用している二つの条文
35条1項10号は「第四十一条第一項に規定する手付金等を受領しようとする場合における同条又は第四十一条の二の規定による措置の概要」です。この号は、41条と41条の2という8種制限の規定をそのまま引用しています。したがって10号が問題になるのは、業者が自ら売主となる宅地建物の売買で、買主から手付金等を受領しようとする場合に限られます。媒介や代理の取引、貸借、交換では10号は出てきません。また78条2項により、41条・41条の2は業者間の取引に適用されないので、買主が業者であれば10号の前提がそもそも生じません。
「手付金等」の定義は手付金より広い
41条1項の括弧書きは、手付金等を「代金の全部又は一部として授受される金銭及び手付金その他の名義をもつて授受される金銭で代金に充当されるものであつて、契約の締結の日以後当該宅地又は建物の引渡し前に支払われるもの」と定義しています。手付金だけでなく、中間金や内金も、代金に充当され、契約締結日以後・引渡し前に支払われるなら手付金等に入ります。
7号の「代金以外に授受される金銭」と、41条の「手付金等」は、範囲が重なりつつずれています。手付金はどちらにも入ります。中間金は代金の一部として支払われるので、7号の対象にはなりにくい一方、手付金等には入ります。逆に、敷金や固定資産税の精算金は代金に充当されないので、7号には入っても手付金等には入りません。条文ごとに定義が違うので、「手付金」「手付金等」「代金以外の金銭」を同じ箱に入れないことが大切です。
説明するのは措置の中身の要約
10号で説明するのは「措置の概要」、つまりどの方法で保全するのかの要約です。41条1項は工事完了前の物件について、銀行等による保証委託契約と保険事業者との保証保険契約の二つの方法を定め、41条の2は工事完了後の物件について、この二つに加えて指定保管機関による保管(手付金等寄託契約と質権設定契約をセットで講じる方法)を認めています。保全が不要になるのは、買主への所有権移転の登記がされたとき、買主が所有権の登記をしたとき、または受領しようとする手付金等の額が工事完了前なら代金の5%以下、完了後なら10%以下で、かつ政令で定める1,000万円以下であるときです(41条1項ただし書、41条の2第1項ただし書、施行令3条の5)。
要否の判定、既に受領した額との合算、具体的な計算は手付金等の保全措置で事例を使って扱っています。この記事では、10号は保全措置そのものの義務ではなく、講じる措置の概要を契約前に知らせる説明義務である、という位置づけだけを押さえます。保全措置を講じる義務は41条・41条の2にあり、講じなければ買主は手付金等の支払を拒むことができます(41条4項、41条の2第5項)。
37条には10号に対応する号がない
37条の記載事項を見ると、手付金等の保全措置に対応する号は置かれていません。保全措置は手付金等を受け取る前に講じる手続で、41条1項1号・2号も保証書面や保険証券などを買主に交付することを求めています。契約の合意内容として37条書面に書き込む性質のものではない、と整理できます。37条書面に書くのは、手付金として授受する金銭の額・時期・目的(37条1項6号)の側です。
- 10号は41条・41条の2を引用するので、業者が自ら売主の売買で、買主が業者でない場合だけ
- 「手付金等」は中間金・内金を含み、7号の「代金以外の金銭」とは範囲がずれる
- 10号の説明は措置の概要。保全の義務そのものは41条・41条の2にある
11号 支払金・預り金の保全措置 ― 定義と四つの除外
11号は「講ずるかどうか」を説明する
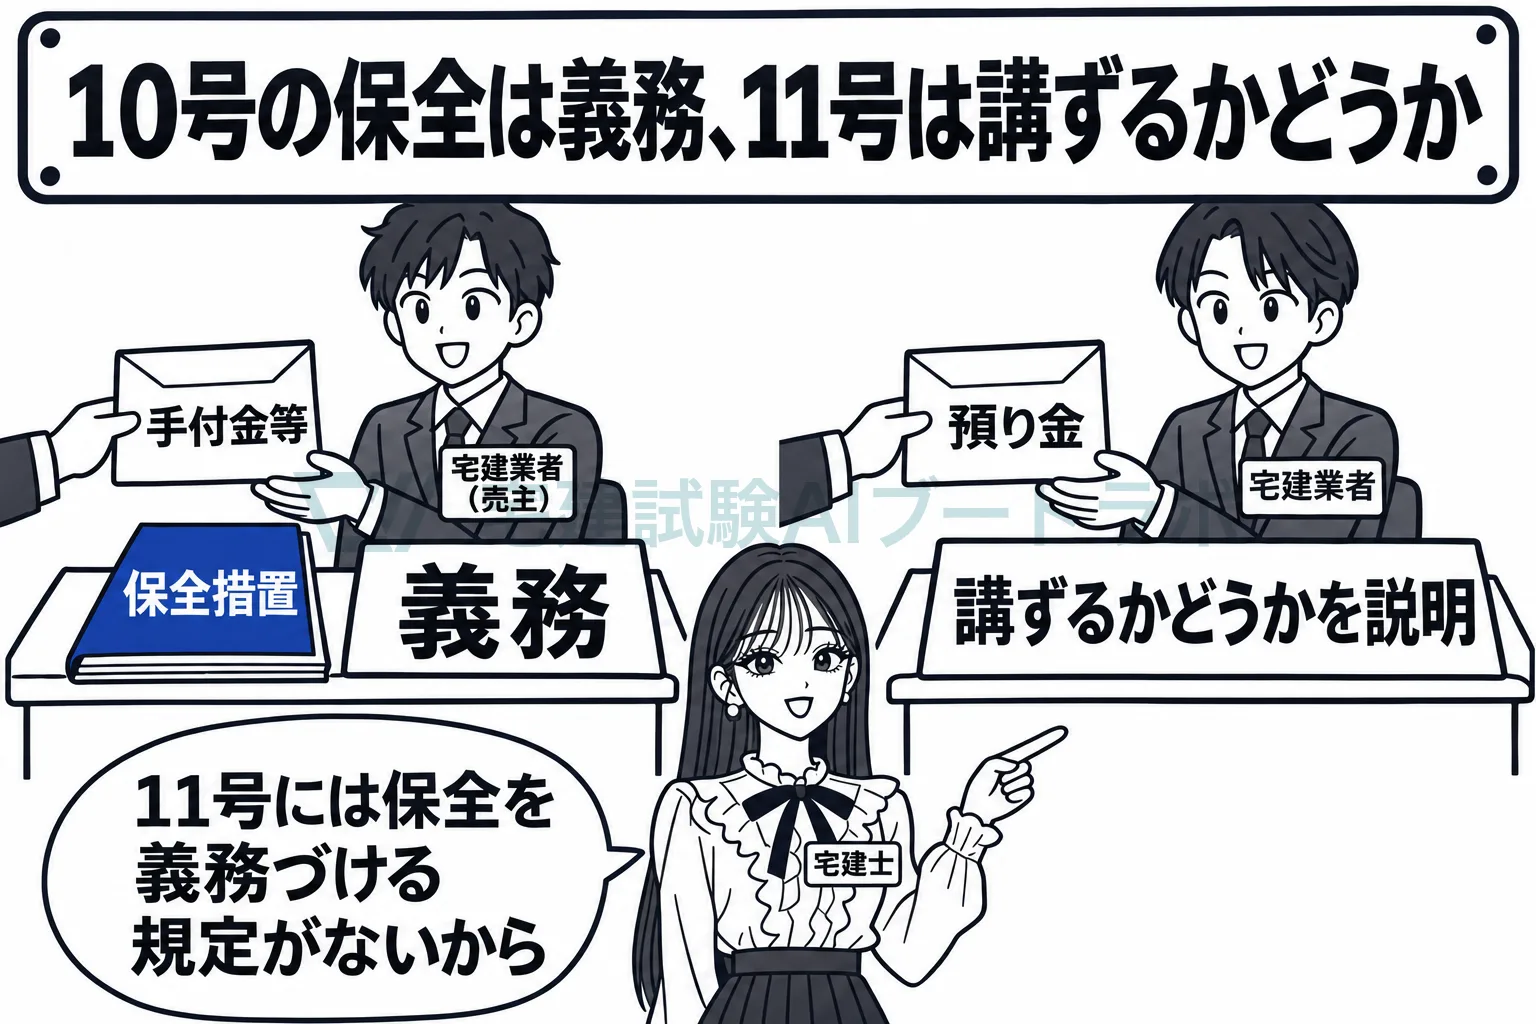
35条1項11号は、支払金または預り金を受領しようとする場合に、「同号の規定による保証の措置その他国土交通省令・内閣府令で定める保全措置を講ずるかどうか、及びその措置を講ずる場合におけるその措置の概要」を説明させています。10号との最大の違いは、保全措置を講じること自体が義務づけられていない点です。講じるなら概要を、講じないなら講じない旨を説明します。
10号は8種制限である41条・41条の2を引用していたので、保全は法律上の義務で、説明はその概要でした。11号には、保全を義務づける規定がありません。そのかわり、業者が預かった金銭を守る仕組みがあるのかないのかを相手方に知らせ、相手方がそれを踏まえて判断できるようにしています。「11号の支払金・預り金については保全措置を講じなければならない」という肢は誤りです。
定義は法律の括弧書きと施行規則16条の3で二段になっている
支払金・預り金の定義は二段構えです。法35条1項11号の括弧書きは、支払金または預り金を「宅地建物取引業者の相手方等からその取引の対象となる宅地又は建物に関し受領する代金、交換差金、借賃その他の金銭(第四十一条第一項又は第四十一条の二第一項の規定により保全の措置が講ぜられている手付金等を除く。)であつて国土交通省令・内閣府令で定めるもの」としています。
これを受けた施行規則16条の3柱書は、「代金、交換差金、借賃、権利金、敷金その他いかなる名義をもつて授受されるかを問わず、宅地建物取引業者の相手方等から宅地建物取引業者がその取引の対象となる宅地又は建物に関し受領する金銭」と定めたうえで、ただし書で四つを除いています。ここで注目すべきは、7号では外されていた代金・交換差金・借賃が、11号では対象に入っていることです。7号は「対価以外の金銭の情報」、11号は「業者の手元に入る金銭の安全」を問題にしているので、業者が預かるのであれば代金でも借賃でも対象になります。
主語にも違いがあります。7号は当事者の間で授受される金銭でしたが、11号は「宅地建物取引業者が……受領する金銭」です。業者を経由せずに売主と買主の間で直接やり取りされる金銭は、11号の対象になりません。
除外1 受領する額が50万円未満のもの
施行規則16条の3第1号は「受領する額が五十万円未満のもの」を除いています。50万円ちょうどは「未満」に当たらないので、支払金・預り金に入ります。数字の境界は「以上」「以下」「未満」「超える」の書き分けで変わるので、条文の語をそのまま覚えるのが安全です。宅建業法の数字を横断して確認したいときは宅建業法の数字まとめが使えます。
除外2 保全措置が講じられている手付金等
第2号は「法第四十一条又は第四十一条の二の規定により、保全措置が講ぜられている手付金等」です。これは法35条1項11号の括弧書きと同じ内容で、すでに10号の側で守られている金銭を11号でもう一度扱う必要はない、という調整です。
ここで条文の文言に忠実に読むと、除かれるのは「保全措置が講ぜられている」手付金等であって、手付金等のすべてではありません。41条1項ただし書・41条の2第1項ただし書に当たって保全措置が不要とされた手付金等は、保全措置が講じられていないので、この第2号では除かれません。50万円以上であり、他の除外にも当たらなければ、11号の支払金・預り金として「保全措置を講ずるかどうか」の説明の対象になる、というのが文言から出てくる帰結です。10号と11号の境目を問われたときは、「41条・41条の2の保全措置が実際に講じられているかどうか」を基準に振り分けます。
除外3 売主または交換の当事者である業者が登記以後に受領するもの
第3号は「売主又は交換の当事者である宅地建物取引業者が登記以後に受領するもの」です。売主である業者が買主への登記を済ませた後に残代金を受け取るような場合、買主はすでに登記によって権利を確保しているので、業者に預けた金銭が戻らないという危険は小さくなります。そのため保全の説明の対象から外されています。この除外が「売主又は交換の当事者である」業者に限られている点は、媒介業者が受領する場合には適用がない、という読み方につながります。
除外4 報酬
第4号は「報酬」です。業者が媒介や代理の報酬として受け取る金銭は、業者自身の収入であって、相手方のために預かっている金銭ではありません。保全して返還を確保する対象ではないので外されています。報酬の額の上限は46条と国土交通大臣の告示で決まり、その計算は仲介手数料の上限で扱っています。
講じる場合の方法は四通り
11号が「同号の規定による保証の措置」と書いているのは、法64条の3第2項1号の業務、すなわち宅地建物取引業保証協会が社員である業者との契約により、業者が受領した支払金または預り金の返還債務などを連帯して保証する業務(一般保証業務)を指しています。保証協会の業務全体は保証協会の仕組みで扱っています。
これに加えて施行規則16条の4第1項が三つの方法を定めています。第1号は、銀行・信託会社その他の金融機関または指定保証機関との一般保証委託契約を締結し、連帯保証を約する書面を相手方等に交付する方法です。第2号は、保険事業者との保証保険契約を締結し、保険証券またはこれに代わる書面を交付する方法です。第3号は、指定保管機関との一般寄託契約、相手方等との一般質権設定契約、すでに受領した金銭の指定保管機関への交付の三つをすべて講じる方法です。手付金等の保全措置の「保証・保険・保管」とよく似た構造を、支払金・預り金にも用意している、と見るとつかみやすくなります。
保全の期間は業者の立場で三つに分かれる
施行規則16条の4第2項から第5項は、保証債務の範囲、保険期間、保管期間、質権の存続期間について、守られるべき期間を業者の立場ごとに書き分けています。業者が売主または交換の当事者である場合は「登記まで」、買主である場合は「代金の支払まで」、それ以外の場合、つまり媒介や代理の場合は「支払金又は預り金を売主、交換の他の当事者又は貸主が受領するまで」です。さらに括弧書きで、売買または交換に係る支払金または預り金を登記前に業者が受領するときは「登記まで」とされています。
細かい規定ですが、考え方は一貫しています。業者の手元に金銭がある間、あるいは相手方が権利を確保するまでの間が、預けた側にとって危険な期間です。その期間を覆うように保全の期間が設定されています。
媒介でも貸借でも11号は問題になる
11号は8種制限を引用しておらず、業者が自ら売主となる場合に限定されていません。媒介業者が買主から預かる金銭、貸借の媒介で借主から預かる敷金なども、50万円以上で除外に当たらなければ支払金・預り金です。10号が「自ら売主の売買だけ」なのに対し、11号は取引の類型を問わずに働きます。この非対称は、35条書面の語呂合わせでも「手付は売買、預り金は全部」として整理されている分かれ目です。
- 11号は保全措置を講ずるかどうかを説明する。保全そのものは義務ではない
- 規則16条の3は名義を問わず業者が受領する金銭を対象とし、代金・借賃も入る
- 除外は50万円未満、保全済みの手付金等、売主等の業者が登記以後に受領するもの、報酬の四つ
- 方法は保証協会の一般保証業務と、規則16条の4の保証・保険・保管の三つ
12号 金銭の貸借のあっせんとは何を説明するのか
「あっせん」は業者が融資を取り次ぐこと
35条1項12号は「代金又は交換差金に関する金銭の貸借のあつせんの内容及び当該あつせんに係る金銭の貸借が成立しないときの措置」です。金銭の貸借とは、民法でいう金銭消費貸借、つまりお金を借りて後で同じ額を返す契約のことで、宅地建物の取引では住宅ローンが典型です。あっせんは、業者が金融機関と買主の間に入って融資の申込みを取り次ぎ、融資の成立に向けて手助けすることを指します。
融資を実行するのは金融機関であって、業者が自分で貸すわけではありません。業者が関与するのは、どの金融機関のどういう条件の融資を使えるのかを示し、手続を取り次ぐ部分です。この関与があるからこそ、買主は業者の説明を前提に契約に進むことになり、その融資が実現しなかったときにどうなるのかを事前に知っておく必要が生じます。
説明するのは「内容」と「成立しないときの措置」
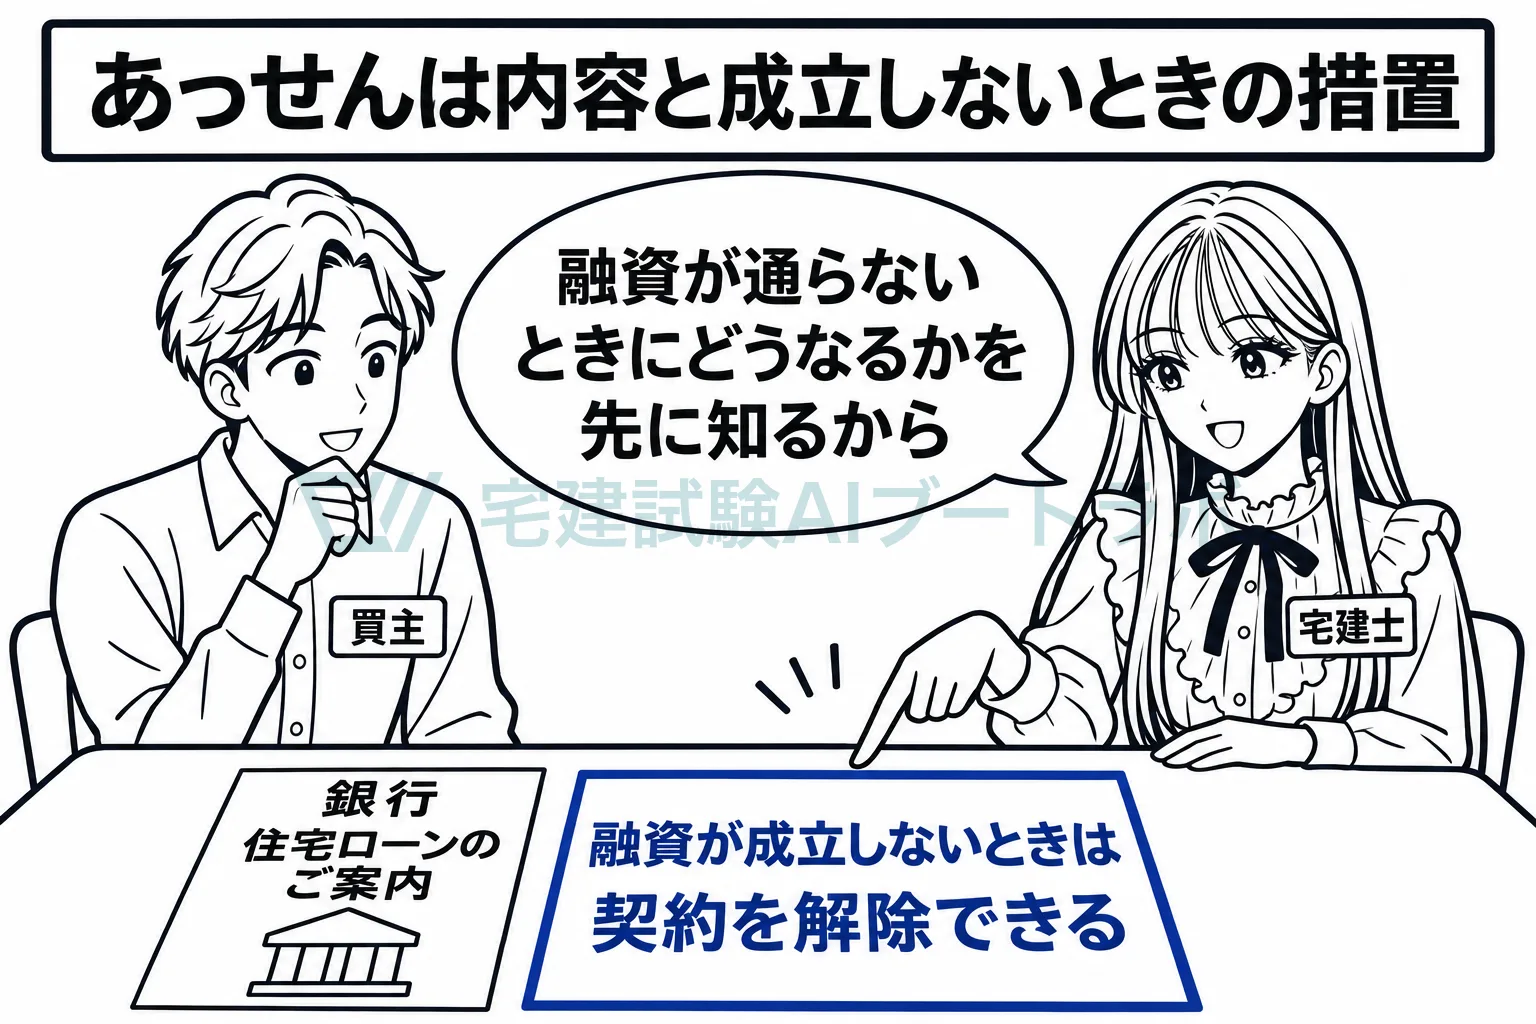
12号の説明は二つの部分からなります。一つは「あっせんの内容」で、融資を行う金融機関、融資額、金利、返済期間、返済方法といった融資の条件です。もう一つは「あっせんに係る金銭の貸借が成立しないときの措置」で、融資の承認が得られなかった場合に売買契約を解除できるのか、受け取った手付金などを返還するのか、といった契約上の扱いです。
後者は、売買契約にいわゆるローン特約として置かれるのが一般的です。ローン特約が解除権の留保なのか、解除条件なのか、停止条件なのかといった法的な性格や、手付解除・債務不履行解除との違いは、住宅ローンの基礎知識で取り上げています。条件そのものの効果は条件と期限で確認できます。12号の側から見るべきなのは、内容だけを説明して成立しないときの措置を落とした説明は、条文の要求を満たさない、という点です。
対象は代金・交換差金の融資だけ
条文が「代金又は交換差金に関する」と限定しているので、12号は売買と交換の取引にしか出てきません。貸借で借賃を払うために融資を受けることは条文の想定外です。売買の取引であれば、業者が自ら売主の場合でも、媒介や代理の場合でも、あっせんをする以上は12号の説明が必要になります。8種制限のように「自ら売主」に限る規定ではありません。
逆に、業者が融資のあっせんをしない場合、つまり買主が自分で金融機関を探して融資を受ける場合には、条文が説明を求める「あっせんの内容」がそもそも存在しません。12号は、あっせんがあることを前提にした号として読みます。
37条1項9号は「成立しないときの措置」だけを記載する
37条1項9号は「代金又は交換差金についての金銭の貸借のあつせんに関する定めがある場合においては、当該あつせんに係る金銭の貸借が成立しないときの措置」を記載事項としています。35条との違いは二つあります。第一に、「定めがある場合においては」という条件節があり、定めがなければ記載は不要です。第二に、記載するのは「成立しないときの措置」だけで、「あっせんの内容」は入っていません。
37条書面は、当事者が合意した契約の内容を固定する書面です。融資の金利や返済期間は、買主と金融機関の間の金銭消費貸借の条件であって、売主と買主の売買契約の合意内容ではありません。売買契約の合意内容になるのは、融資が成立しなかったときに売買契約をどうするかという部分です。だから37条には後者だけが残ります。また、37条2項は貸借の記載事項として1項の1号・2号・4号・7号・8号・10号だけを引用しており、9号は引用されていないので、貸借の37条書面にあっせんの項目は出てきません。37条書面の構造全体は37条書面の記載事項で扱っています。
47条3号の「手付の信用供与」とは別の話である
金銭の貸し借りに業者が関わる場面として、47条3号の禁止行為があります。同号は「手付について貸付けその他信用の供与をすることにより契約の締結を誘引する行為」を禁じています。手付を貸すから今日契約しませんか、手付は後払いでかまいません、という形で契約を急がせる行為がこれに当たります。
12号のあっせんと47条3号は、対象の金銭も、法の評価も違います。12号は代金のための融資を第三者の金融機関から受けられるように取り次ぐ行為で、それ自体は禁止されておらず、説明義務の対象です。47条3号は、業者が手付について信用を与えて契約を誘う行為で、禁止行為です。「金銭の貸借のあっせんをする場合には、47条に違反する」という肢は、この二つを混ぜた誤りです。禁止行為の全体は宅建業法47条の禁止行為で整理しています。
- 12号は融資の内容と、融資が成立しないときの措置の二本立て
- 対象は代金・交換差金の融資だけなので、貸借には出てこない。自ら売主に限らない
- 37条1項9号は定めがあるときに「成立しないときの措置」だけを記載する
- 手付の信用供与(47条3号)は禁止行為で、12号のあっせんとは別物
35条と37条の金銭項目はどう対応しているか
「事項」と「定めがあるときは」の書き分け
ここまでの各号を、35条と37条の書き方の違いでまとめ直します。35条1項の7号から9号と12号は、条件節を持たずに「事項」や「内容」を説明対象にしています。37条1項の6号から9号は、すべて「定めがあるときは」「定めがある場合においては」という条件節を持っています。
この違いは、二つの書面の役割から出てきます。35条は契約前の判断材料なので、たとえば解除について特別な定めがないのであれば、そのこと自体が買主にとって意味のある情報です。37条は合意内容の記録なので、合意していないことを書く必要はありません。ただし「任意的記載事項」という呼び方から、定めがあっても書かなくてよいと考えるのは誤りです。定めがあれば必ず書きます。両書面の手続面の違い(交付の時期・相手方・説明の要否・宅建士証の提示)は35条書面と37条書面の違いで軸ごとに比べています。
37条にしか出てこない金銭
35条1項になく37条にだけ出てくる金銭の項目は、代金または交換差金の額・支払の時期・支払方法(37条1項3号)と、貸借の借賃の額・支払の時期・支払方法(37条2項2号)です。これらは必要的記載事項で、定めの有無にかかわらず記載します。租税その他の公課の負担に関する定め(37条1項12号)も37条だけの項目です。
35条にしか出てこない金銭
逆に、35条にしか出てこない金銭の項目は、10号の手付金等の保全措置の概要と、11号の支払金・預り金の保全措置を講ずるかどうか、それに12号のうち「あっせんの内容」の部分です。いずれも、契約を結ぶかどうかを判断するために知っておくべき安全性や条件の情報であって、契約の合意内容そのものではありません。
業者間の取引でも書面からは消えない
相手方が業者である場合、35条6項の読替えにより、宅建士による説明は不要になり、書面の交付だけでよくなります。説明が省略されるだけで、7号から12号の記載事項が書面から消えるわけではありません。ただし10号は41条・41条の2を引用しているため、78条2項によりこれらが適用されない業者間の売買では前提が生じません。「業者間なので説明が要らない」と「業者間なので規定自体が適用されない」は別の理由であり、どちらで項目が消えているのかを区別して読みます。
金銭の項目について事実を告げないと47条1号の問題になる
47条1号は、契約の締結について勧誘をするに際し、または契約の申込みの撤回・解除や取引により生じた債権の行使を妨げるため、35条1項各号や37条1項各号・2項各号(1号を除く)に掲げる事項について、故意に事実を告げず、または不実のことを告げる行為を禁じています(同号イ・ハ)。手付金の目的を偽って説明する、預り金の保全措置を講じていないのに講じていると告げる、といった行為は、35条の説明義務の問題であると同時に、47条1号の禁止行為の問題にもなりえます。説明義務違反と禁止行為は、条文の位置も要件も別なので、問題文がどちらを問うているのかを確かめてから判断します。
- 35条は条件節なしの「事項」、37条は「定めがあるときは」。定めがあれば37条も必ず記載
- 37条だけの金銭は、代金・借賃の額と支払時期・方法、租税公課の負担
- 35条だけの金銭は、10号と11号の保全措置と、12号のあっせんの内容
試験での出題ポイント
35条に「時期」を持ち込む肢
最も多い型は、35条1項7号の説明事項に「授受の時期」を加える肢です。「代金以外に授受される金銭について、その額、授受の時期及び目的を説明しなければならない」と書かれていれば、35条としては時期が余分なので誤り、37条としてなら正しい、と判断します。逆に37条書面の記載事項から時期を落とした肢も作られます。7号と37条1項6号・2項3号の文言を並べて覚えておけば、どちらの向きにも対応できます。
代金や借賃の額を35条の説明事項にする肢
「売買代金の額を重要事項として説明しなければならない」という肢は、35条1項の文言上は誤りです。代金・交換差金・借賃の額は37条の必要的記載事項です。ただし割賦販売の事例であれば35条2項が現金販売価格・割賦販売価格の説明を求めているので、事例の取引形態を確認してから判断します。
11号を義務化する肢と、10号を任意化する肢
11号の支払金・預り金について「保全措置を講じなければならない」とする肢は誤りです。説明するのは講ずるかどうかです。逆に、10号の手付金等について「保全措置を講ずるかどうかを説明すれば足りる」とする肢も、保全措置自体は41条・41条の2で義務づけられているので、条文の構造と合いません。二つの号は隣り合っていて言葉も似ているので、一方の性質を他方に移す形で肢が作られます。
11号の除外の数字と範囲をずらす肢
50万円を「以下」に変える、「100万円」に変える、報酬を支払金・預り金に含める、登記以後の除外を媒介業者にも及ぼす、といったずらし方があります。施行規則16条の3の四つの除外を条文の語で覚え、「未満」「売主又は交換の当事者である」「報酬」というキーワードを外さないようにします。
取引類型をすり替える肢
「貸借の媒介では、支払金・預り金の保全措置について説明する必要はない」という肢は誤りです。11号は取引類型を問いません。「貸借の媒介でも、金銭の貸借のあっせんの内容を説明しなければならない」という肢も誤りで、12号は代金・交換差金の融資に限られます。10号は自ら売主の売買だけ、11号は全部、12号は売買と交換、という三つの範囲の違いがそのまま出題の材料になります。
37条9号に「あっせんの内容」を入れる肢
「37条書面には、金銭の貸借のあっせんの内容と、成立しないときの措置を記載しなければならない」という肢は、内容の部分が余分です。37条1項9号が求めるのは、あっせんに関する定めがある場合の成立しないときの措置だけです。また「定めがない場合でもその旨を記載しなければならない」とする肢も、条件節を無視した誤りです。
敷金の説明で精算の説明を省く肢
貸借の事例で「敷金の額と授受の目的を説明すれば、契約終了時の精算については説明を要しない」とする肢は、施行規則16条の4の3第11号を落とした誤りです。7号と規則11号は聞いていることが違います。
覚え方・整理の仕方
「35は額と目的、37は額と時期と目的」
7号と37条の対応は、一文で唱えられる形にしておきます。35条は判断材料なので「何のために、いくら」、37条は合意の記録なので「いくら、いつ、何のために」。時期が加わる理由まで一緒に覚えておけば、文言を忘れても復元できます。
保全とあっせんは「範囲の三段階」で持つ
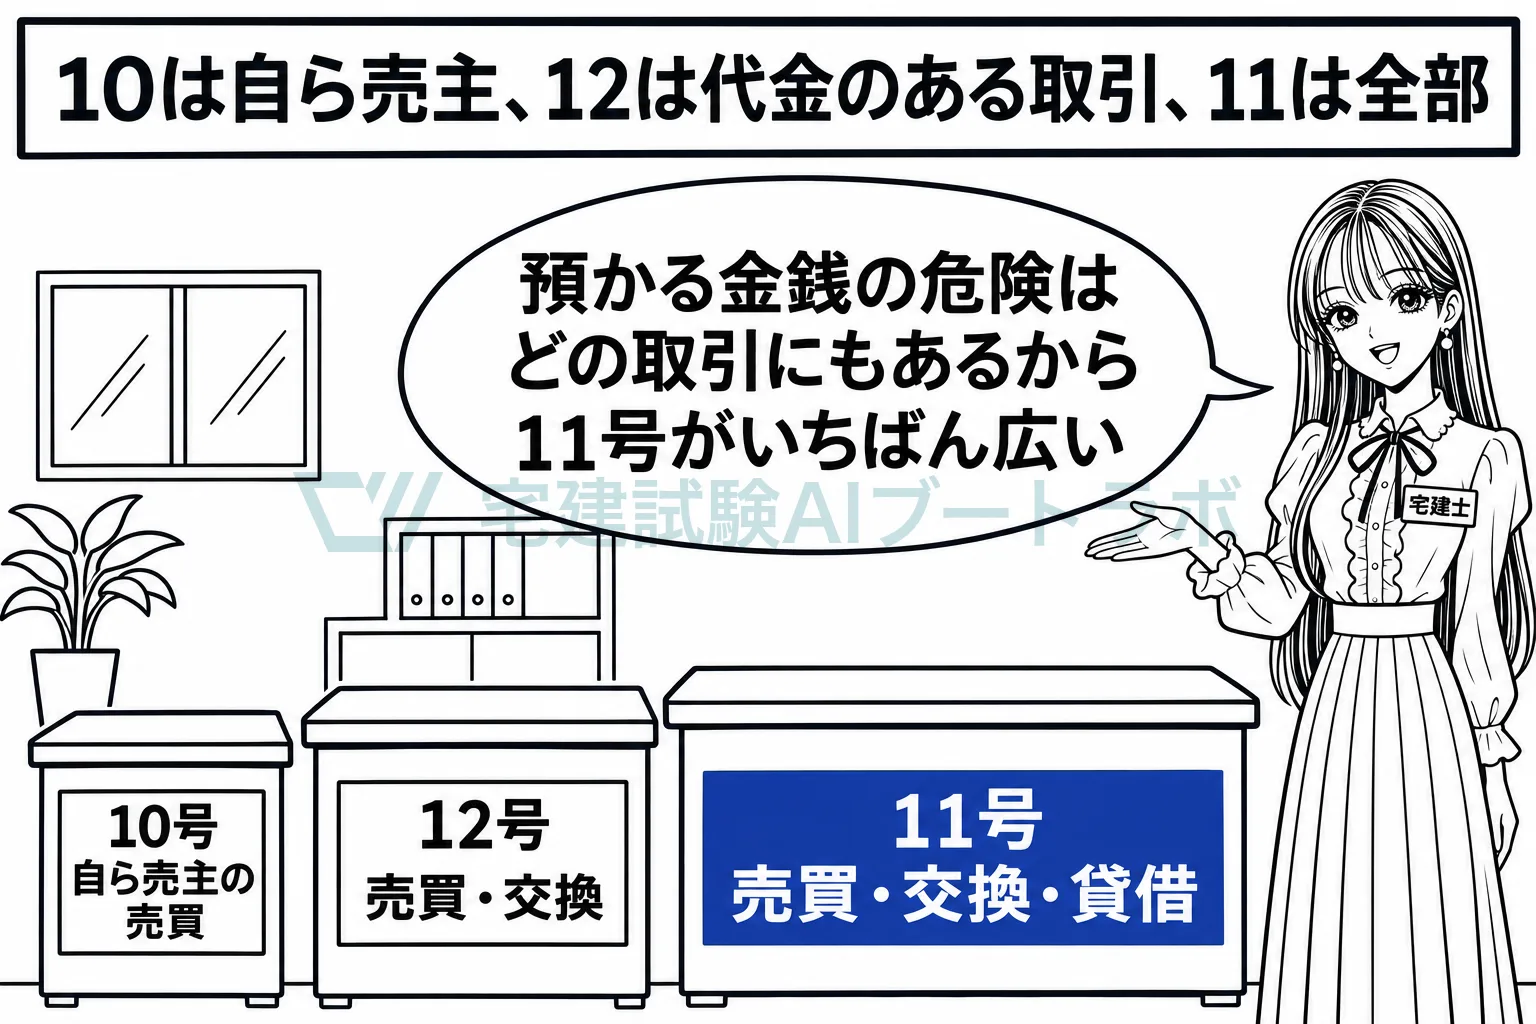
10号・11号・12号は、適用範囲の広さで並べると覚えやすくなります。いちばん狭いのが10号で、業者が自ら売主となる売買だけです。次が12号で、売買と交換の取引なら業者の立場を問いません。いちばん広いのが11号で、売買・交換・貸借のどれでも、業者が金銭を受領するなら問題になります。「10は自ら売主、12は代金のある取引、11は全部」と三段階で持っておきます。
11号は「預かる人と危険」から逆算する
11号の定義と除外は、業者に預けた金銭が戻らない危険を減らす、という目的から逆算できます。業者が預かる金銭なら名目を問わず対象、だから代金も敷金も入る。少額なら手間に見合わないので50万円未満は除く。10号で守られている手付金等は二重に扱わない。登記を受けた買主の側には危険が小さいので、売主等の業者が登記以後に受け取る分は除く。報酬は業者自身の収入なので除く。理由をたどれば、四つの除外を一つずつ思い出せます。
12号は「売買契約の合意かどうか」で35条と37条を分ける
あっせんについて、35条と37条のどちらに何が出てくるかは、「その情報は売買契約の当事者が合意する事項か」で判定します。融資の条件は買主と金融機関の話なので売買契約の合意ではなく、35条の説明事項にだけ出てきます。融資が成立しないときに売買契約をどうするかは売買契約の当事者の合意なので、35条と37条の両方に出てきます。
判定の手順を決めておく
金銭に関する肢を読んだら、次の順で確かめます。第一に、35条の話か37条の話か。第二に、取引は売買・交換・貸借のどれで、業者は自ら当事者か媒介・代理か。第三に、問われている金銭は対価そのものか、対価以外か、業者が預かる金銭か、融資か。第四に、条文の語として「額」「時期」「目的」「概要」「講ずるかどうか」「内容」「成立しないときの措置」のどれが求められているか。この四段で、7号から12号のどこに当たるかがほぼ決まります。説明の場面全体の流れは重要事項説明書の読み方で、受け取る側の視点から確認できます。
理解度チェッククイズ
Q1. 宅建業者は、建物の貸借の媒介において、借賃以外に授受される金銭について、その額、授受の時期及び授受の目的を重要事項として説明しなければならない。
答えを見る
**× 誤り。** 35条1項7号が説明を求めているのは「代金、交換差金及び借賃以外に授受される金銭の額及び当該金銭の授受の目的」で、授受の時期は含まれていません。時期が加わるのは37条書面の側で、貸借では37条2項3号が、借賃以外の金銭の授受に関する定めがあるときに、その額・授受の時期・目的の記載を求めています。Q2. 宅建業者が媒介する宅地の売買で、買主から預かる金銭が支払金又は預り金に当たる場合、宅建業者は保全措置を講じなければならない。
答えを見る
**× 誤り。** 35条1項11号が求めているのは、保全措置を「講ずるかどうか」と、講ずる場合の措置の概要を説明することです。保全措置を講じること自体は義務づけられていません。保全が法律上の義務になるのは、41条・41条の2が定める、業者が自ら売主となる売買での手付金等です。Q3. 宅建業者が受領する金銭のうち、受領する額が50万円未満のものや、宅建業者が受ける報酬は、35条1項11号の支払金又は預り金に当たらない。
答えを見る
**○ 正しい。** 施行規則16条の3は、名義を問わず宅建業者が取引の対象となる宅地建物に関し受領する金銭を支払金又は預り金としたうえで、受領する額が50万円未満のもの(1号)、41条・41条の2により保全措置が講じられている手付金等(2号)、売主又は交換の当事者である業者が登記以後に受領するもの(3号)、報酬(4号)を除いています。Q4. 宅建業者は、建物の貸借の媒介において、借主のために金銭の貸借のあっせんをする場合、そのあっせんの内容と、金銭の貸借が成立しないときの措置を説明しなければならない。
答えを見る
**× 誤り。** 35条1項12号は「代金又は交換差金に関する」金銭の貸借のあっせんを対象にしています。貸借には代金も交換差金もないので、この号は適用されません。37条でも、貸借の記載事項を定める2項は1項9号を引用していません。Q5. 宅建業者が売買の媒介をした場合、37条書面には、代金についての金銭の貸借のあっせんに関する定めがあるときは、あっせんの内容と、そのあっせんに係る金銭の貸借が成立しないときの措置を記載しなければならない。
答えを見る
**× 誤り。** 37条1項9号が記載を求めているのは、あっせんに関する定めがある場合の「当該あつせんに係る金銭の貸借が成立しないときの措置」だけです。「あっせんの内容」の説明は35条1項12号の側にあり、37条書面の記載事項ではありません。まとめ
- 代金以外の金銭(35条1項7号) 代金・交換差金・借賃という対価そのものを除いて、当事者間で授受される金銭の額と授受の目的を説明します。手付金、固定資産税等の精算金、敷金、礼金、保証金、権利金が典型で、名目は問いません。37条書面では、定めがあるときに額・授受の時期・目的を記載します(37条1項6号、2項3号)。
- 解除と損害賠償額の予定・違約金(8号・9号) 条件節がなく、取引の類型を問わず説明します。37条では定めがあるときに内容を記載し、貸借の37条書面にも引用されます。9号の説明と38条の10分の2の上限は別の規律です。
- 手付金等の保全措置(10号) 41条・41条の2を引用するので、業者が自ら売主となる売買で、買主が業者でない場合だけの項目です。説明するのは措置の概要で、保全の義務そのものは41条・41条の2にあります。
- 支払金・預り金の保全措置(11号) 業者が受領する金銭を名目を問わず対象とし、50万円未満、保全済みの手付金等、売主等の業者が登記以後に受領するもの、報酬を除きます(施行規則16条の3)。保全は義務ではなく、講ずるかどうかを説明します。取引の類型を問いません。
- 金銭の貸借のあっせん(12号) 代金・交換差金の融資を業者が取り次ぐ場合に、あっせんの内容と、成立しないときの措置を説明します。37条1項9号では、定めがあるときに成立しないときの措置だけを記載します。貸借には出てきません。
宅建試験AIブートラボのアプリでは、35条・37条の記載事項を肢ごとに分けた演習で、金銭の項目ごとの範囲と文言を一問ずつ確かめられます。