贈与契約とは|民法549〜554条を宅建の論点で整理
贈与は諾成・無償・片務の契約です。書面によらない贈与の解除(550条)、贈与者の引渡義務(551条)、定期贈与・負担付贈与・死因贈与を条文で整理し、売買との違い、贈与税・不動産取得税との区別まで扱います。
目次
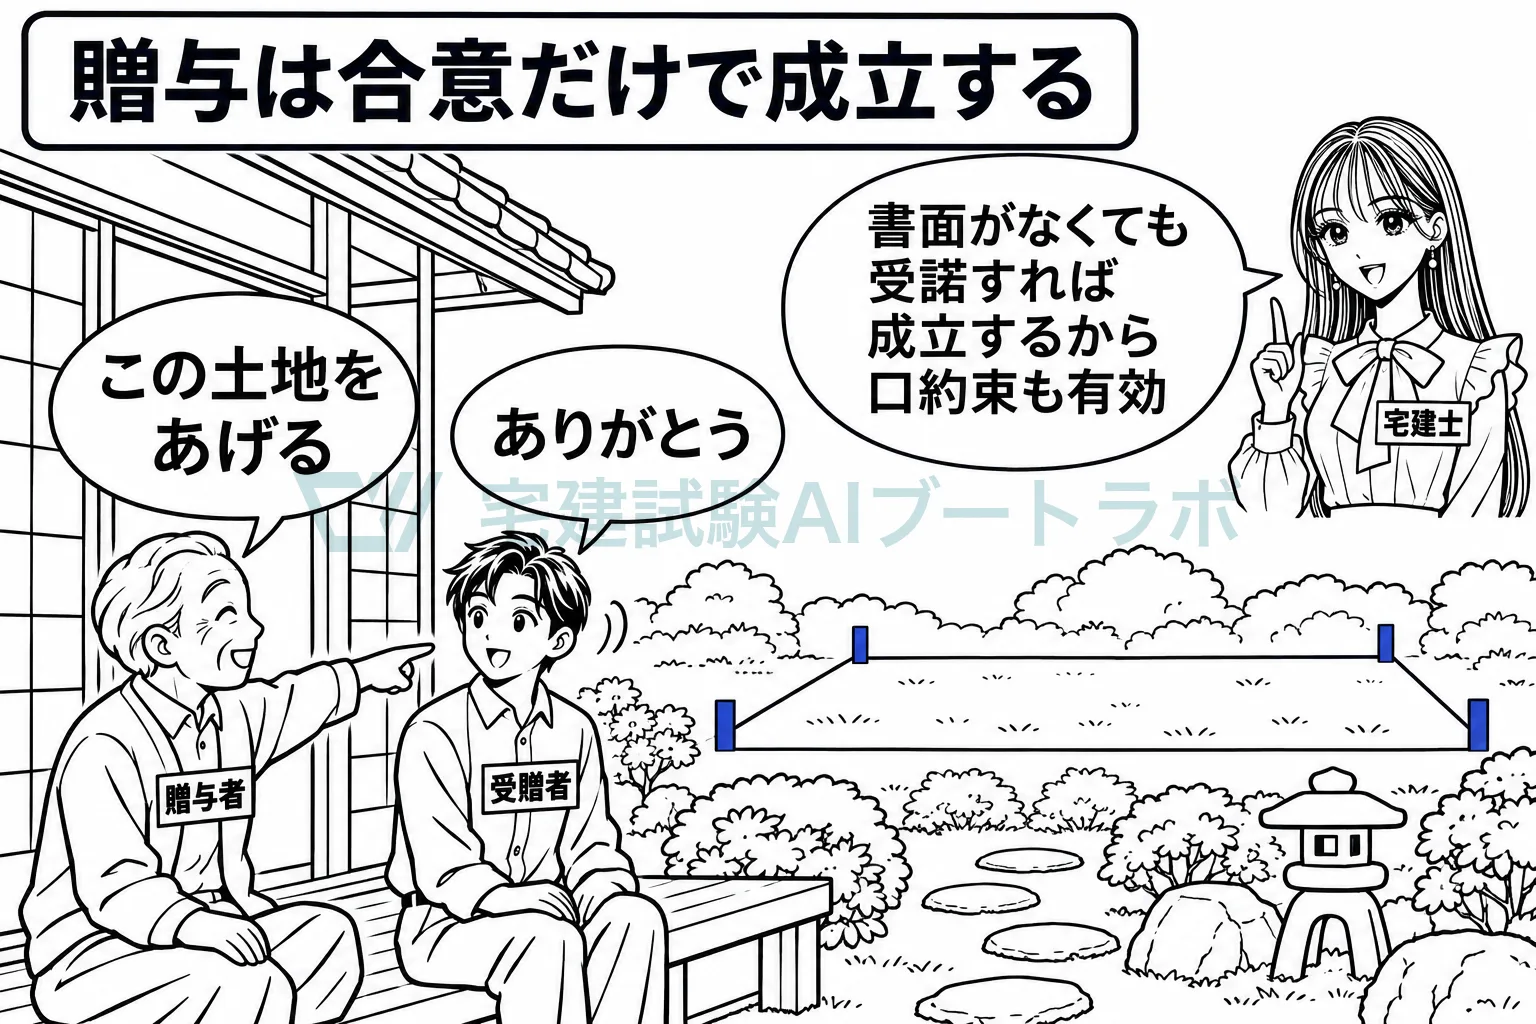
贈与とは、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾することで成立する契約です(民法549条)。合意だけで成立する諾成契約で、対価のない無償契約で、贈与者だけが債務を負う片務契約です。書面によらない贈与は、履行の終わった部分を除いて各当事者が解除でき(550条)、贈与者は目的物を「贈与の目的として特定した時の状態」で引き渡すことを約したものと推定されます(551条1項)。このほか、定期贈与(552条)、負担付贈与(553条)、死因贈与(554条)の三つの特殊な贈与が条文に置かれています。民法の贈与の節は549条から554条までの6か条しかなく、宅建試験で問われるのもこの6か条の読み方です。
| 条文 | テーマ | 押さえる一言 |
|---|---|---|
| 549条 | 贈与の成立 | 合意だけで成立 |
| 550条 | 書面によらない贈与 | 履行前なら解除できる |
| 551条1項 | 贈与者の引渡義務 | 特定時の状態で引渡しと推定 |
| 551条2項 | 負担付贈与の担保責任 | 負担の限度で売主と同じ |
| 552条 | 定期贈与 | どちらかの死亡で失効 |
| 553条 | 負担付贈与 | 双務契約の規定を準用 |
| 554条 | 死因贈与 | 遺贈の規定を準用 |
表の各行は、その条文の結論だけを書いたものです。たとえば550条の「履行」が不動産では何を指すのか、551条の「推定」が契約不適合責任とどうつながるのか、554条で遺贈のどの規定が準用されどの規定が準用されないのかは、表の一語では表せません。以下、条文ごとに要件と効果を確認し、そのうえで売買との違い、税金との区別、相続法との接点へと進みます。
贈与は無償契約の代表で、同じ無償契約である使用貸借とは「書面の有無で拘束力が変わる」という設計を共有しています。使用貸借の側からこの共通点を見た説明は使用貸借にあります。また、贈与に課される贈与税の控除額や特例は贈与税と相続税で扱っており、この記事では税の数字には深入りせず、民法の贈与と税法の贈与がどこで区別されるかだけを扱います。権利関係全体の中での位置づけは権利関係の全体像で確認できます。
贈与の成立と三つの性質(549条)
549条は「贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる」と定めています。この一文から、贈与の三つの性質がすべて読み取れます。
諾成契約:合意だけで成立する
「意思を表示し、相手方が受諾をすることによって、その効力を生ずる」とあるとおり、贈与は申込みと承諾の合致だけで成立します。物を引き渡すことも、書面を作ることも、成立の要件ではありません。口約束の贈与も契約としては有効に成立しています。
ここが最初の引っかけどころです。後で見る550条は、書面によらない贈与を「解除できる」としているのであって、「成立しない」「無効である」としているのではありません。成立はしているが、履行前なら当事者が契約から離れられる、という二段構えです。「書面によらない贈与は無効である」という肢は、この二段を一段に縮めた誤りです。
無償契約:対価がない
「無償で相手方に与える」という部分が、売買との分かれ目です。売買は「財産権を相手方に移転することを約し、相手方がこれに対してその代金を支払うことを約する」契約で(555条)、財産権の移転と代金の支払いが対価の関係にあります。贈与には対価がありません。
無償であることは、贈与のあらゆる規定の出発点になっています。対価を受け取らない贈与者に、売主と同じ重い責任を負わせるのは酷だという価値判断が551条に表れ、軽率な約束から贈与者を解放するために550条が置かれています。贈与の条文を読むときは、常に「無償だから」という理由に立ち返ると、結論を思い出しやすくなります。
なお、受贈者に一定の負担を課す負担付贈与であっても、負担が贈与の目的の価値と対価の関係に立たない限り、贈与であることに変わりはありません。負担付贈与は553条で双務契約の規定が準用されますが、それは「双務契約そのもの」になるのではなく、「その性質に反しない限り」で規定を借りてくるという意味です。
片務契約:贈与者だけが債務を負う
贈与によって債務を負うのは贈与者だけで、受贈者は何の債務も負いません。双方が対価的な債務を負う売買や賃貸借とは違い、片務契約です。
片務契約であることから、双務契約を前提にした規定、たとえば同時履行の抗弁(533条)や危険負担(536条)は、通常の贈与には働きません。受贈者には「相手の履行があるまで自分の履行を拒む」べき債務がそもそもないからです。この点が、負担付贈与で553条が双務契約の規定を準用している理由とつながります。同時履行の抗弁と危険負担の仕組みそのものは、同時履行の抗弁権と留置権と危険負担で扱っています。
「自己の財産」から「ある財産」へ
2020年4月1日施行の民法改正(平成29年法律第44号)で、549条の文言は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し」から「当事者の一方がある財産を無償で相手方に与える意思を表示し」に改められました。
改正前から、他人の物を目的とする贈与も契約としては有効だと解されていましたが、条文の「自己の財産」という書き方がその理解とずれていました。改正で文言がそろえられ、他人の財産を贈与する約束も有効に成立することが条文上明らかになっています。この場合、贈与者はその財産を取得して受贈者に移転する債務を負うことになります。売買でも他人物売買が有効であること(561条)と同じ発想です。
受贈者が未成年者の場合
贈与を受けることは、受贈者にとって権利を得るだけの行為です。5条1項ただし書は、未成年者が「単に権利を得、又は義務を免れる法律行為」をするには法定代理人の同意を要しないとしています。したがって、負担のない贈与を受けることは、未成年者が単独でしても取り消すことができません。
これに対し、負担付贈与を受けることは、受贈者が負担という義務を負う行為なので、「単に権利を得る」行為には当たらず、法定代理人の同意が必要になります。また、未成年者が贈与者となって自分の財産を与えることも、単に権利を得る行為ではないので同意が必要です。制限行為能力者の行為の取消しについての全体像は制限行為能力者で確認してください。
この節の要点
- 贈与は合意だけで成立する諾成契約で、書面も引渡しも成立要件ではない。
- 無償・片務であることが、550条・551条の結論の理由になる。
- 他人の財産の贈与も有効に成立する(改正で「ある財産」と明記)。
書面によらない贈与の解除(550条)
550条は「書面によらない贈与は、各当事者が解除をすることができる。ただし、履行の終わった部分については、この限りでない」と定めています。贈与の論点で最も出題されやすいのがこの条文です。
なぜ解除を認めるのか
贈与は合意だけで成立します。しかし対価を受け取らない贈与者が、軽はずみな口約束にまで縛られるのは酷です。また、口約束だけでは贈与の意思があったのかどうかがはっきりせず、後で争いになりやすい。そこで民法は、書面という形式があれば贈与の意思が確かなものとして拘束力を認め、書面がなければ履行前に限って契約から離れることを認めました。
この設計は、2020年の改正で諾成契約になった使用貸借にも採用されています。593条の2は、貸主は借主が借用物を受け取るまで契約の解除をすることができるとし、ただし書で書面による使用貸借を除いています。無償で利益を与える契約は、書面によって拘束力が固まる、という共通の考え方です。
「撤回」から「解除」へ
改正前の550条は「書面によらない贈与は、各当事者が撤回することができる」と書いていました。2020年4月1日施行の改正で「解除をすることができる」に改められています。
用語が変わった理由は、民法全体で「撤回」と「解除」の使い分けを整理したためです。成立した契約の効力を失わせるのは解除であり、550条が対象にしているのは有効に成立した贈与契約なので、解除と呼ぶのが正確です。試験対策としては、結論は改正の前後で変わっていないこと、条文の文言は現在「解除」であることの二点を押さえておけば足ります。
解除できるのは「各当事者」
条文は「各当事者が」と書いています。贈与者だけでなく、受贈者も解除できます。受贈者の側から解除する場面は多くありませんが、肢で「贈与者に限り解除できる」と書かれていれば誤りです。
「書面」とは何か
550条でいう書面は、贈与契約書という形式を整えたものに限られません。判例は、贈与の意思表示そのものが書面によっている必要はなく、書面が当事者間で作成されたことや無償の趣旨の文言も必要なく、書面に贈与がされたことを確実に看取しうる程度の記載があれば足りるとしています。たとえば、不動産を贈与した者が、その不動産の前の所有者に宛てて、受贈者へ直接所有権移転登記をするよう求めた内容証明郵便の文書について、書面による贈与に当たるとした判例があります(最判昭和60年11月29日)。
判断の軸は、その文書から贈与がされたことが確実に読み取れるかどうかです。受贈者に宛てた手紙でなくても、契約書という表題がついていなくても、贈与がされたことが文書から確実に読み取れれば、550条の「書面によらない贈与」には当たりません。試験で「贈与契約書を作成していなければ書面による贈与とはいえない」という肢が出れば、狭すぎる理解として誤りになります。
「履行の終わった部分」:不動産は引渡しか登記
解除できないのは「履行の終わった部分」です。動産であれば引渡しが終われば履行が終わったことになります。問題は不動産で、引渡しと所有権移転登記という二つの行為があるため、どちらがあれば「履行の終わった」といえるのかが論点になります。
判例は、不動産の贈与について、引渡しがあれば所有権移転登記が未了でも履行が終わったものとし、また所有権移転登記がされれば引渡しが未了でも履行が終わったものとしています。つまり、引渡しと登記のどちらか一方があれば、贈与者はもはや550条による解除をすることができません。
この結論を「両方そろって初めて履行が終わる」と覚え違えると、肢の正誤を逆にしてしまいます。書面によらない贈与で不動産の登記だけが移った場面、引渡しだけが済んだ場面は、いずれも解除できない、と二方向で確認しておいてください。
一部だけ履行が済んだ場合
ただし書は「履行の終わった部分」と書いており、「履行が始まったとき」とは書いていません。複数の物を贈与する約束のうち一部だけを引き渡した場合、引き渡した部分は解除できず、残りの部分は解除できます。全部か無かではなく、部分ごとに判断するのが条文の読み方です。
解除の効果
550条による解除は、履行の終わっていない部分について贈与の効力を失わせます。履行前の部分なので、原状回復の問題はほとんど生じません。解除によって、贈与者は以後、受贈者に財産を与える債務を負わなくなります。
この節の要点
- 書面によらない贈与も有効に成立しているが、履行の終わっていない部分は各当事者が解除できる。
- 書面は贈与がされたことを確実に読み取れる記載があれば足り、当事者間の契約書である必要はない。
- 不動産は引渡しか所有権移転登記のどちらか一方で「履行の終わった」に当たる。
贈与者の引渡義務(551条1項)
551条1項は「贈与者は、贈与の目的である物又は権利を、贈与の目的として特定した時の状態で引き渡し、又は移転することを約したものと推定する」と定めています。
改正前は「担保責任を負わない」と書いていた
改正前の551条1項は、見出しが「贈与者の担保責任」で、「贈与者は、贈与の目的である物又は権利の瑕疵又は不存在について、その責任を負わない。ただし、贈与者がその瑕疵又は不存在を知りながら受贈者に告げなかったときは、この限りでない」と定めていました。贈与者は原則として瑕疵について責任を負わず、知って告げなかったときだけ責任を負う、という書き方です。
2020年4月1日施行の改正で、売買の瑕疵担保責任が契約不適合責任に組み替えられたのに合わせ、551条も現在の形になりました。見出しは「贈与者の引渡義務等」です。
「推定する」の意味
現在の551条1項は、贈与者が負う債務の内容を推定する規定です。贈与者は、目的物を贈与の目的として特定した時の状態で引き渡せばよい、という合意があったものと推定されます。特定した時点の状態で引き渡している限り、引き渡した物に不具合があっても、それは契約の内容に適合した引渡しであり、贈与者は責任を負いません。
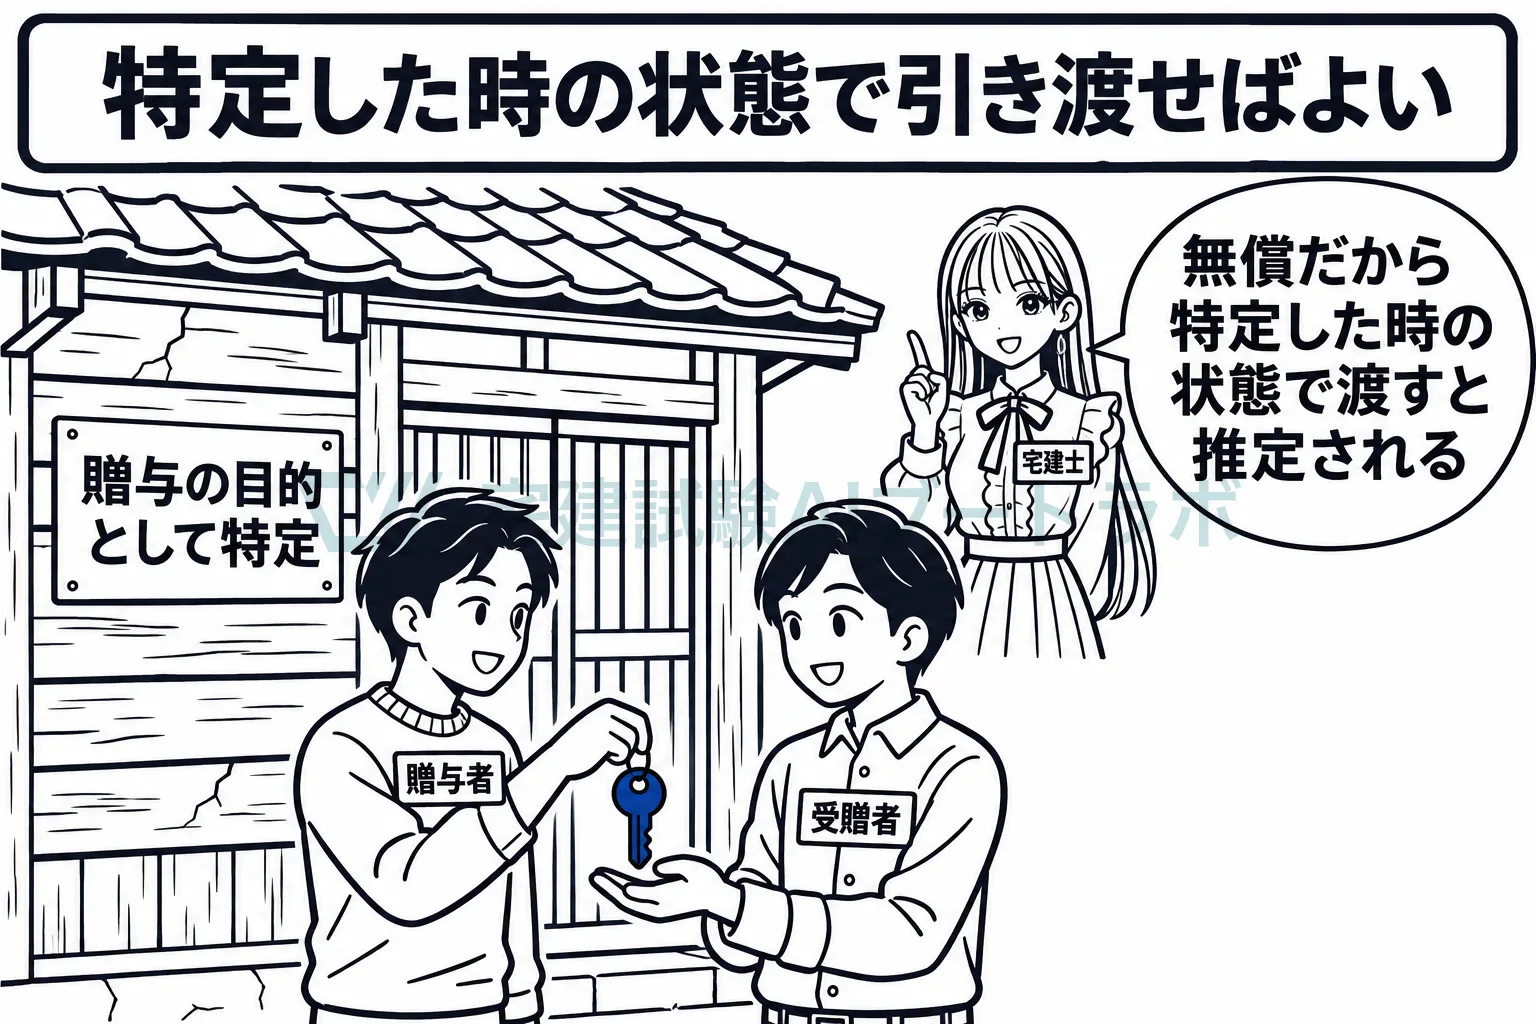
たとえば中古の建物を贈与する約束をした場合、贈与者は、贈与の目的として特定した時点の状態でその建物を引き渡せば債務を果たしたことになります。その時点で雨漏りがあったとしても、雨漏りのある状態で引き渡すことが契約の内容だったと推定されるからです。
ただし、あくまで推定なので、当事者が別の合意をしていたことが立証されれば覆ります。贈与者が「雨漏りは修理してから渡す」と約束していたなら、契約の内容は修理済みの建物の引渡しであり、雨漏りのある状態での引渡しは契約に適合しません。改正前の「知りながら告げなかったとき」という基準は条文から消え、現在は「契約で何を約束したか」という基準で判断することになります。
売主との違い
売買では、引き渡された目的物が種類・品質・数量に関して契約の内容に適合しないとき、買主は追完請求、代金減額請求、損害賠償請求、解除をすることができます(562条から564条)。売主がどのような状態の物を引き渡すべきかは契約で決まりますが、551条のような「現状で引き渡せばよい」という推定規定は売買にはありません。対価を受け取る売主は、原則として契約の趣旨にかなった品質の物を引き渡す責任を負います。
贈与者には551条1項の推定が働くため、売主に比べて責任の範囲が狭くなります。これが「無償だから責任は軽い」という価値判断の条文上の表れです。売主の契約不適合責任の要件と効果は契約不適合責任で詳しく扱っています。
使用貸借と消費貸借への準用
551条は、無償契約である使用貸借に準用されています(596条)。無償で物を貸す貸主も、貸す物を使用貸借の目的として特定した時の状態で引き渡すことを約したものと推定されます。また、利息の特約のない消費貸借にも準用されています(590条1項)。
試験では、使用貸借の貸主の責任を問う肢の根拠として551条が登場することがあります。贈与・使用貸借・無利息の消費貸借という三つの無償契約で、同じ551条が働くと整理しておくと、準用の条文番号を個別に覚えなくて済みます。
この節の要点
- 贈与者は、特定した時の状態で引き渡すことを約したものと推定される。
- 推定なので、別の合意が立証されれば覆り、その合意に照らして責任を判断する。
- 551条は使用貸借(596条)と無利息の消費貸借(590条1項)に準用される。
定期贈与(552条)
552条は「定期の給付を目的とする贈与は、贈与者又は受贈者の死亡によって、その効力を失う」と定めています。
定期贈与とは
定期贈与とは、毎月一定額を与える、毎年一定の物を与えるというように、定期的に給付することを内容とする贈与です。生活費の援助として毎月仕送りをする約束が典型です。
死亡で失効する理由
定期贈与は、贈与者と受贈者の間の個人的な関係に基づくのが通常です。贈与者が死亡した後もその相続人に仕送りの債務を負わせるのは、贈与者の通常の意思に合いません。受贈者が死亡した後、その相続人に給付を続けることも、贈与者が想定していないのが通常です。そこで民法は、当事者のどちらか一方が死亡すれば、定期贈与は効力を失うとしました。
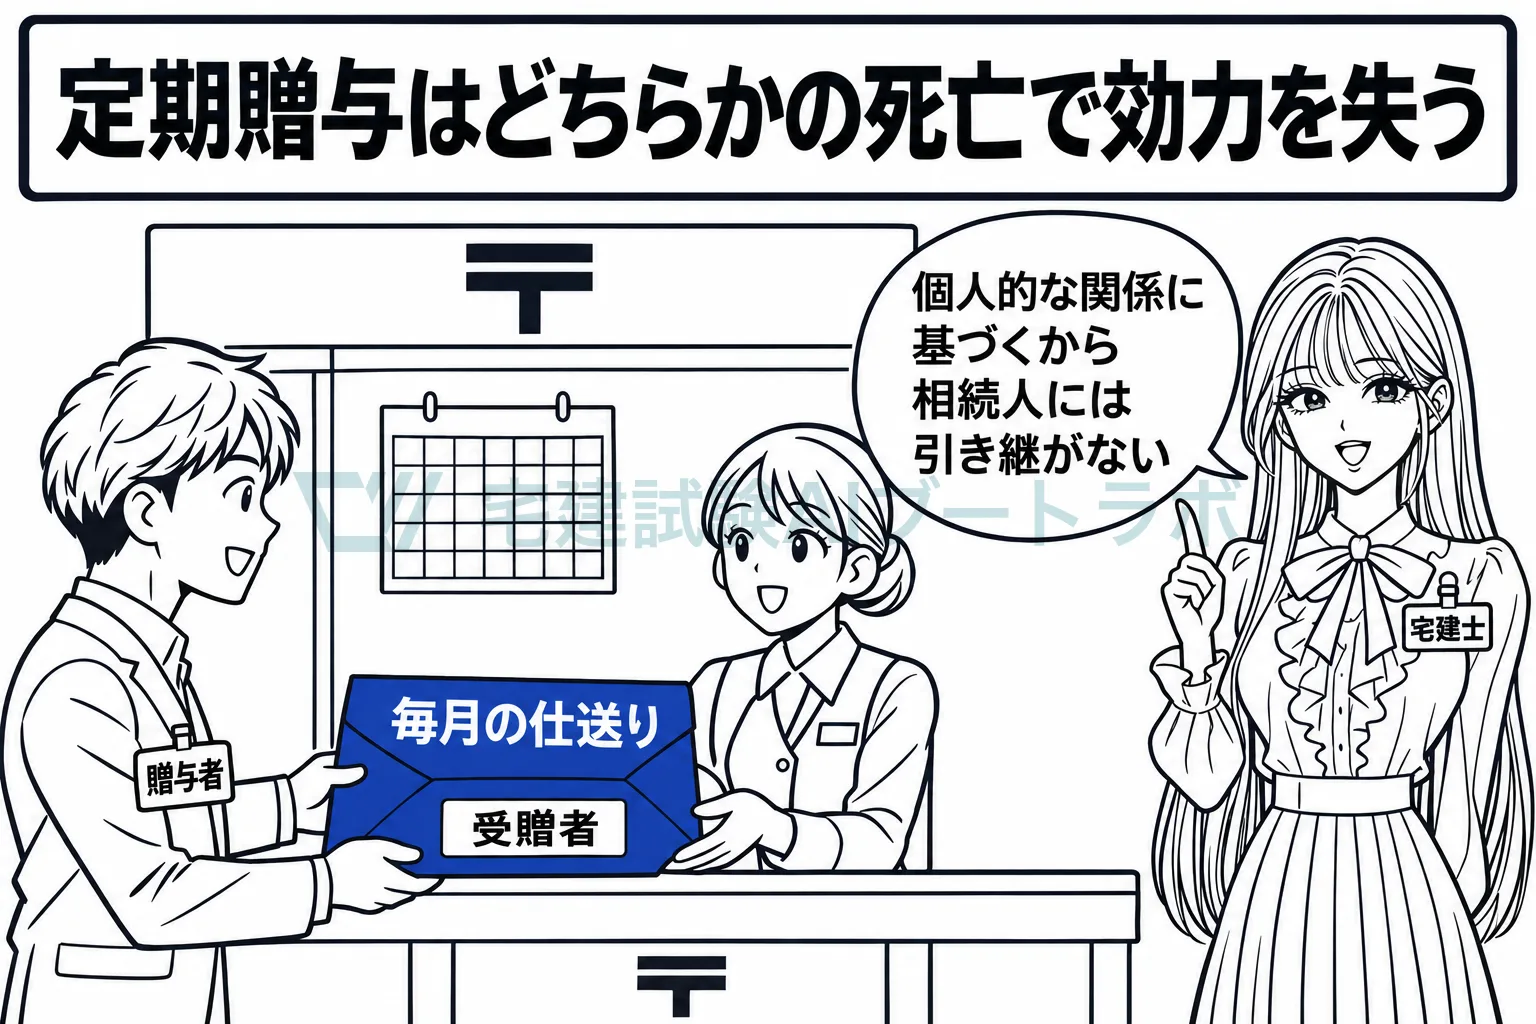
「贈与者又は受贈者」とあるので、どちらの死亡でも失効します。「贈与者が死亡した場合に限り効力を失う」という肢は誤りです。
失効の範囲
死亡によって効力を失うのは、その後に給付すべき部分です。死亡前にすでに履行された給付が、さかのぼって返還の対象になるわけではありません。定期贈与は将来に向かって効力を失う、と読んでおけば足ります。
相続との関係
通常の贈与契約では、贈与者が履行前に死亡すれば、贈与者の債務は相続人に承継されます(896条)。定期贈与はこの原則の例外で、当事者の死亡によって契約自体が終わります。相続人が何を承継し何を承継しないかの全体像は相続で扱っています。
この節の要点
- 定期の給付を目的とする贈与は、贈与者・受贈者のどちらが死亡しても効力を失う。
- 失効するのは将来に向かってであり、履行済みの給付は影響を受けない。
負担付贈与(553条・551条2項)
553条は「負担付贈与については、この節に定めるもののほか、その性質に反しない限り、双務契約に関する規定を準用する」と定め、551条2項は「負担付贈与については、贈与者は、その負担の限度において、売主と同じく担保の責任を負う」と定めています。
負担付贈与とは
負担付贈与とは、受贈者に一定の給付をする義務(負担)を課す贈与です。「土地を贈与する代わりに、その土地に設定された借入金の残りを払ってもらう」「建物を贈与する代わりに、贈与者の生活の面倒を見てもらう」といった約束が典型です。
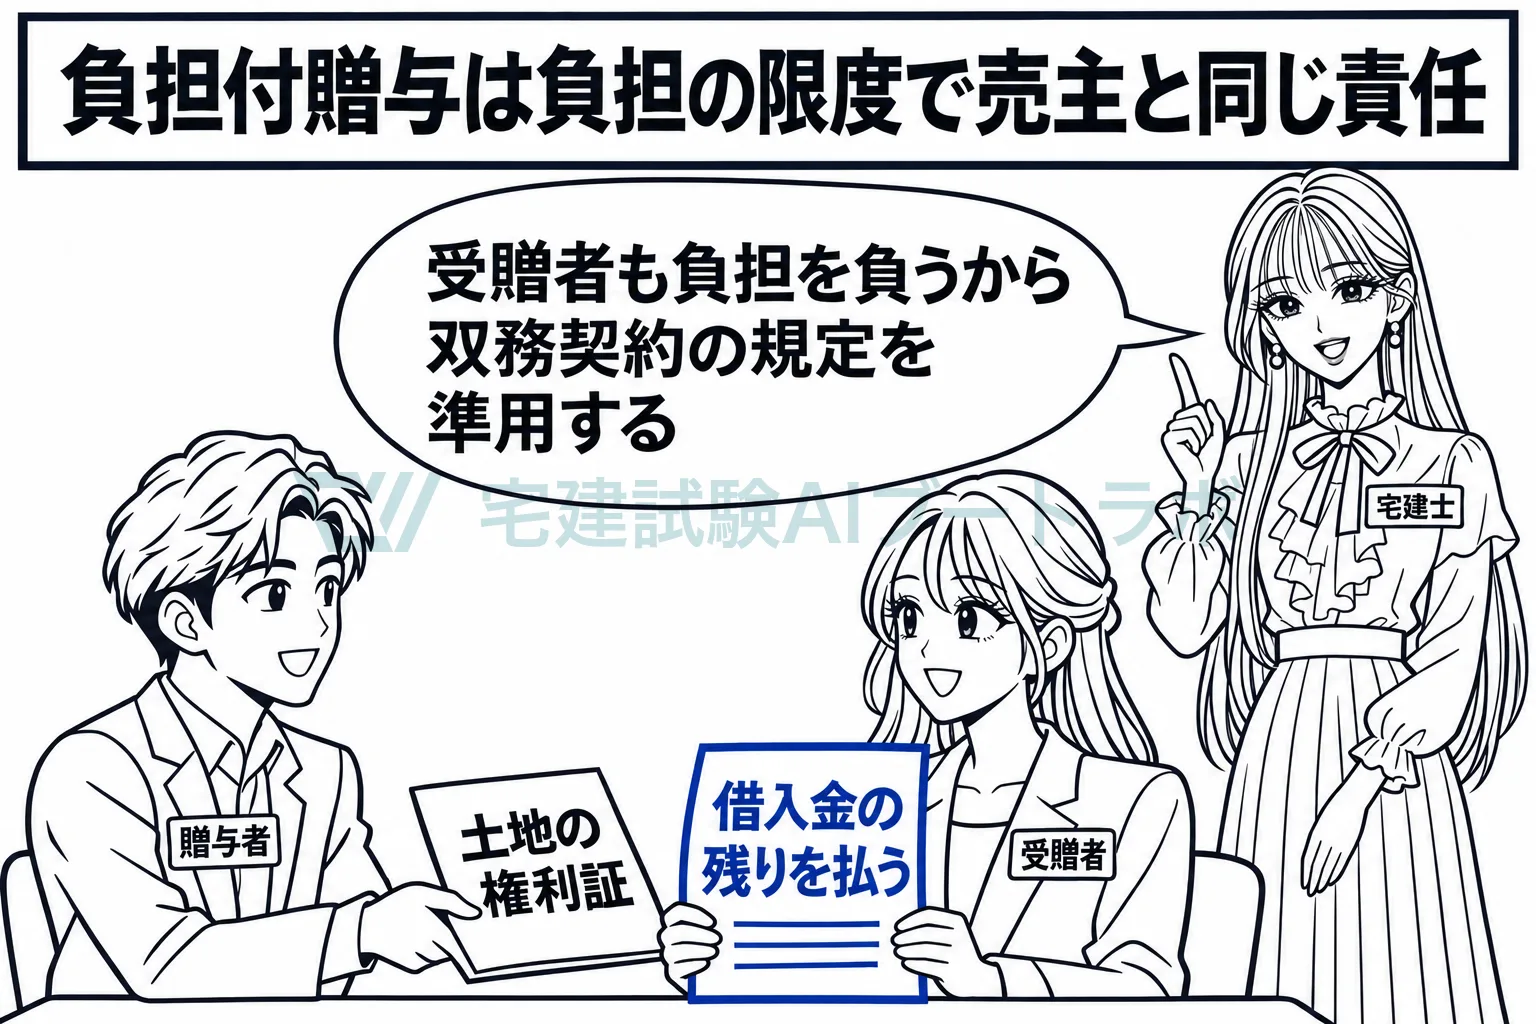
負担付贈与では、受贈者も負担という債務を負います。しかし負担は贈与の目的と対価の関係に立つものではなく、あくまで贈与に付けられた付随的な義務です。負担が目的物の価値と釣り合うほど重くなれば、それはもはや贈与ではなく売買や交換に近い有償契約と評価されることになります。
双務契約の規定の準用
受贈者が負担を負う以上、贈与者の給付と受贈者の負担の間には、双務契約に似た関係が生じます。そこで553条は、双務契約に関する規定を「その性質に反しない限り」準用するとしました。
準用される規定として試験で意識しておきたいのは次の二つです。
一つ目は同時履行の抗弁(533条)です。負担付贈与の受贈者は、贈与者が目的物の履行を提供するまで、自分の負担の履行を拒むことができ、贈与者の側も同様です。
二つ目は解除の規定です。受贈者が負担を履行しないとき、贈与者は541条以下の規定に従って贈与契約を解除することができます。判例も、負担付贈与において受贈者が負担を履行しない場合に、贈与者が契約を解除できることを認めています。「負担付贈与は贈与であるから、受贈者が負担を履行しなくても贈与者は解除できない」という肢は誤りです。
ここでの解除は550条の解除とは別物です。550条は書面によらない贈与について履行前に限って理由なく解除できるという規定であり、書面のある負担付贈与でも、受贈者の負担の不履行を理由とする解除は553条と541条以下の規定によって可能です。どちらの解除を問われているのかを、肢の事実関係から見分ける必要があります。
担保責任は「負担の限度」で
551条2項により、負担付贈与の贈与者は、負担の限度において売主と同じく担保の責任を負います。通常の贈与者には551条1項の推定が働き責任が軽くなりますが、負担付贈与では受贈者が負担という出捐をしている以上、その範囲では売主と同じ責任を負わせるのが公平だからです。
「負担の限度において」という限定が要点です。受贈者は、目的物の不適合を理由に、負担の額を超えて贈与者に責任を追及することはできません。たとえば、受贈者が負担した額よりも目的物の不適合による価値の不足が大きい場合でも、贈与者の責任は負担の額までにとどまります。受贈者は負担を超える部分については無償で利益を受ける立場にあり、その部分には通常の贈与と同じ考え方が当てはまる、と理解すると筋が通ります。
改正後もこの551条2項の文言は変わっていません。改正前の条文と見比べても一字も違わないので、改正前の解説で学んだ知識がそのまま使えます。
負担付遺贈との比較
遺言で負担を付けて財産を与える負担付遺贈についても、1002条1項が「負担付遺贈を受けた者は、遺贈の目的の価額を超えない限度においてのみ、負担した義務を履行する責任を負う」と定めています。受遺者が負担の不履行をした場合には、相続人が相当の期間を定めて催告し、期間内に履行がなければ、負担付遺贈に係る遺言の取消しを家庭裁判所に請求することができます(1027条)。
負担付贈与の贈与者は541条以下の規定で自ら解除できるのに対し、負担付遺贈では遺言者がすでに死亡しているため、相続人が家庭裁判所に取消しを請求するという手続になっています。契約である負担付贈与と、単独行為である遺言による負担付遺贈との違いが、この手続の違いに表れています。
この節の要点
- 負担付贈与には、その性質に反しない限り双務契約の規定(同時履行の抗弁、解除など)が準用される。
- 受贈者が負担を履行しないとき、贈与者は契約を解除できる。
- 贈与者は負担の限度で売主と同じ担保責任を負う。
死因贈与(554条)
554条は「贈与者の死亡によって効力を生ずる贈与については、その性質に反しない限り、遺贈に関する規定を準用する」と定めています。
死因贈与と遺贈の違い
死因贈与は、「自分が死んだらこの土地をあげる」という形で、贈与者の死亡を効力発生の条件(正確には不確定期限)とする贈与です。遺言で財産を与える遺贈(964条)と、死亡によって財産が移るという結果は同じですが、法的な性質がまったく違います。
遺贈は遺言による単独行為で、遺言者の一方的な意思表示だけで成立し、受遺者の承諾は要りません。これに対し死因贈与は契約であり、贈与者と受贈者の合意がなければ成立しません。生前に当事者の合意があるかどうかが、両者を分ける決め手です。
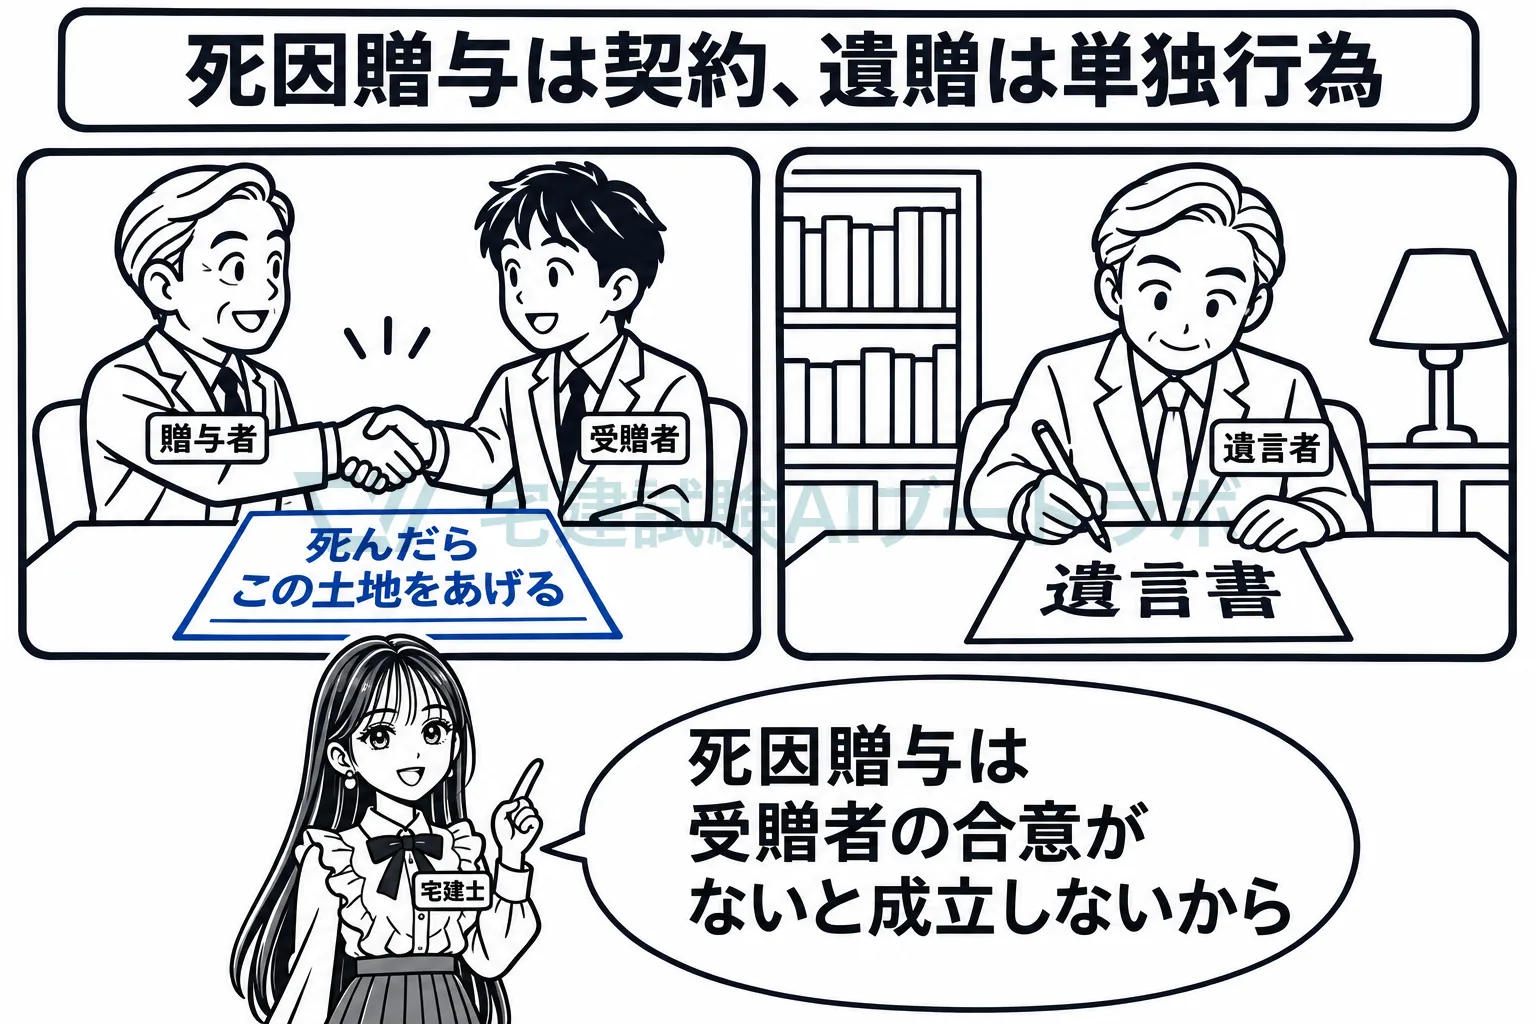
結果が似ているため、554条は遺贈の規定を準用しています。しかし「その性質に反しない限り」という限定があり、契約である死因贈与の性質に合わない遺贈の規定は準用されません。どの規定が準用され、どの規定が準用されないかが、死因贈与の出題の中心です。
遺言の方式は準用されない
遺言は、民法の定める方式に従わなければすることができない要式行為です。自筆証書遺言、公正証書遺言、秘密証書遺言といった方式の要件は、単独行為である遺言者の真意を確保するための仕組みです。
判例は、遺言の方式に関する規定は死因贈与には準用されないとしています。死因贈与は契約なので、当事者の合意があれば方式を問わず成立します。口頭の死因贈与も有効に成立し、自筆証書遺言の要件を満たした書面である必要はありません。遺言の方式の詳細は遺言の方式で扱っています。
ただし、口頭の死因贈与は書面によらない贈与でもあるので、550条の問題が別に生じます。方式の問題と書面の問題を混同しないように注意してください。
撤回は1022条の準用で認められる
遺言者は、いつでも、遺言の方式に従って、その遺言の全部または一部を撤回することができます(1022条)。死因贈与にこの規定が準用されるかについて、判例は、死因贈与の取消し(撤回)については1022条がその方式に関する部分を除いて準用されるとしています(最判昭和47年5月25日)。死因贈与は、書面によるものであっても、贈与者が生前に撤回することができるということです。
撤回を認める理由は、死因贈与も遺贈と同じく贈与者の最終意思を尊重すべき処分だからです。生前に気が変わった贈与者を、契約だからという理由だけで縛り続けるのは相当でない、という判断です。そして「方式に関する部分を除いて」なので、撤回のために遺言の方式を踏む必要はありません。
負担を履行した後は撤回が制限される
撤回の自由には限界があります。判例は、負担付死因贈与において、受贈者が贈与者の生前に負担の全部またはこれに類する程度の履行をした場合には、特段の事情がない限り、1022条・1023条を準用して死因贈与を撤回することはできないとしています(最判昭和57年4月30日)。
受贈者が負担を果たしているのに、贈与者が一方的に撤回して財産を与えないのは、受贈者の利益を著しく害するからです。「死因贈与はいつでも撤回できる」という原則と、「負担を履行した負担付死因贈与は原則として撤回できない」という例外を、一組で覚えてください。
死因贈与と仮登記
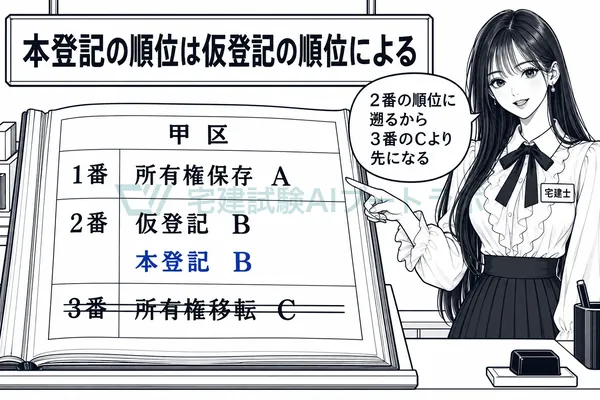
不動産の死因贈与では、贈与者の生前に、受贈者が将来の所有権移転を確保する手段として仮登記をすることがあります。死因贈与は贈与者の死亡によって所有権が移転する契約なので、生前の段階では所有権移転の請求権を保全する仮登記(不動産登記法105条2号)の対象になります。仮登記の順位保全効の仕組みは仮登記と本登記の違いで扱っています。
遺贈の放棄の規定は準用されない
遺贈の受遺者は、遺言者の死亡後、いつでも遺贈の放棄をすることができます(986条1項)。遺贈は受遺者の承諾なしに一方的に成立するので、望まない受遺者に放棄の道を残す必要があるからです。
死因贈与の受贈者は、自ら合意して契約を結んでいるので、一方的な成立を前提にしたこの放棄の規定は、死因贈与の性質に反するとして準用されないと解されています。準用の可否は、「その規定が単独行為であることを前提にしているか」という観点で判断すると見通しがよくなります。
この節の要点
- 死因贈与は契約、遺贈は単独行為。554条は遺贈の規定を性質に反しない限り準用する。
- 遺言の方式の規定は準用されない。撤回(1022条)は方式に関する部分を除いて準用される。
- 負担付死因贈与で受贈者が生前に負担を履行したときは、特段の事情がない限り撤回できない。
売買と贈与の違い
宅建試験では、贈与が単独で問われるよりも、売買との比較の中で問われることが少なくありません。比較の軸ごとに整理します。
対価の有無
売買は財産権の移転と代金の支払いが対価の関係にある有償・双務契約です(555条)。贈与は無償・片務契約です(549条)。この違いが、以下の各軸の違いの理由になっています。
成立の要件
売買も贈与も、合意だけで成立する諾成契約です。この軸では両者に違いはありません。書面は売買の成立にも贈与の成立にも不要です。
契約から離れる自由
売買では、手付が交付されていれば、相手方が履行に着手するまで、買主は手付を放棄し、売主は倍額を現実に提供して解除することができます(557条1項)。手付がなければ、債務不履行などの解除原因がない限り、一方的に契約から離れることはできません。
贈与では、書面によらない限り、履行の終わった部分を除いて、各当事者が理由なく解除できます(550条)。手付のような金銭的な負担も必要ありません。売買よりも契約の拘束力が弱く、その弱さは書面の有無で調整されている、と整理できます。
引き渡す物の状態についての責任
売主は、種類・品質・数量に関して契約の内容に適合した物を引き渡す義務を負い、適合しなければ562条以下の責任を負います。贈与者は、特定した時の状態で引き渡すことを約したものと推定され(551条1項)、負担付贈与でも負担の限度でしか売主と同じ責任を負いません(551条2項)。
有償契約への準用規定
売買の節の規定は、売買以外の有償契約に準用されます(559条)。贈与は無償契約なので、559条による売買規定の準用はありません。負担付贈与で売主と同じ責任が問題になるのは、559条ではなく551条2項に根拠があるからです。条文の根拠を問われたときに取り違えないようにしてください。
対抗要件は同じ
不動産の所有権が移転する点では、売買も贈与も同じです。贈与による所有権の取得も、登記をしなければ第三者に対抗することができません(177条)。贈与者Aが土地を受贈者Bに贈与した後、同じ土地を買主Cに売却した場合、BとCの優劣は先に登記を備えたほうで決まります。無償で取得したから保護が弱くなる、ということは177条の場面ではありません。二重譲渡の処理は物権変動と対抗要件で扱っています。
宅建業との関係
宅建業法2条2号は、宅地建物取引業を、宅地・建物の売買・交換、または売買・交換・貸借の代理・媒介をする行為で業として行うものと定めています。贈与はこの列挙に含まれていません。したがって、宅地や建物を反復継続して贈与しても、贈与そのものは宅建業法の「取引」には当たりません。何が宅建業に当たるかの判断の全体は宅建業の「業」に当たるケースで確認できます。
この節の要点
- 売買は有償・双務、贈与は無償・片務。どちらも諾成契約。
- 贈与は書面がなければ履行前に解除でき、責任も551条で軽くなる。
- 不動産の贈与も177条の対抗問題になる点は売買と同じ。
贈与と税金の区別
民法の贈与を学ぶと、贈与税や不動産取得税と混ざりやすくなります。宅建試験では、民法の論点として問われる贈与と、税・その他の科目で問われる贈与の課税は、別の問題として出題されます。ここでは「どの税がかかるか」の区別だけを扱い、控除額や特例の数字は贈与税と相続税に譲ります。
贈与税は受贈者にかかる
贈与税の納税義務者は、贈与によって財産を取得した個人、つまり受贈者です(相続税法1条の4)。民法上、財産を与える債務を負うのは贈与者ですが、税を納めるのは財産を受け取った側です。民法の当事者関係と納税義務者の関係が逆向きになる点で、混同しやすいところです。
死因贈与には相続税がかかる
相続税法1条の3第1項1号は、相続税の納税義務者を「相続又は遺贈(贈与をした者の死亡により効力を生ずる贈与を含む。以下同じ。)により財産を取得した」者と定めています。死因贈与は、税法上は遺贈と同じ扱いで、贈与税ではなく相続税の対象になります。また、同項5号は、以下で用いる「贈与」から「贈与をした者の死亡により効力を生ずる贈与」を除いており、贈与税の納税義務者を定める1条の4の「贈与」にも死因贈与は含まれません。
民法では554条が遺贈の規定を準用し、税法では死因贈与を遺贈に含めて相続税の対象にしている、という形で、民法と税法の扱いがそろっている場面です。
不動産取得税は贈与でもかかる
不動産取得税は、不動産の取得に対し、その取得者に課されます(地方税法73条の2第1項)。売買か贈与かを問わず、不動産を取得すれば課税の対象になります。無償で取得したから非課税になる、ということはありません。
非課税とされるのは、地方税法73条の7が列挙する取得で、その1号は「相続(包括遺贈及び被相続人から相続人に対してなされた遺贈を含む。)による不動産の取得」です。相続による取得は非課税、贈与による取得は課税、という対比が出題の型になります。不動産取得税の非課税と軽減の全体は不動産取得税で扱っています。
登録免許税は贈与のほうが高い
登録免許税法の別表第一は、不動産の所有権の移転の登記について、相続または法人の合併による移転の登記を不動産の価額の千分の四、その他の原因による移転の登記を千分の二十としています。贈与による所有権移転登記は「その他の原因」に当たるので、千分の二十です。相続による移転登記に比べて税率が高くなっています。登録免許税の税率と軽減措置の全体は登録免許税で確認できます。
この節の要点
- 贈与税の納税義務者は受贈者。死因贈与は相続税の対象。
- 不動産取得税は贈与による取得にも課税され、相続による取得は非課税。
- 所有権移転登記の登録免許税は、相続が千分の四、贈与は千分の二十。
相続法・債権者との接点
贈与は、相続や債権者との関係でも問題になります。いずれも贈与の節の外にある条文ですが、権利関係の問題で贈与が登場する場面として押さえておく価値があります。
特別受益と持戻し免除の推定
共同相続人の中に、被相続人から婚姻・養子縁組のため、または生計の資本として贈与を受けた者がいるときは、その贈与の価額を相続財産に加えたものを基準に相続分を計算し、その者の相続分からその贈与の価額を控除します(903条1項)。生前に受けた贈与を相続分の前渡しとして扱う仕組みで、特別受益の持戻しと呼ばれます。
903条4項は、婚姻期間が20年以上の夫婦の一方である被相続人が、他方に対し、その居住の用に供する建物またはその敷地について遺贈または贈与をしたときは、持戻しをしない旨の意思を表示したものと推定すると定めています。長年連れ添った配偶者に自宅を贈与した場合、その自宅は原則として遺産分割の計算に持ち戻されません。配偶者の居住を保護するという点で、配偶者居住権と同じ方向を向いた規定です。配偶者居住権の要件と効果は配偶者居住権で扱っています。
遺留分の算定に加算される贈与
遺留分を算定するための財産の価額は、被相続人が相続開始の時に有していた財産の価額に、その贈与した財産の価額を加えた額から債務の全額を控除した額です(1043条1項)。ここで加算される贈与は、原則として相続開始前の1年間にしたものに限られますが、当事者双方が遺留分権利者に損害を加えることを知って贈与をしたときは、1年前の日より前のものも加算されます(1044条1項)。
相続人に対する贈与については、1年が10年に読み替えられ、加算されるのは婚姻・養子縁組のため、または生計の資本として受けた贈与に限られます(1044条3項)。遺留分を侵害された遺留分権利者は、受贈者に対しても遺留分侵害額に相当する金銭の支払を請求することができます(1046条1項)。
詐害行為取消請求の対象になる
債務者が、債権者を害することを知りながら自分の財産を他人に贈与した場合、債権者は詐害行為取消請求をすることができます(424条1項)。無償で財産を手放す贈与は、債務者の責任財産を減らす典型的な行為です。ただし、受益者(受贈者)がその行為の時に債権者を害することを知らなかったときは、取消しを請求できません(同項ただし書)。詐害行為取消権の要件と効果は債権者代位権と詐害行為取消権で扱っています。
この節の要点
- 生計の資本などとしての贈与は特別受益として持ち戻される(903条1項)。婚姻20年以上の夫婦間の居住用不動産の贈与は持戻し免除が推定される(903条4項)。
- 遺留分の算定には、原則として相続開始前1年間の贈与が加算され、相続人への一定の贈与は10年間が対象になる(1044条)。
- 債権者を害する贈与は詐害行為取消請求の対象になる(424条)。
試験での出題ポイント
贈与の論点は、権利関係の中で独立した1問として出ることもあれば、使用貸借・売買・相続の問題の肢の一つとして出ることもあります。条文が6か条しかないぶん、肢の作り方は限られています。典型的な引っかけを型として整理します。
「成立しない」と「解除できる」をすり替える
書面によらない贈与について「効力を生じない」「無効である」と書く肢です。贈与は諾成契約で、書面がなくても成立しています。550条は解除できるとしているだけです。成立の問題と解除の問題を一つに縮めた肢は誤りになります。
履行の終わった時点をずらす
不動産の書面によらない贈与で、「所有権移転登記がされても、引渡しがされるまでは解除できる」「引渡しを受けても、登記がされるまでは解除できる」と書く肢です。判例は、引渡しと登記のどちらか一方があれば履行が終わったとしているので、いずれも誤りです。逆に、どちらもされていなければ、書面によらない贈与は解除できます。
解除できる者を絞る
「贈与者に限り解除できる」と書く肢です。550条は「各当事者」としています。
書面の範囲を狭める
「贈与契約書を当事者間で作成していない限り、書面による贈与とはいえない」と書く肢です。判例は、書面に贈与がされたことを確実に看取しうる程度の記載があれば足りるとしています。
改正前の担保責任の書き方を出す
「贈与者は、贈与の目的物の瑕疵について責任を負わない。ただし、知りながら告げなかったときはこの限りでない」という改正前の条文のままの肢です。現在の551条1項は、特定した時の状態で引き渡すことを約したものと推定する規定であり、「知りながら告げなかった」という基準は条文にありません。改正前の知識で正しいと判断しないよう注意が必要です。
負担付贈与の解除を否定する
「負担付贈与であっても贈与である以上、受贈者が負担を履行しないことを理由に贈与者が解除することはできない」と書く肢です。553条により双務契約の規定が準用され、贈与者は解除できます。
負担付贈与の責任の範囲を広げる
「負担付贈与の贈与者は、売主と同じく担保の責任を負う」とだけ書き、「負担の限度において」を落とした肢、あるいは「負担の額を超えて損害の全部について責任を負う」と書く肢です。責任は負担の限度にとどまります。
定期贈与の失効の範囲を絞る
「定期贈与は、贈与者の死亡によって効力を失うが、受贈者が死亡しても受贈者の相続人に対する給付は続く」と書く肢です。552条は贈与者・受贈者のどちらの死亡でも効力を失うとしています。
死因贈与に遺言の方式を要求する
「死因贈与は、遺言の方式に従わなければ効力を生じない」と書く肢です。判例は遺言の方式の規定は死因贈与に準用されないとしています。
死因贈与の撤回を全面的に否定または肯定する
「死因贈与は契約であるから、贈与者は撤回することができない」「死因贈与は、受贈者が負担を履行した後でも、贈与者がいつでも撤回できる」と書く肢です。原則として撤回でき(1022条の準用)、負担付死因贈与で受贈者が生前に負担を履行していれば、特段の事情がない限り撤回できません。
税の科目で「無償だから非課税」と書く
不動産取得税について「贈与による不動産の取得は、対価の支払がないため課税されない」と書く肢です。不動産取得税は取得に課税されるもので、非課税は相続などの列挙された取得に限られます。
覚え方・整理の仕方
「無償だから」の一本で理由を通す
贈与の条文の結論は、ほとんどが「無償だから」で説明できます。対価を受け取らないから、口約束なら履行前に離れられる(550条)。対価を受け取らないから、特定した時の状態で渡せば足りると推定される(551条1項)。逆に、受贈者が負担を負うと有償性が混じるので、その限度で売主と同じ責任を負い(551条2項)、双務契約の規定が準用される(553条)。結論を覚えるより先に、この一本の理由を体に入れておくと、見たことのない肢にも対応できます。
550条は「書面・履行・各当事者」の三点で読む
550条の肢を見たら、次の順で確認します。書面があるか。あれば解除できない。書面がなければ、履行が終わったか。不動産なら引渡しか登記のどちらかがあれば終わっている。終わっていなければ、贈与者・受贈者のどちらでも解除できる。この三段の手順で、ほとんどの肢が処理できます。
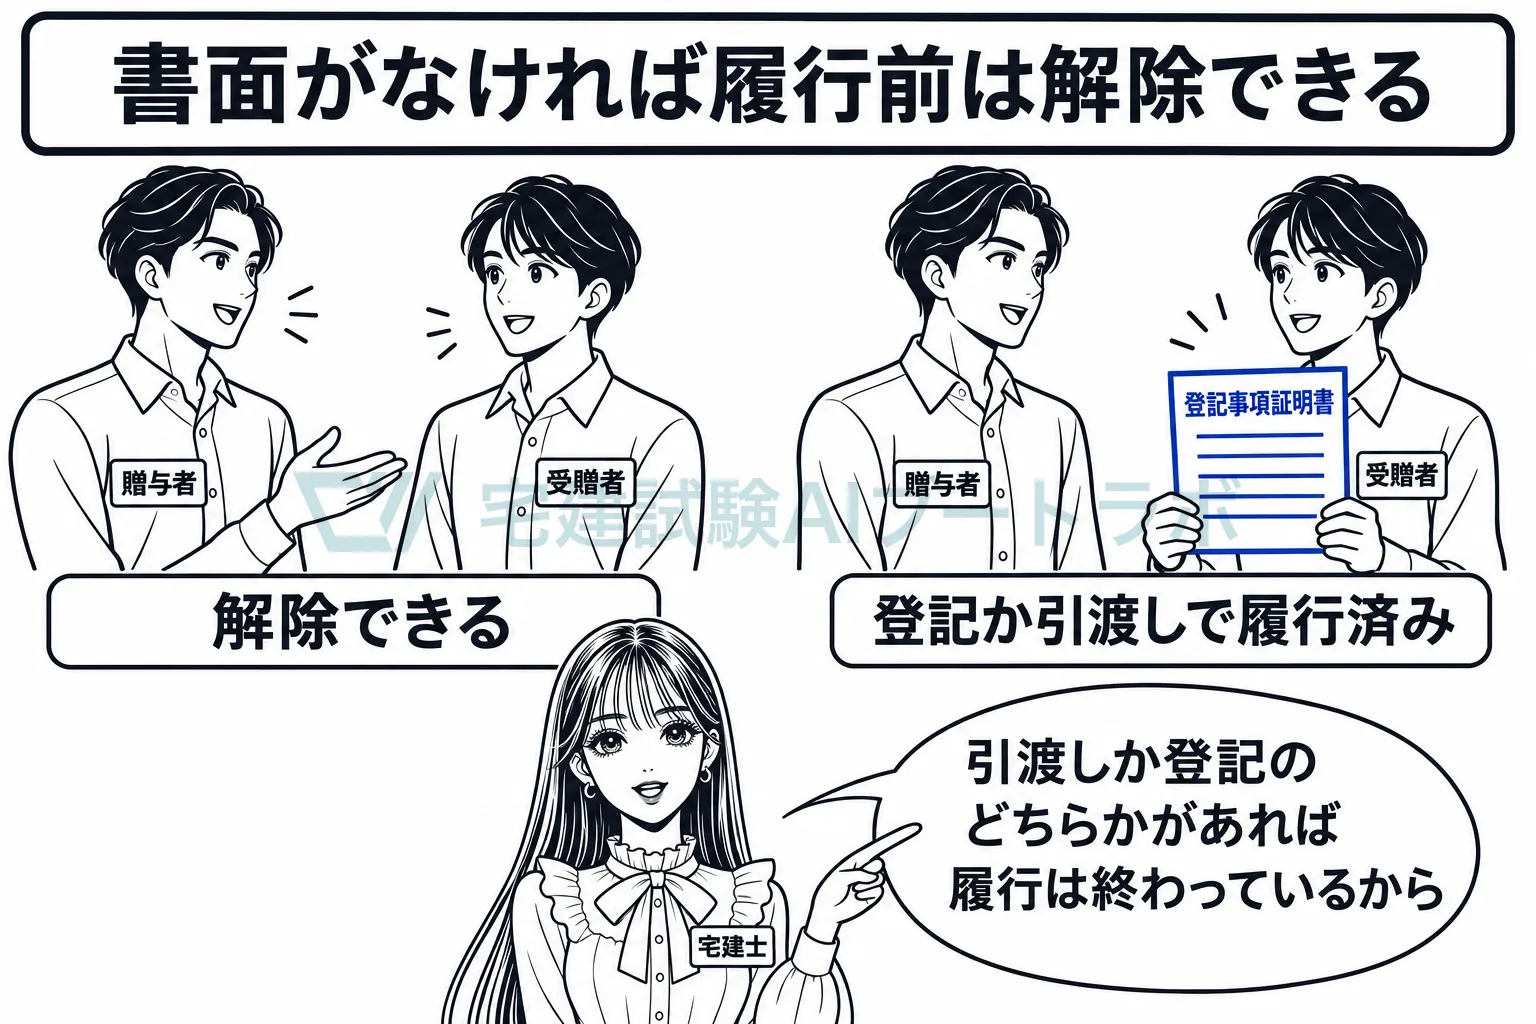
不動産の「履行の終わった」は「どちらか一方」
引渡しと登記の関係は、「両方」ではなく「どちらか一方」と覚えます。引渡しだけでも、登記だけでも、履行は終わっています。書面によらない不動産の贈与を解除できるのは、引渡しも登記もまだの段階だけです。
無償契約の三兄弟で551条を束ねる
贈与、使用貸借、無利息の消費貸借の三つは、いずれも551条が働く無償契約です。使用貸借は596条、無利息の消費貸借は590条1項で551条を準用しています。さらに、書面の有無で拘束力が変わる点では、贈与(550条)と使用貸借(593条の2)が対になります。無償契約をこの束で整理しておくと、使用貸借の問題で贈与の知識を、贈与の問題で使用貸借の知識を使い回せます。
特殊な贈与は「死亡」で二つを分ける
552条と554条は、どちらも「死亡」が出てくるので混同しやすい条文です。定期贈与は死亡によって「効力を失う」、死因贈与は死亡によって「効力を生ずる」。失うのが552条、生ずるのが554条、と動詞で区別します。
死因贈与は「契約なのに遺言の顔をしている」
死因贈与は、成立の面では契約の顔をしていて、遺言の方式は要りません。効力の面では遺言の顔をしていて、贈与者は生前に撤回できます。そのうえで、受贈者が負担を履行していれば、契約の顔が強く出て撤回が制限されます。成立は契約、撤回は遺言、負担履行後は契約、という三段で覚えておくと、判例の結論が一つの筋にまとまります。
税は「誰に」「何の税が」の二問で分ける
民法の贈与で財産を与えるのは贈与者、贈与税を納めるのは受贈者。死因贈与は贈与税ではなく相続税。不動産取得税は贈与なら課税、相続なら非課税。登録免許税は贈与が千分の二十、相続が千分の四。民法の問題を解くときに税の知識を持ち込まず、税の問題では民法の「無償だから」を持ち込まない、という切り分けを意識します。
理解度チェッククイズ
Q1. 書面によらない贈与は、効力を生じない。
答えを見る
×。贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって効力を生ずる諾成契約です(民法549条)。書面によらない贈与も有効に成立しており、550条はそれを各当事者が解除できるとしているだけです。また、履行の終わった部分は解除できません(550条ただし書)。Q2. 書面によらずに土地を贈与した者は、受贈者に所有権移転登記をした後であっても、土地の引渡しをする前であれば、贈与を解除することができる。
答えを見る
×。書面によらない贈与は、履行の終わった部分については解除できません(民法550条ただし書)。判例は、不動産の贈与では、所有権移転登記がされれば引渡しが未了でも履行が終わったものとしています。引渡しがされた場合も、登記が未了であっても同様です。Q3. 負担付贈与において、受贈者がその負担である義務を履行しない場合、贈与者は、贈与契約を解除することができる。
答えを見る
○。負担付贈与については、その性質に反しない限り、双務契約に関する規定が準用されます(民法553条)。受贈者が負担を履行しないときは、贈与者は541条以下の規定に従って契約を解除することができます。なお、負担付贈与の贈与者は、負担の限度において売主と同じく担保の責任を負います(551条2項)。Q4. 定期の給付を目的とする贈与は、贈与者が死亡したときは効力を失うが、受贈者が死亡したときは、受贈者の相続人に対する給付として存続する。
答えを見る
×。定期の給付を目的とする贈与は、贈与者または受贈者の死亡によって効力を失います(民法552条)。どちらの死亡でも失効します。Q5. 贈与者の死亡によって効力を生ずる贈与は、遺言の方式に従ってしなければ効力を生じない。
答えを見る
×。死因贈与には、その性質に反しない限り遺贈に関する規定が準用されますが(民法554条)、死因贈与は契約であり、判例は遺言の方式に関する規定は準用されないとしています。一方、遺言の撤回に関する1022条は、方式に関する部分を除いて準用されるとするのが判例で、贈与者は原則として生前に死因贈与を撤回することができます。まとめ
- 贈与の性質 — 贈与は合意だけで成立する諾成契約で、無償・片務の契約です(民法549条)。2020年の改正で「ある財産」と書かれ、他人の財産の贈与も有効に成立します。
- 書面によらない贈与 — 各当事者が解除できますが、履行の終わった部分は解除できません(550条)。書面は贈与がされたことを確実に読み取れる記載があれば足り、不動産は引渡しか登記のどちらか一方で履行が終わります。
- 贈与者の引渡義務 — 贈与者は、特定した時の状態で引き渡すことを約したものと推定されます(551条1項)。この規定は使用貸借(596条)と無利息の消費貸借(590条1項)に準用されます。
- 定期贈与 — 贈与者・受贈者のどちらが死亡しても効力を失います(552条)。
- 負担付贈与 — 双務契約の規定が準用され(553条)、負担の不履行を理由に解除できます。贈与者は負担の限度で売主と同じ担保責任を負います(551条2項)。
- 死因贈与 — 遺贈の規定が性質に反しない限り準用されます(554条)。遺言の方式は不要で、撤回は原則として可能ですが、負担付死因贈与で受贈者が生前に負担を履行していれば、特段の事情がない限り撤回できません。
- 税との区別 — 贈与税は受贈者にかかり、死因贈与は相続税の対象です。不動産取得税は贈与による取得に課税され、相続による取得は非課税です。所有権移転登記の登録免許税は、贈与が千分の二十、相続が千分の四です。
宅建試験AIブートラボのアプリでは、贈与・使用貸借などの無償契約の肢を権利関係の演習でまとめて解き、550条と551条の読み方を確認できます。