居住用財産の3,000万円特別控除きょじゅうようざいさんのさんぜんまんえんとくべつこうじょ
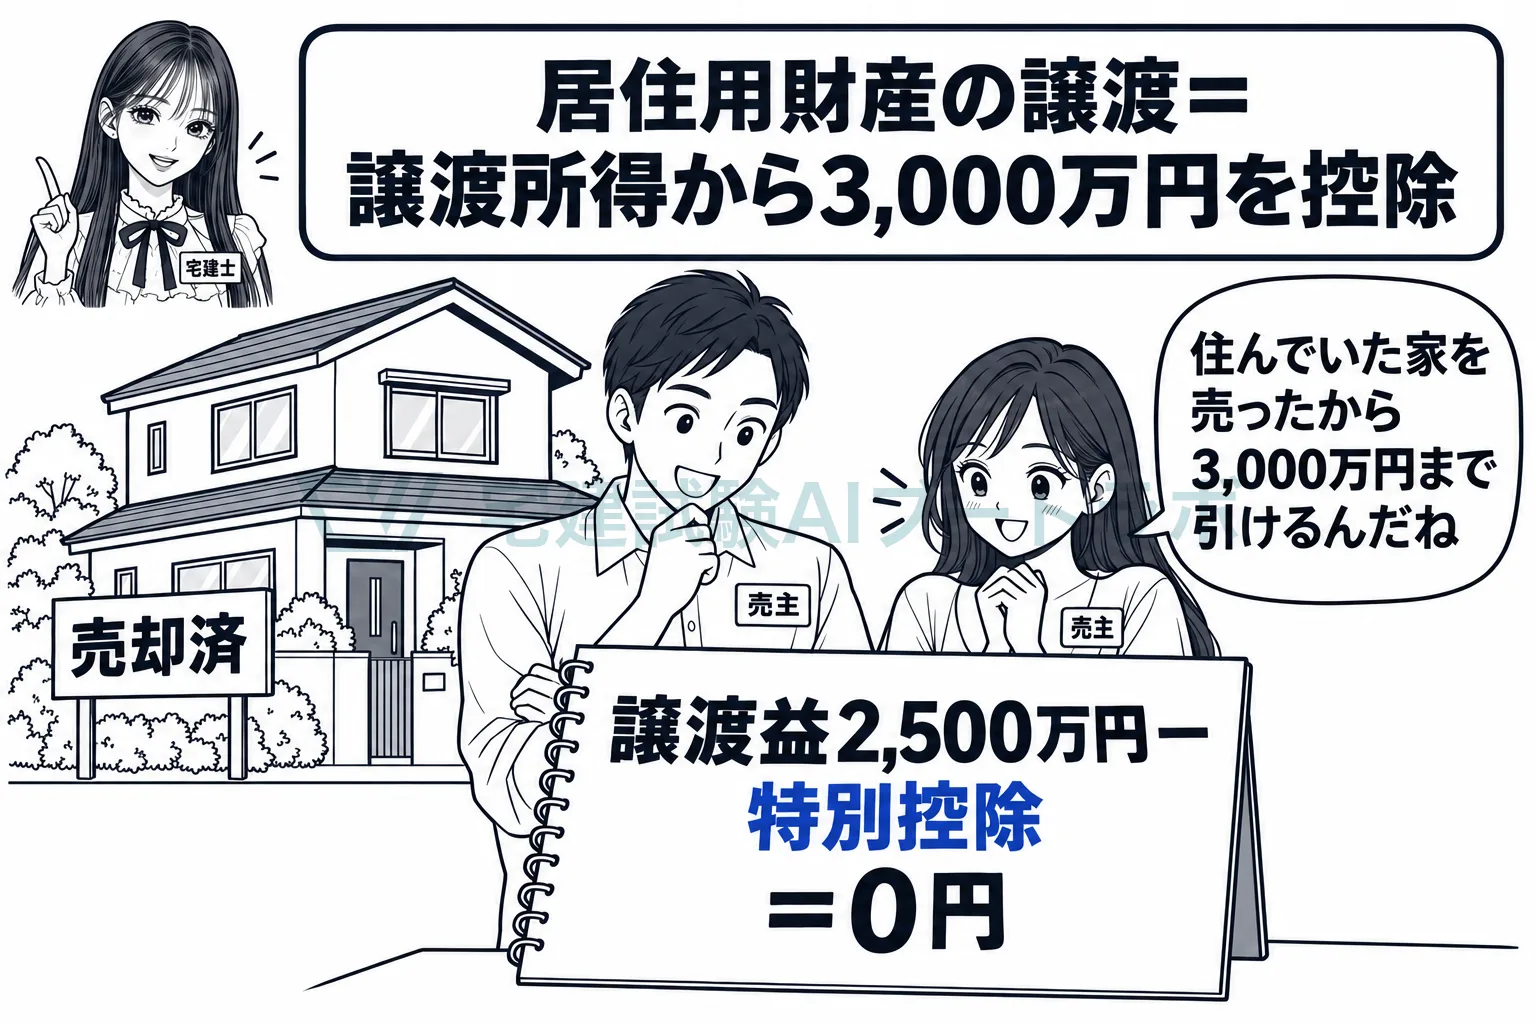
個人が居住用財産を譲渡した場合に、譲渡所得の金額から3,000万円を控除する特例です(租税特別措置法35条1項)。つまり、自分が住んでいる家や敷地を売ったときは、値上がり益のうち3,000万円までは課税されません。
20年前に2,000万円で買った自宅が、4,500万円で売れたとします。差額の2,500万円は譲渡所得で、そのままなら税金がかかります。しかし、住まいを売った人は次の住まいを手に入れなければならず、売った代金から税金を引かれると住み替えが難しくなります。そこで、自分が住んでいる家屋やその敷地を売ったときは、譲渡所得から3,000万円までを引くことができます。この例では譲渡所得がゼロになり、税金はかかりません。
所有期間は問わず、短期譲渡所得でも控除できます
35条1項は、長期譲渡所得の金額からも、短期譲渡所得の金額からも3,000万円を控除すると定めています。買って2年で売った家でも、住んでいた家であれば使えます。所有期間10年超を求める軽減税率の特例や買換えの特例とは、この点が違います。対象は、現に住んでいる家屋とその敷地のほか、住まなくなった家屋で、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡するものです(同条2項)。
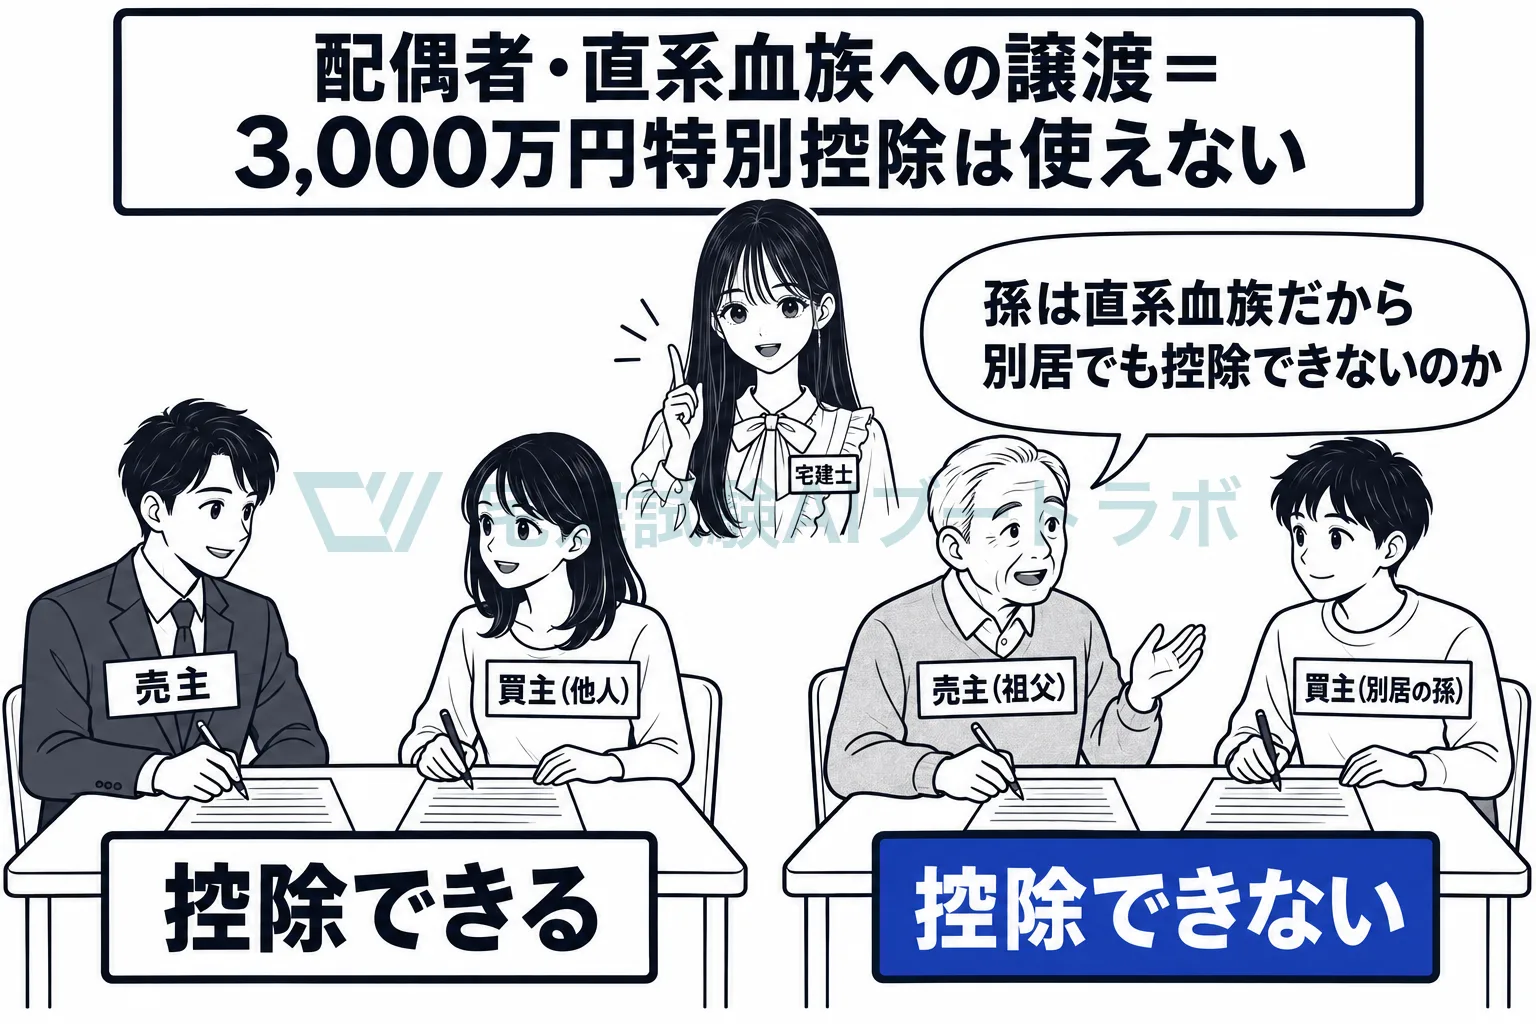
配偶者や直系血族などへの譲渡には使えません
35条2項は、配偶者その他の特別の関係がある者に対する譲渡を対象から除いています。政令が定める特別の関係がある者は、配偶者と直系血族、生計を一にしている親族、譲渡の後にその家屋に一緒に住む親族などです(施行令23条2項・20条の3第1項)。直系血族は、生計を一にしているかどうかを問わずに除かれます。離れて暮らす子や孫に売った場合でも、控除は使えません。身内の間の売り買いで税を逃れることを防ぐための線引きと考えられます。
前年又は前々年にこの特例を受けていると、使えません
35条2項は、その年の前年又は前々年に、すでにこの特別控除や特定の居住用財産の買換えの特例などの適用を受けている場合を除いています。つまり、使えるのは3年に一度です。適用を受けるには、譲渡をした年分の確定申告書にその旨を記載し、譲渡所得の計算の明細書などを添付します(同条12項)。控除の結果、税額がゼロになる場合でも確定申告は要ります。
租税特別措置法 35条2項1号その居住の用に供している家屋で政令で定めるもの(以下この項において「居住用家屋」という。)の譲渡(当該個人の配偶者その他の当該個人と政令で定める特別の関係がある者に対してするもの及び所得税法第五十八条の規定又は第三十三条から第三十三条の四まで、第三十七条、第三十七条の四若しくは第三十七条の八の規定の適用を受けるものを除く。以下この項及び次項において同じ。)又は居住用家屋とともにするその敷地の用に供されている土地若しくは当該土地の上に存する権利の譲渡(譲渡所得の基因となる不動産等の貸付けを含む。以下この項及び次項において同じ。)をした場合
試験ではこう問われる
- 生計を一にしていない孫への譲渡でも、適用を受けることができない。直系血族への譲渡は、生計を一にするかどうかを問わず除かれる
- 所有期間を問わない。短期譲渡所得からも控除できる(35条1項2号)
- 居住用財産を譲渡した場合の軽減税率の特例と重ねて適用を受けることができる
- 前年又は前々年にこの特別控除の適用を受けていると使えない(35条2項)
- 居住の用に供した年の前年にこの特別控除を受けていると、住宅ローン控除の適用を受けることができない(41条21項)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。