収用等の5,000万円特別控除しゅうようとうのごせんまんえんとくべつこうじょ
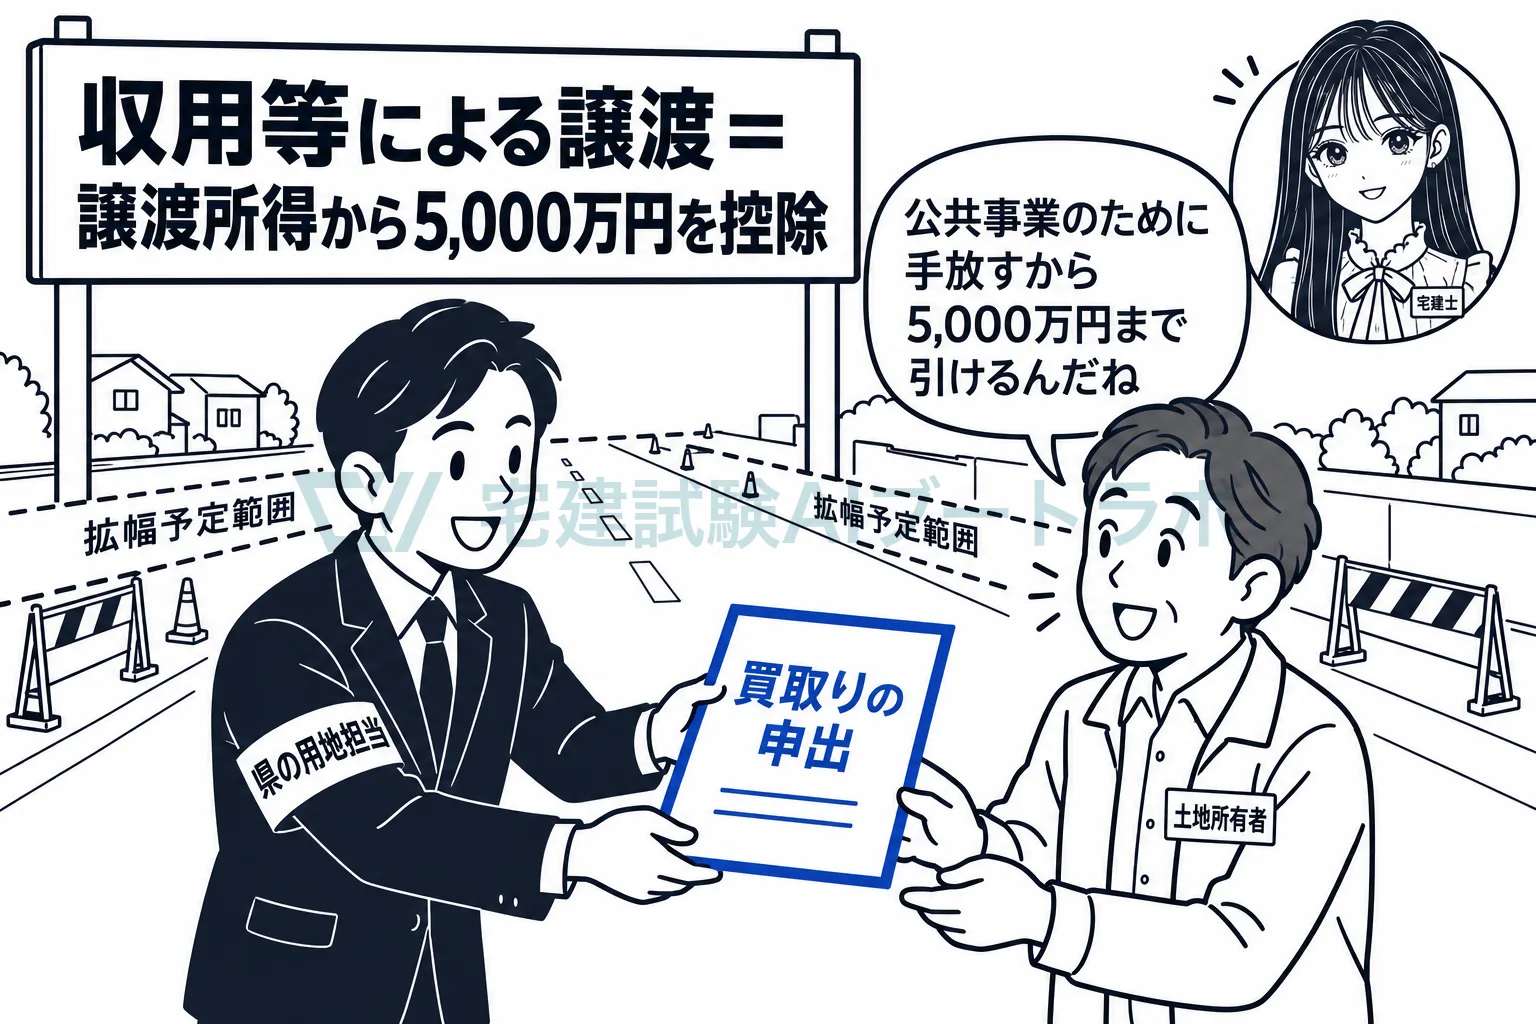
個人の資産が土地収用法などによる収用や、公共事業のための買取りの対象になった場合に、譲渡所得の金額から5,000万円を控除する特例です(租税特別措置法33条の4第1項)。つまり、道路やダムなどの公共事業のために土地や建物を手放した人は、値上がり益のうち5,000万円までは課税されません。
自宅の前の道路を広げる県の事業で、土地の一部を買い取りたいという申出が届いたとします。持ち主は売りたくて売るわけではなく、断り続ければ最後は収用されます。それなのに、受け取った補償金に普通どおり税金がかかるのでは、公共事業に協力した人が損をします。そこで、収用や公共事業のための買取りで資産を手放したときは、譲渡所得から5,000万円までを引くことができます。居住用財産の3,000万円より大きいのは、自分の意思によらない譲渡だからと考えられます。
代替資産の特例とは、どちらか一方を選びます
収用等の場合には、二つの特例があります。一つは、補償金で代わりの資産を取得したときに、その部分の譲渡がなかったものとして課税を先に送る、代替資産を取得した場合の課税の特例です(33条)。もう一つが5,000万円特別控除で、33条の4第1項は、その年中に収用等された資産のいずれについても代替資産の特例の適用を受けないときに控除すると定めています。二つを同時に使うことはできません。所有期間は問わず、長期譲渡所得からも短期譲渡所得からも控除できます。
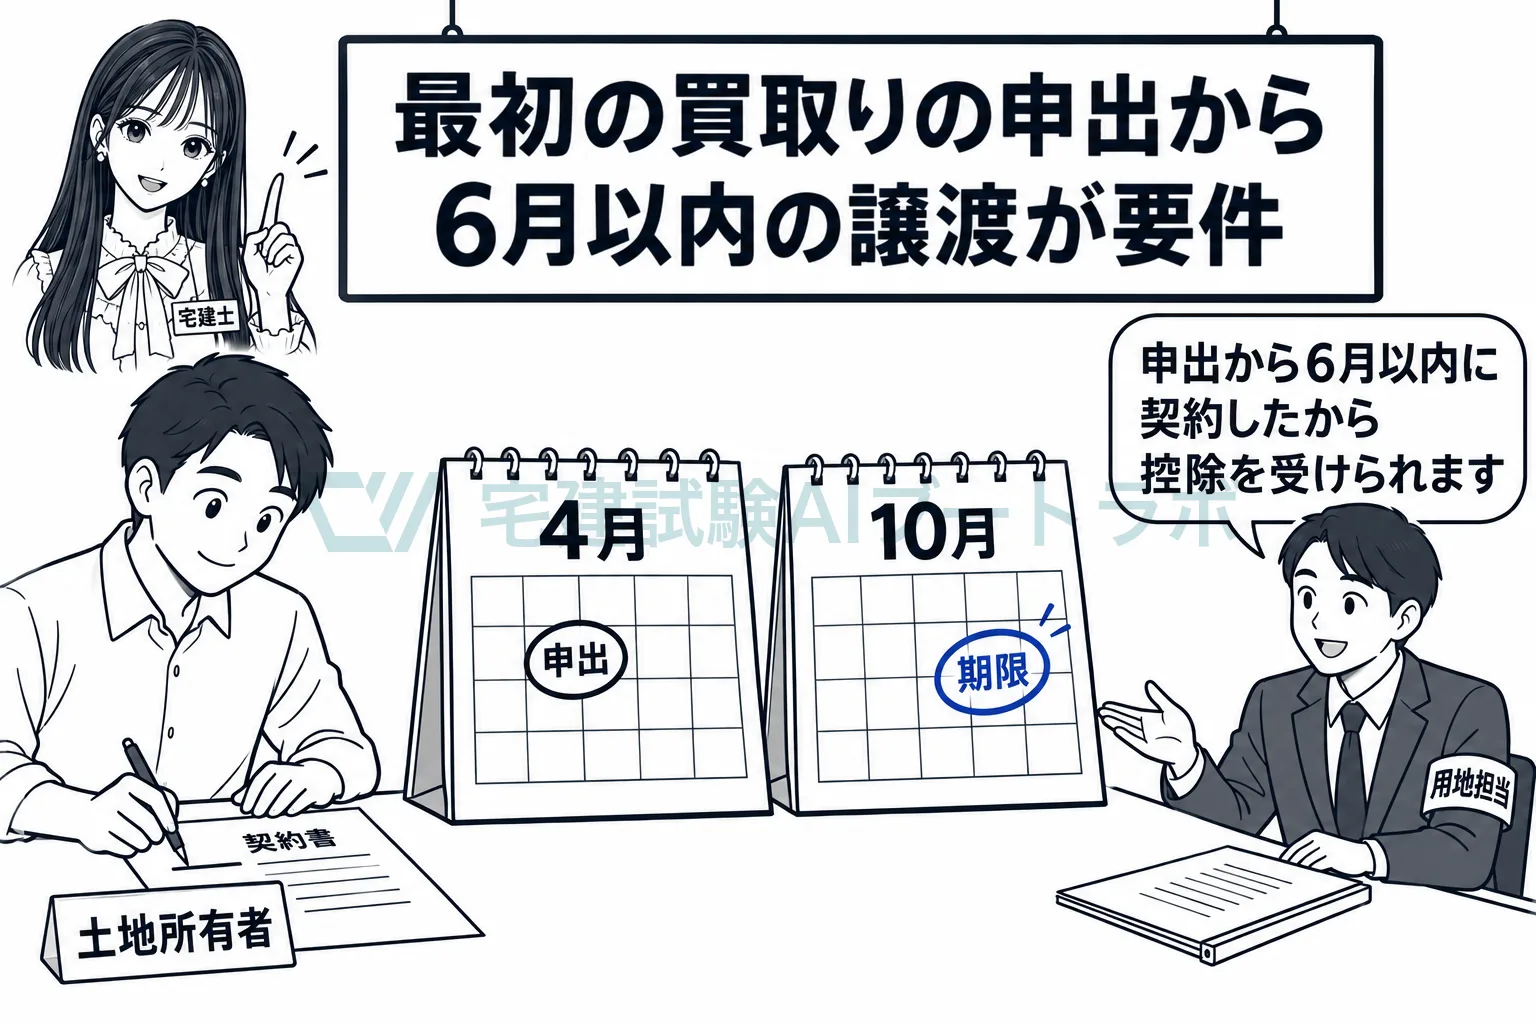
最初の申出から6月以内に譲渡することが要件です
33条の4第3項は、控除を使えない場合を並べています。公共事業の施行者から最初に買取り等の申出があった日から6月を経過した日までに譲渡しなかった場合、同じ事業のための譲渡が二以上の年にわたった場合の2年目以後の譲渡、最初に申出を受けた者以外の者が譲渡した場合などです。早く協力した人だけを優遇して、事業が長引かないようにするための要件です。
居住用財産の軽減税率の特例と、重ねて使えます
収用されたのが所有期間10年超の自宅であれば、5,000万円を控除した後の譲渡益に、居住用財産を譲渡した場合の軽減税率の特例を使うことができます。軽減税率の特例を定める31条の3第1項は、重ねて使えない特例を並べていますが、そこに33条の4は入っていないからです。これに対し、代替資産を取得した場合の課税の特例(33条)は並べられているので、その特例を受ける譲渡には軽減税率を使えません。
租税特別措置法 33条の4第1項1号第三十一条第一項中「長期譲渡所得の金額(」とあるのは、「長期譲渡所得の金額から五千万円(長期譲渡所得の金額のうち第三十三条の四第一項の規定に該当する資産の譲渡に係る部分の金額が五千万円に満たない場合には、当該資産の譲渡に係る部分の金額)を控除した金額(」とする。
試験ではこう問われる
- 5,000万円特別控除の適用を受ける場合でも、控除後の譲渡益に、居住用財産を譲渡した場合の軽減税率の特例の適用を受けることができる
- 収用等に伴い代替資産を取得した場合の課税の特例の適用を受ける場合、譲渡があったものとされる部分の譲渡益に、軽減税率の特例の適用を受けることはできない(31条の3第1項)
- 5,000万円特別控除と代替資産の特例は選択で、同時に適用を受けることはできない(33条の4第1項)
- 最初に買取り等の申出があった日から6月を経過した日までに譲渡することが要る(33条の4第3項1号)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。