譲渡所得じょうとしょとく
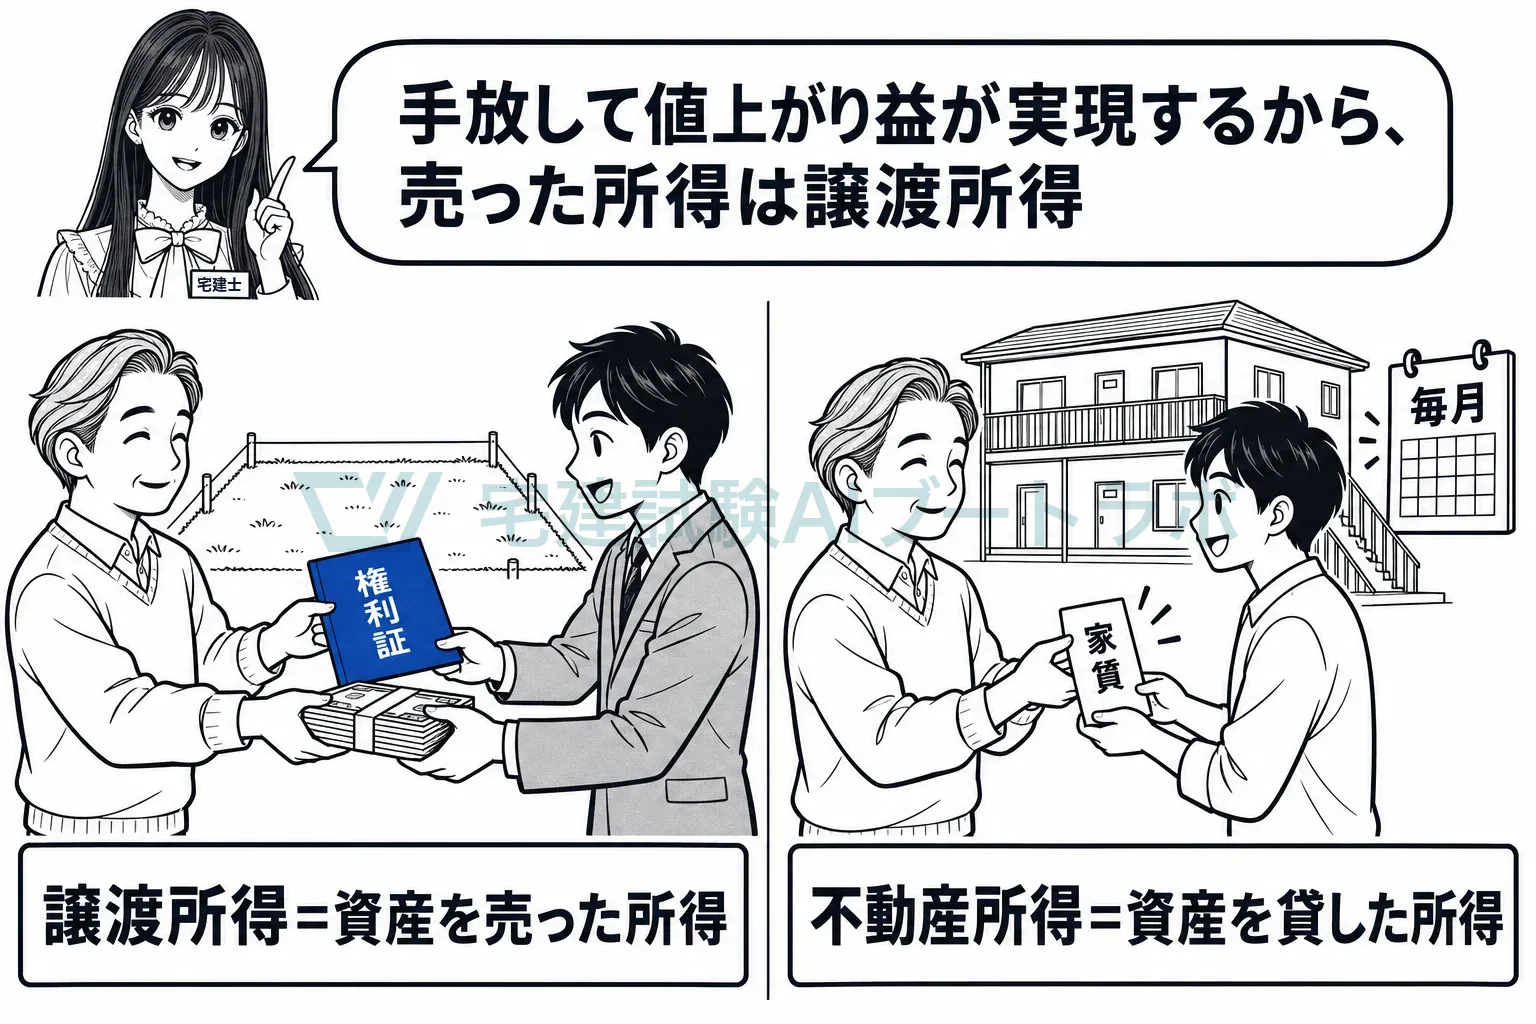
資産の譲渡による所得です(33条1項)。つまり、土地や建物などを売って手に入れた値上がり益のことで、貸して受け取る地代(不動産所得)や、商品として売る利益(事業所得)とは別の区分です。
所得税は、お金の入り方によって所得を10種類に分け、それぞれ別の計算をします。同じ一筆の土地でも、売れば値上がり益が譲渡所得、人に貸して地代をもらえば不動産所得、不動産業者が商品として売れば事業所得です。譲渡所得は「資産の譲渡」、つまり持っている資産を手放して受け取った所得を指し、何年分もの値上がり益が一度に実現するところに特徴があります。土地を売ったのではなく建物を建てさせる借地権を設定しただけでも、大きな権利金を受け取れば譲渡に含めます。
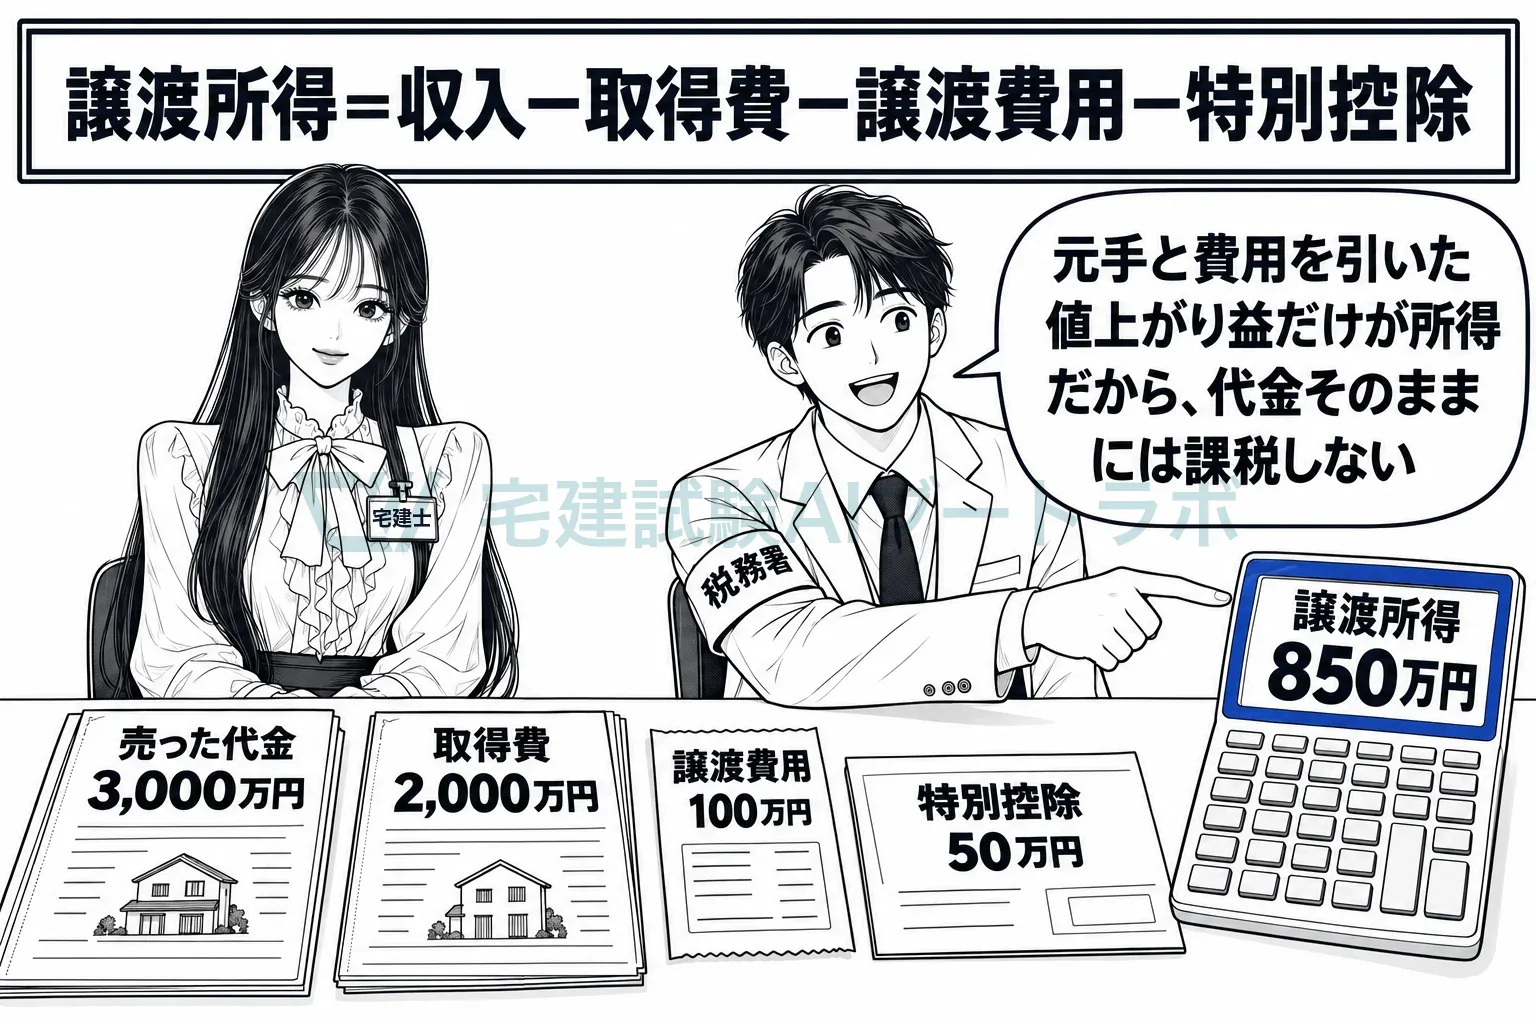
所得の金額は、収入から取得費・譲渡費用・特別控除を引きます
33条3項は、その年の総収入金額(売った代金)から、資産の取得費(買ったときの代金に設備費と改良費を加えた額、38条1項)と譲渡に要した費用(仲介手数料など)を引き、残った譲渡益からさらに譲渡所得の特別控除額を引いた金額を譲渡所得の金額としています。売った代金がそのまま課税されるのではなく、元手と費用を差し引いた値上がり益だけが対象です。この計算は、取得の日以後5年以内の譲渡(短期)とそれ以外(長期)に分けて行います。特別控除額は50万円で、譲渡益が50万円に満たないときはその譲渡益の額です(33条4項)。
棚卸資産の譲渡と山林の譲渡は、譲渡所得に含まれません
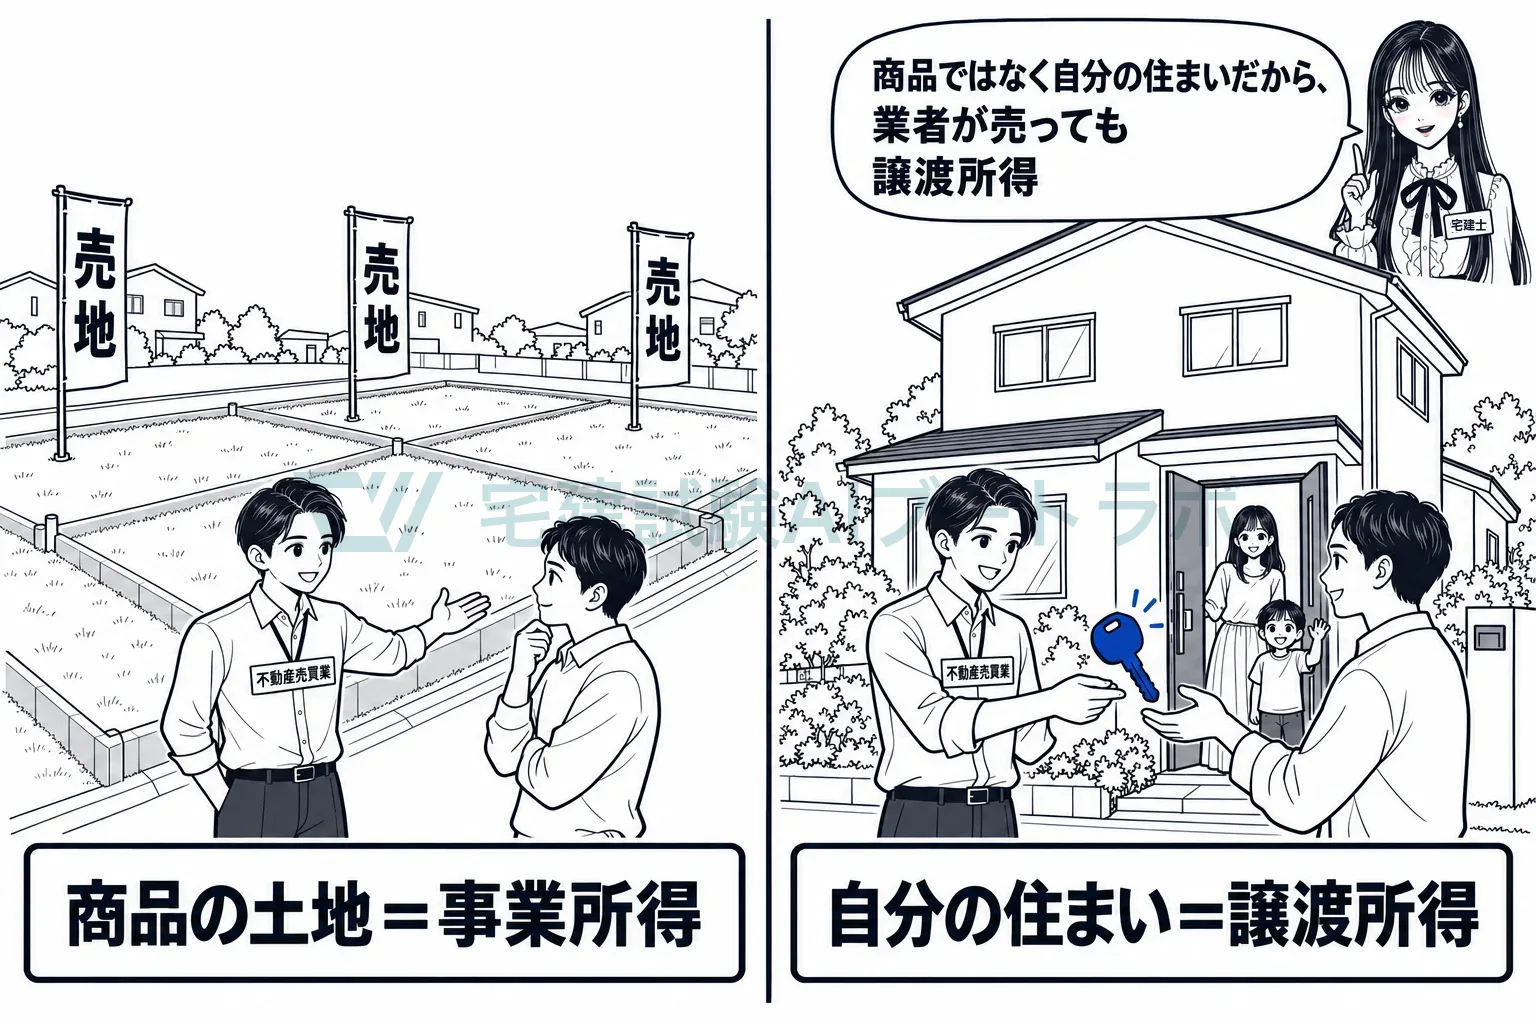
33条2項は、たな卸資産の譲渡その他営利を目的として継続的に行われる資産の譲渡による所得と、山林の伐採又は譲渡による所得を、譲渡所得から外しています。不動産業者が売るために持っている分譲地は商品(棚卸資産)なので、売った利益は事業所得です(27条1項)。山林を育てて売る所得は山林所得という別の区分になります。譲渡所得は、商売の商品ではない資産を手放したときの、たまにしか起きない所得を対象にしていると読めます。
自宅や別荘を売った所得は、不動産業者でも譲渡所得です
商品かどうかは資産の性質で決まり、持ち主の職業では決まりません。不動産売買業を営む人でも、自分が住んでいる家や保養のための別荘は売るために仕入れた商品ではないので、その譲渡は譲渡所得です。不動産賃貸業を営む人が自宅を売った場合も、貸したのではなく売ったのですから、貸付けによる所得を指す不動産所得(26条1項)ではなく譲渡所得です。
建物のための借地権の設定も、対価が大きければ譲渡に含めます
33条1項は、建物又は構築物の所有を目的とする地上権又は賃借権の設定その他契約により他人に土地を長期間使用させる行為で政令で定めるものを、資産の譲渡に含めています。施行令79条1項が、その対価として支払を受ける金額が土地の価額の10分の5を超えるものと線を引いています。土地の名義は残っていても、価額の半分を超える権利金を受け取れば、土地の大部分を手放したのと変わらないからです。詳しくは「地上権又は賃借権の設定」で扱います。
所得税法 33条1項譲渡所得とは、資産の譲渡(建物又は構築物の所有を目的とする地上権又は賃借権の設定その他契約により他人に土地を長期間使用させる行為で政令で定めるものを含む。以下この条において同じ。)による所得をいう。
試験ではこう問われる
- たな卸資産の譲渡や、営利を目的として継続的に行う資産の譲渡による所得は、譲渡所得に含まれない(33条2項1号)。不動産業者が継続的に売る土地の所得を「譲渡所得として課税される」とするのは誤り
- 取得費は、資産の取得に要した金額に設備費と改良費を加えた額(38条1項)。「取得後に支出した設備費・改良費は含まれない」は誤り
- 所得の金額は、総収入金額から取得費と譲渡費用を引き、さらに特別控除額(50万円)を引く(33条3項・4項)
- 建物所有目的の借地権の設定で、権利金が土地の価額の10分の5を超えるものは譲渡に含む(施行令79条1項)。不動産所得ではない
- 居住用財産の3,000万円特別控除は所有期間を問わないが、配偶者や直系血族などへの譲渡には使えない(租税特別措置法35条)。生計を一にしていない孫への譲渡でも不可
- 居住用財産の軽減税率の特例は、譲渡した年の1月1日で所有期間10年超が要件で、前年・前々年にこの特例を受けていると使えない(租税特別措置法31条の3)
- 収用等の5,000万円特別控除と居住用財産の軽減税率は重ねて使える。収用等に伴い代替資産を取得した場合の課税の特例を受ける部分には、軽減税率を重ねられない
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。