地上権又は賃借権の設定ちじょうけんまたはちんしゃくけんのせってい
建物又は構築物の所有を目的とする地上権や賃借権(借地権)を設定して、他人に土地を使わせることです。その対価が土地の価額の10分の5を超えるときは資産の譲渡とみなして譲渡所得になり(33条1項、施行令79条1項)、それ以下なら不動産所得です(26条1項)。
自分の土地に他人がビルを建てられるよう借地権を設定し、権利金を受け取る場面を考えてください。土地を貸して毎月の地代をもらうだけなら不動産所得ですが、権利金が土地の価額の半分を超えるような大きな額になると、地主はもう自分ではその土地を使えず、土地の大部分を売ったのと変わりません。そこで33条1項は、建物や構築物の所有を目的とする地上権や賃借権の設定を、政令の線を超えるものに限って資産の譲渡に含めています。その線が、施行令79条の「土地の価額の10分の5」です。
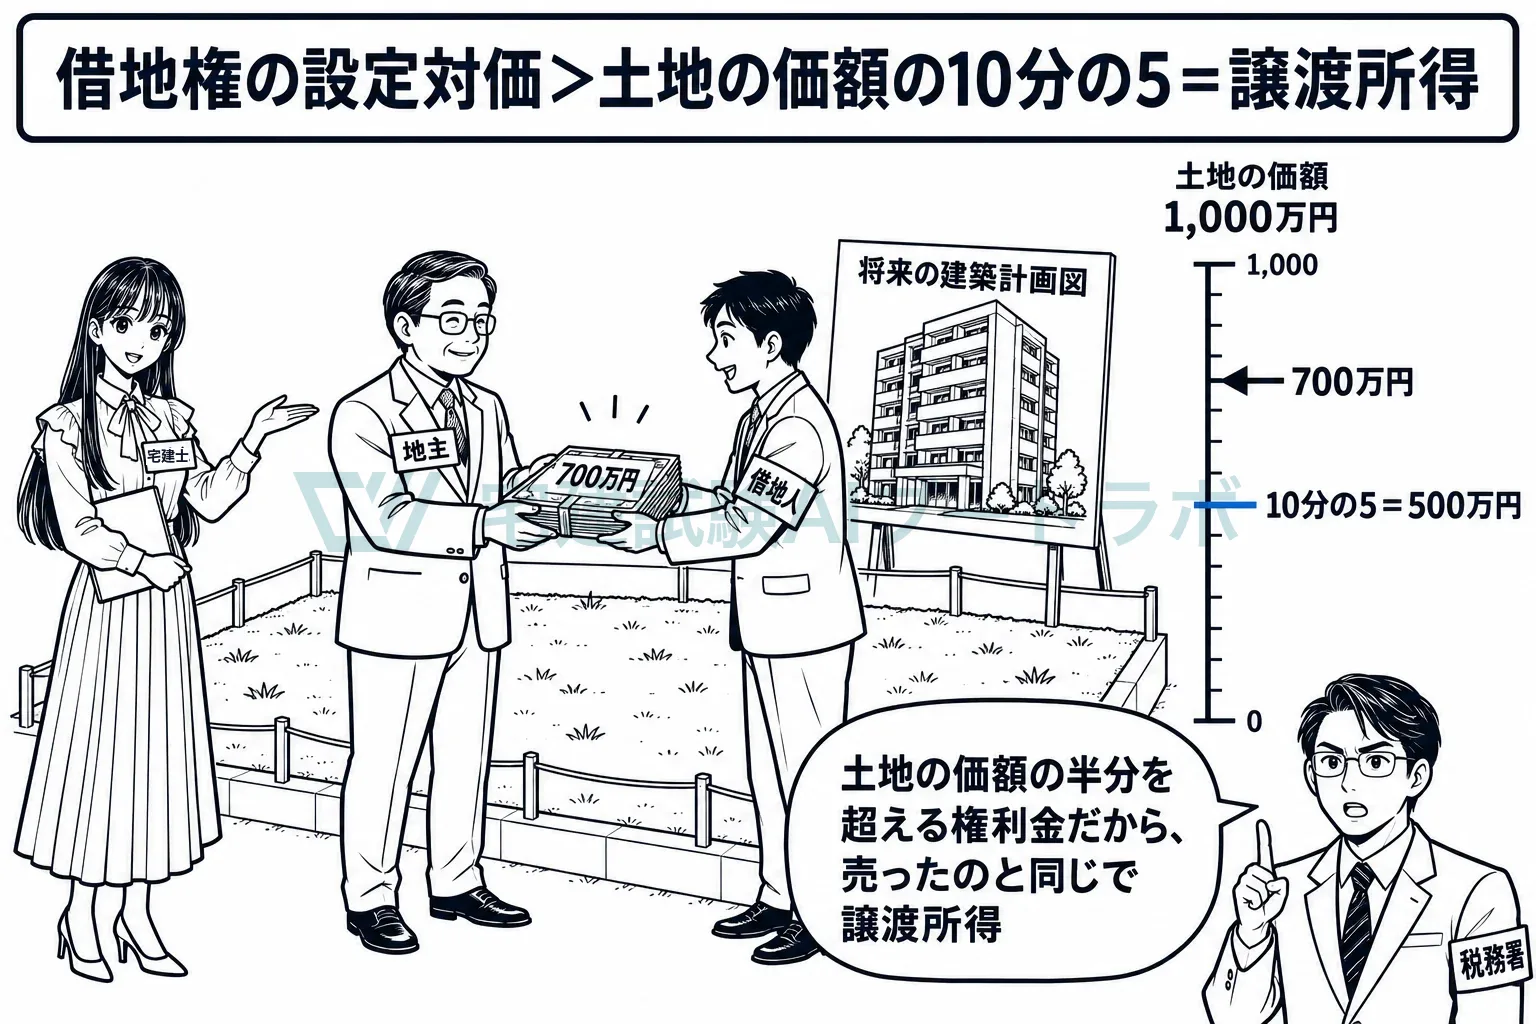
対価が土地の価額の10分の5を超えると、譲渡所得です
33条1項は、資産の譲渡に、建物又は構築物の所有を目的とする地上権又は賃借権の設定その他契約により他人に土地を長期間使用させる行為で政令で定めるものを含むと定めています。施行令79条1項1号は、建物又は構築物の全部の所有を目的とする借地権の設定で、その対価として支払を受ける金額がその土地の価額の10分の5に相当する金額を超えるものをこれに当たるとしています。土地の価額1,000万円に対して権利金700万円(10分の7)なら、譲渡所得の収入金額です。名義は残っていても、経済的には土地の大部分を手放しているからです。
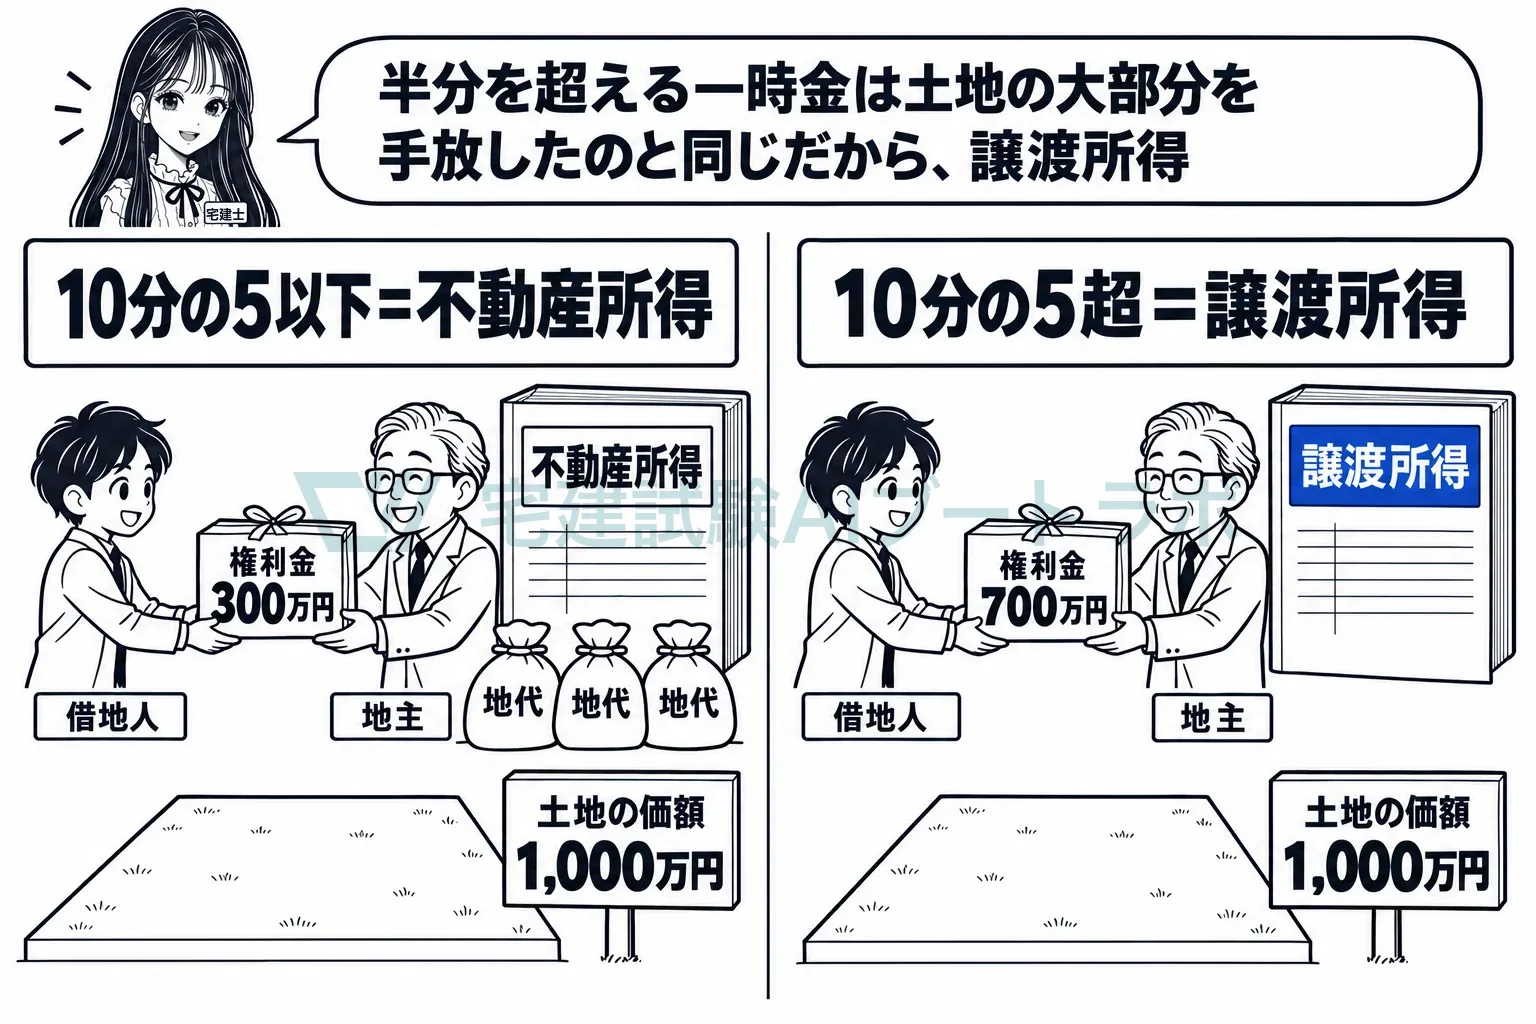
10分の5以下なら、地代と同じ不動産所得です
26条1項は、不動産所得を、不動産の貸付け(地上権の設定その他他人に不動産を使用させることを含む)による所得で、事業所得又は譲渡所得に該当するものを除いたものと定めています。対価が土地の価額の10分の5以下の権利金や、毎月の地代は不動産所得です。同じ借地権の設定でも、受け取る一時金の大きさで所得の区分が変わる仕組みです。
設定した人の職業で、線引きは変わりません
33条1項も施行令79条も、借地権を設定した居住者の業種を問いません。不動産販売業を営む人が自分の土地に建物所有目的の賃借権を設定して土地の価額の10分の5を超える対価を受け取れば、その対価は譲渡所得の収入金額です。販売用の商品として仕入れた土地の譲渡は棚卸資産の譲渡として事業所得になりますが(33条2項1号)、それは土地を売った場合の話で、借地権の設定の判定は土地の価額との比較だけで決まります。
所得税法施行令 79条1項法第三十三条第一項(譲渡所得)に規定する政令で定める行為は、建物若しくは構築物の所有を目的とする地上権若しくは賃借権(以下この条において「借地権」という。)又は地役権(…)の設定(借地権に係る土地の転貸その他他人に当該土地を使用させる行為を含む。以下この条において同じ。)のうち、その対価として支払を受ける金額が次の各号に掲げる場合の区分に応じ当該各号に定める金額の十分の五に相当する金額を超えるものとする。一 当該設定が建物若しくは構築物の全部の所有を目的とする借地権又は地役権の設定である場合(第三号に掲げる場合を除く。) その土地(借地権者にあつては、借地権。次号において同じ。)の価額(…)
試験ではこう問われる
- 建物の所有を目的とする地上権・賃借権の設定の対価(権利金)が土地の価額の10分の5を超えると、資産の譲渡とみなされ譲渡所得になる(33条1項、施行令79条1項)
- 「10分の5に相当する金額を超えるときは、不動産所得として課税される」は誤り。所得の区分を入れ替えた記述が繰り返し出る
- 10分の5以下の権利金や毎月の地代は不動産所得(26条1項)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。