居住用財産の軽減税率の特例きょじゅうようざいさんのけいげんぜいりつのとくれい
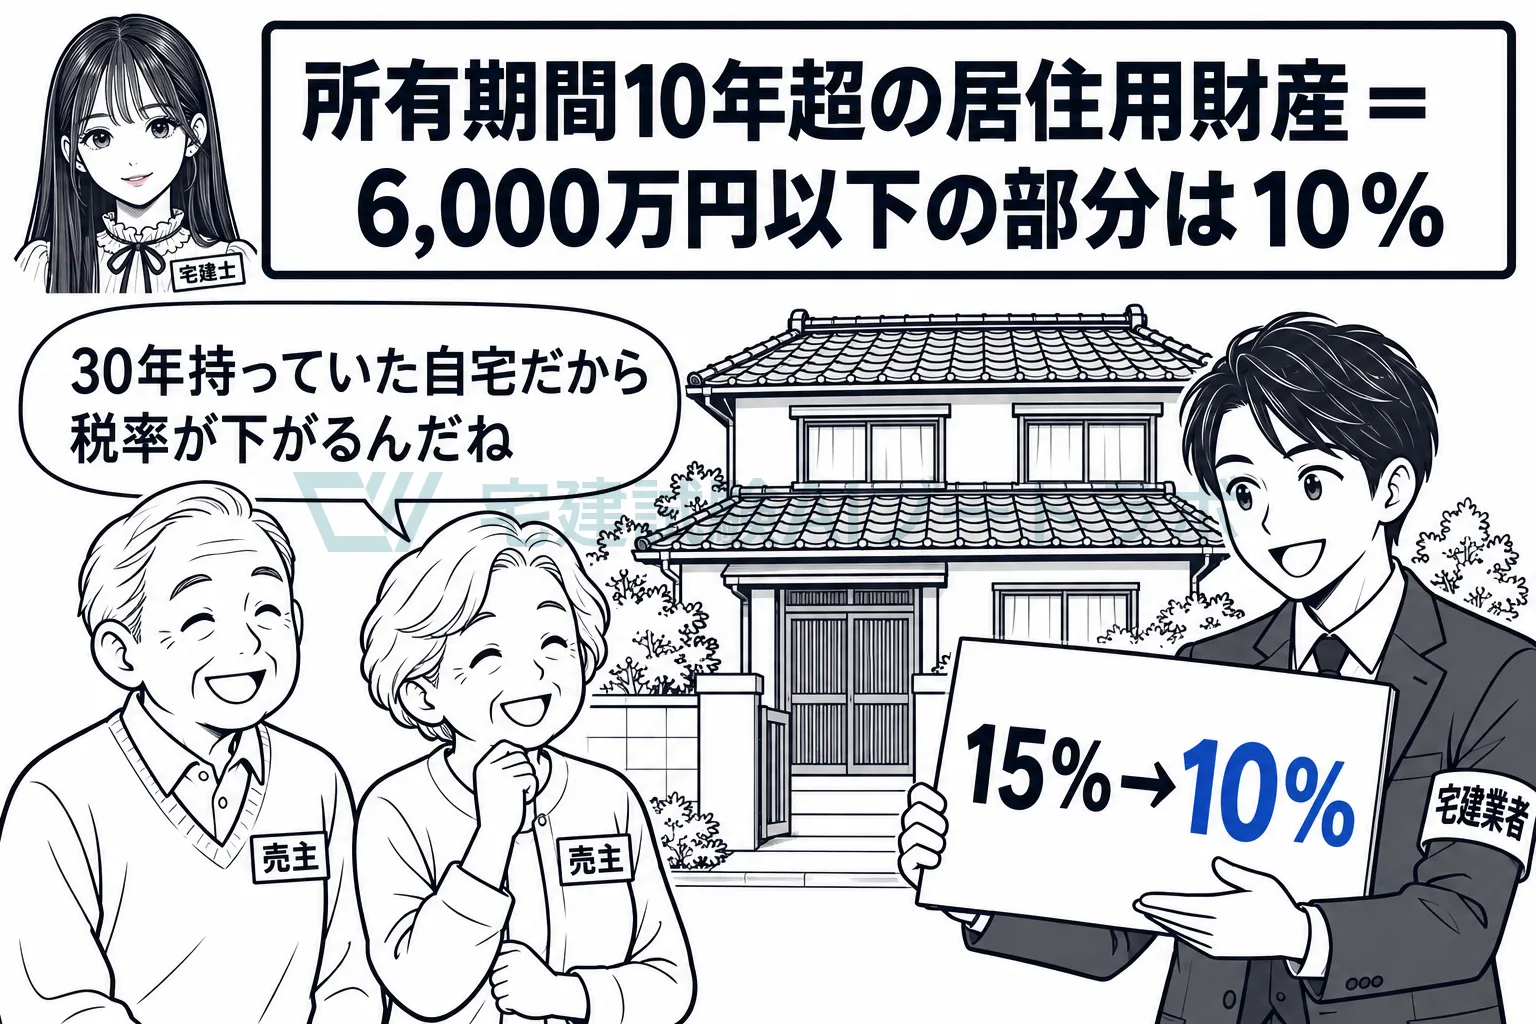
個人が、譲渡した年の1月1日において所有期間が10年を超える居住用財産を譲渡した場合に、長期譲渡所得に対する所得税の税率を、6,000万円以下の部分について100分の10に下げる特例です(租税特別措置法31条の3)。つまり、長く持っていた自宅を売ったときは、税率が普通の15%より低くなります。
30年住んだ自宅を売って、譲渡益が5,000万円出たとします。3,000万円特別控除を引いても、2,000万円が残ります。土地や建物の長期譲渡所得には、普通は所得税15%がかかります。しかし、10年を超えて持っていた自宅を売った場合は、残った譲渡益のうち6,000万円以下の部分の税率が10%に下がります。この例では、2,000万円に10%を掛けた200万円が所得税です。
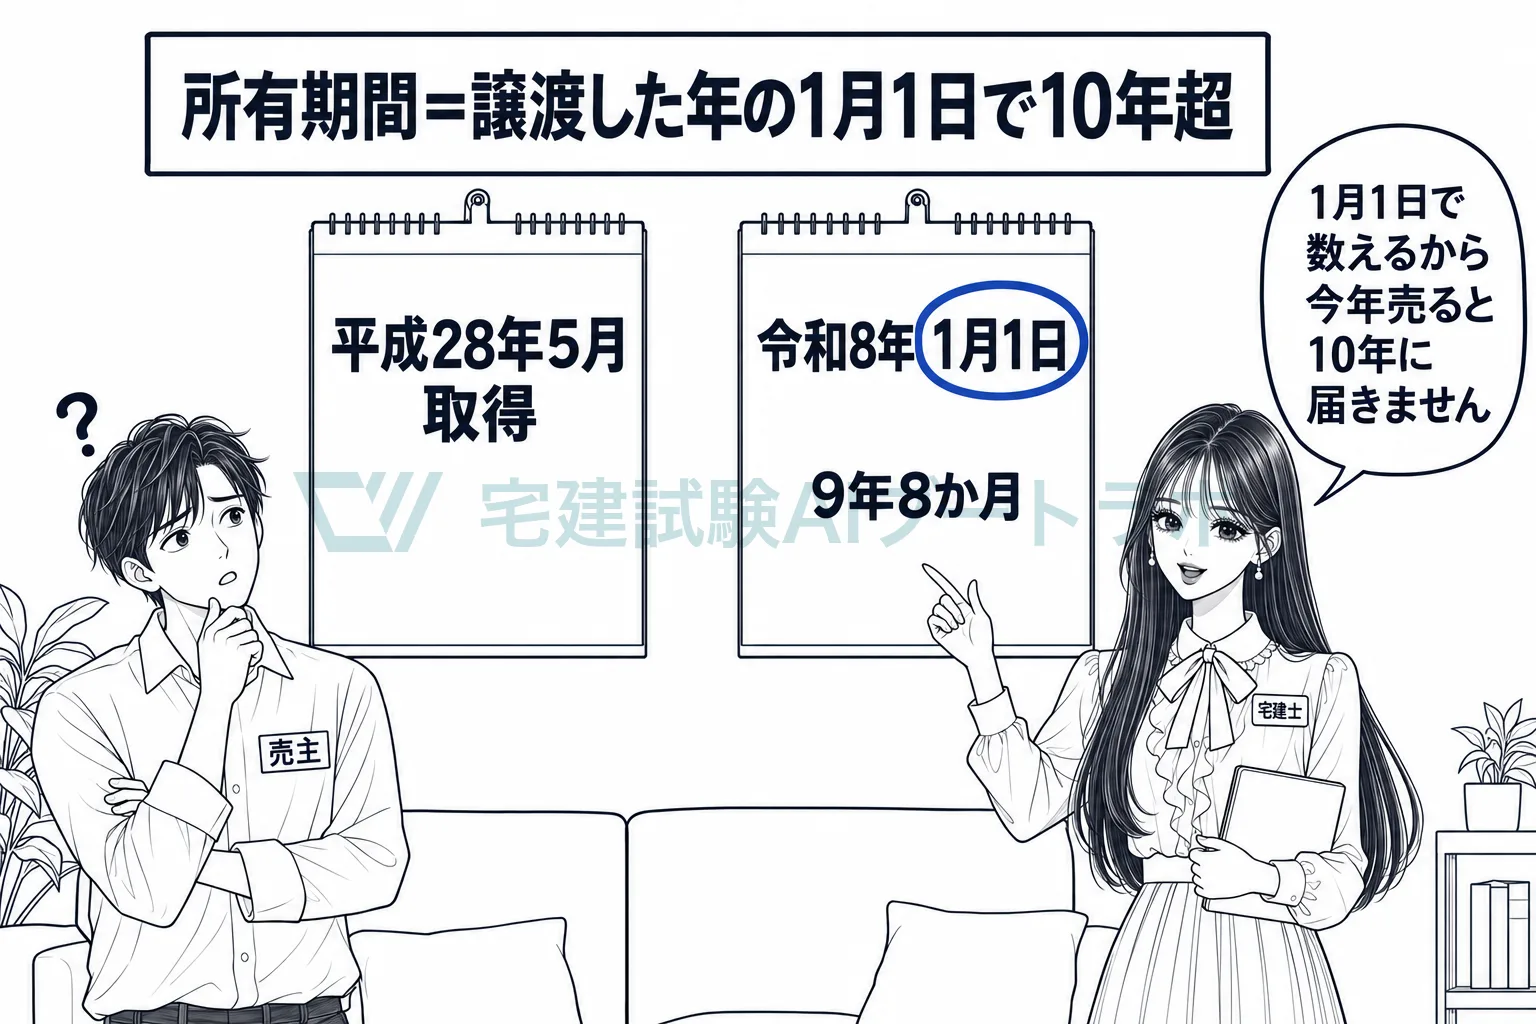
譲渡した年の1月1日で、所有期間が10年を超えることが要件です
31条の3第1項は、その年1月1日において所有期間が10年を超える居住用財産の譲渡を対象にしています。数えるのは売った日までではなく、売った年の1月1日までです。平成28年5月に買った家を令和8年8月に売ると、売った日までは10年を超えていますが、令和8年1月1日では10年に届かず、対象になりません。所有期間を問わない3,000万円特別控除とは、この点が違います。配偶者や直系血族など特別の関係がある者への譲渡が除かれることは、3,000万円特別控除と同じです。
税率は、6,000万円以下の部分が10%、超える部分が15%です
課税長期譲渡所得金額が6,000万円以下なら、その100分の10が所得税の額です。6,000万円を超えるときは、600万円に、6,000万円を超える部分の100分の15を足します(31条の3第1項1号・2号)。超える部分は普通の長期譲渡所得と同じ税率なので、軽くなるのは6,000万円までです。税率を下げる特例なので、譲渡益が出ていることが前提です。
3,000万円特別控除とは重ねて使え、3年に一度です
31条の3第1項は、重ねて使えない特例を括弧書きで並べています。特定の居住用財産の買換えの特例(36条の2)や、収用等に伴い代替資産を取得した場合の課税の特例(33条)などです。居住用財産の3,000万円特別控除(35条1項)と収用等の5,000万円特別控除(33条の4)はここに入っていないので、控除をした後の残りに軽減税率を使えます。また、その年の前年又は前々年にこの特例を受けている場合は除かれるので、使えるのは3年に一度です。
租税特別措置法 31条の3第1項(抜粋)個人が、その有する土地等又は建物等でその年一月一日において第三十一条第二項に規定する所有期間が十年を超えるもののうち居住用財産に該当するものの譲渡(…)をした場合(当該個人がその年の前年又は前々年において既にこの項の規定の適用を受けている場合を除く。)には、当該譲渡による譲渡所得については、…当該譲渡に係る課税長期譲渡所得金額に対し課する所得税の額は、…次の各号に掲げる場合の区分に応じ当該各号に定める金額に相当する額とする。
試験ではこう問われる
- 前々年にこの特例の適用を受けている場合は、適用を受けることができない。令和6年に受けていれば、令和8年の譲渡には使えない
- 収用交換等の5,000万円特別控除の適用を受ける場合でも、控除後の譲渡益に、この特例の適用を受けることができる
- 収用等に伴い代替資産を取得した場合の課税の特例を受ける場合、譲渡があったものとされる部分に、この特例は使えない
- 所有期間は、譲渡した年の1月1日において10年を超えることが要る。3,000万円特別控除は所有期間を問わない
- 居住の用に供した年の前年にこの特例を受けていると、住宅ローン控除の適用を受けることができない
- 税率は、課税長期譲渡所得金額6,000万円以下の部分が100分の10、超える部分が100分の15
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。