長期譲渡所得・短期譲渡所得ちょうきじょうとしょとく・たんきじょうとしょとく
資産の取得の日以後5年以内にされた譲渡による所得が短期譲渡所得、それ以外が長期譲渡所得です(33条3項)。ただし土地や建物の譲渡では、譲渡した年の1月1日における所有期間が5年を超えれば長期、5年以下なら短期と判定します(租税特別措置法31条・32条)。
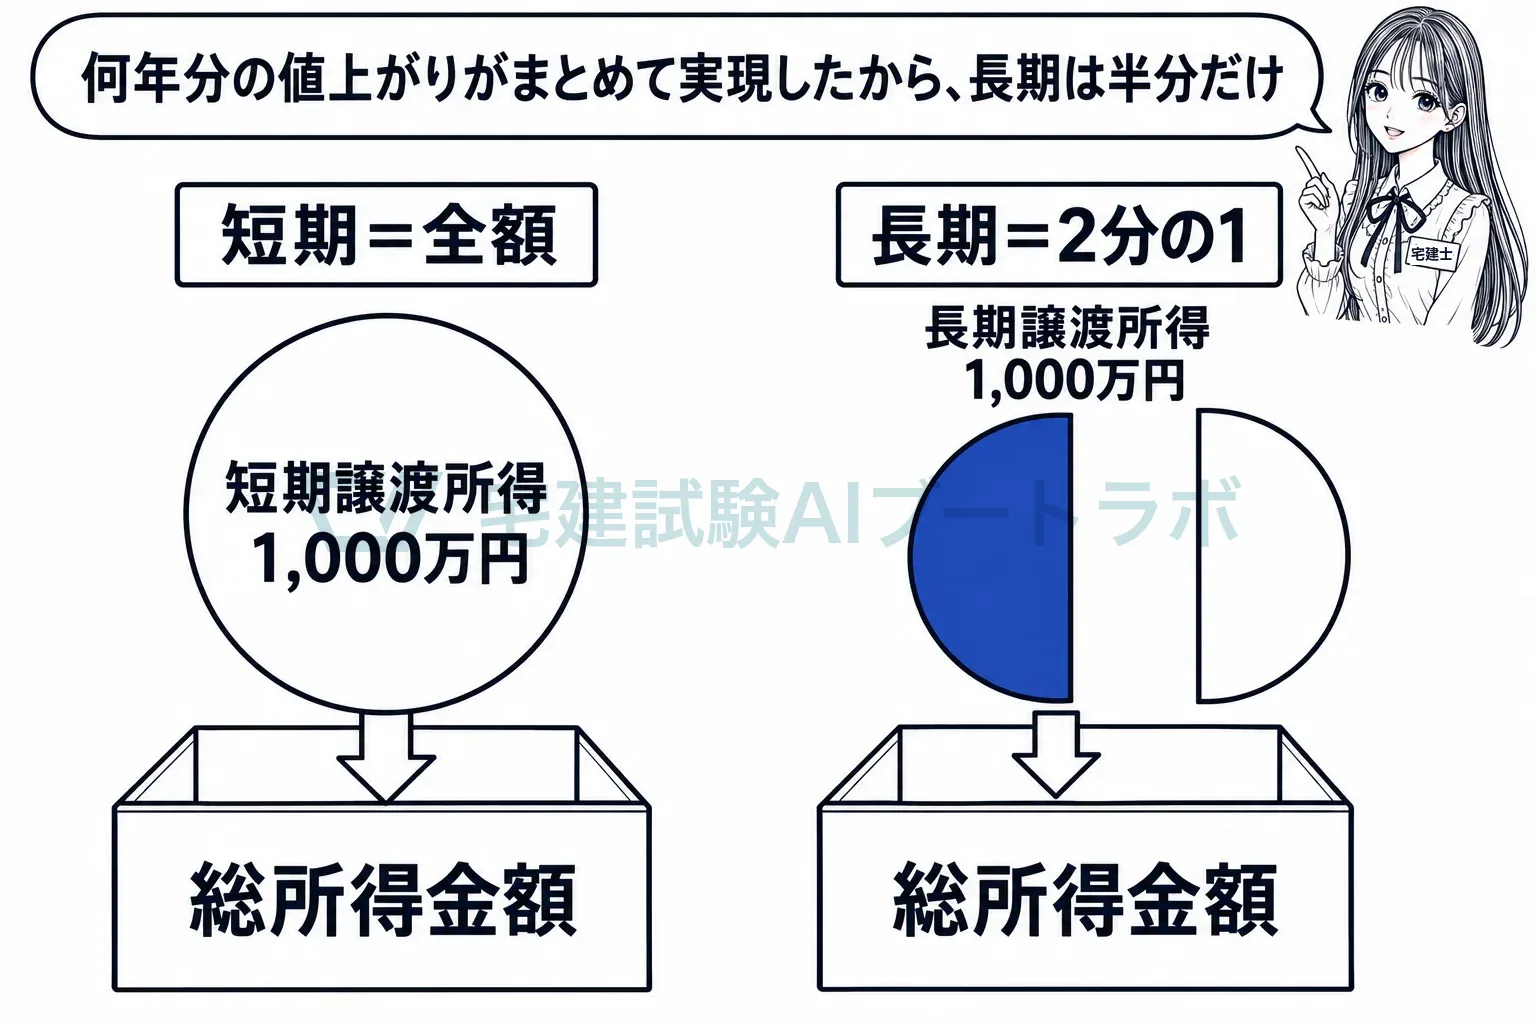
20年持っていた土地を売って出た1,000万円の値上がり益と、2年前に買った土地を転売して出た1,000万円は、金額は同じでも中身が違います。前者は20年分の値上がりがその年にまとめて実現したもので、これを1年の所得として累進税率にかけると税が重くなりすぎます。そこで所得税法は、取得の日以後5年以内の譲渡を短期、それ以外を長期と分け、長期譲渡所得は2分の1だけを総所得金額に入れて負担を和らげます。短期の転売益にはこの軽減がありません。
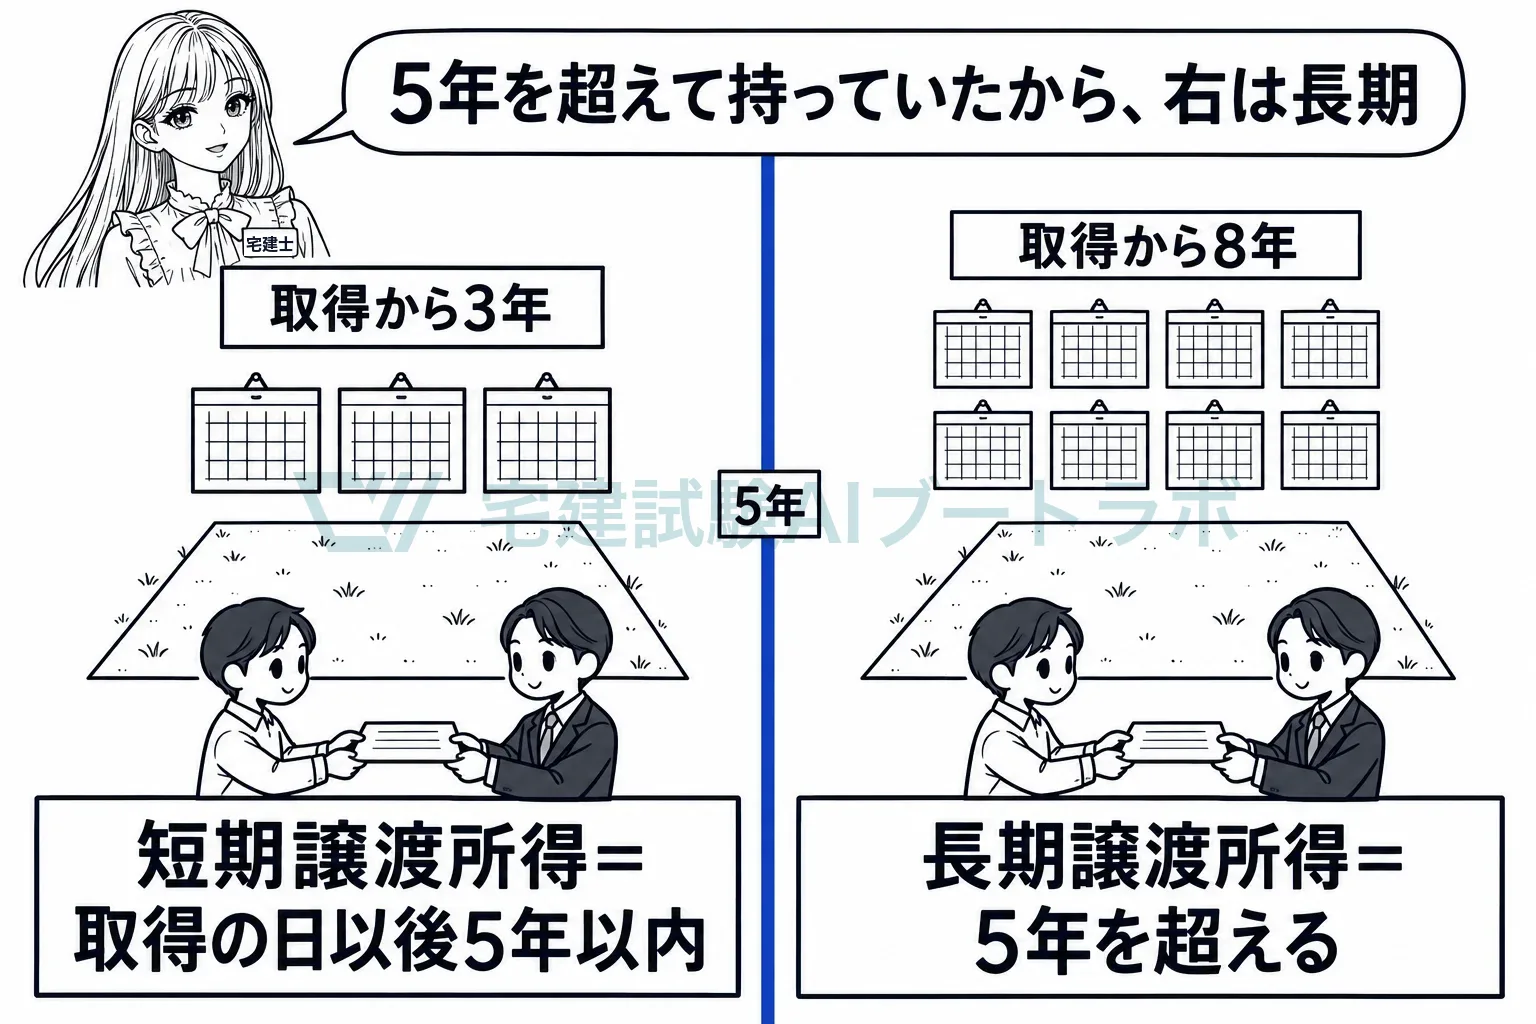
取得の日以後5年以内の譲渡が短期、5年を超えれば長期です
33条3項1号は、資産の取得の日以後5年以内にされた譲渡による所得を短期譲渡所得とし、2号がそれ以外を長期譲渡所得としています。所得税法の本則では、取得の日から譲渡の日までの実際の期間で数えます。土地や建物の譲渡については租税特別措置法が別の分離課税を定め、譲渡した年の1月1日における所有期間で判定しますが、これは所得税法とは別の法律の定めです。
長期譲渡所得は、2分の1だけが総所得金額に入ります
22条2項2号は、長期譲渡所得の金額と一時所得の金額の合計額の2分の1に相当する金額を総所得金額に算入すると定めています。短期譲渡所得は全額が算入されます(22条2項1号)。何年分もの値上がりが一度に実現する長期の所得を、丸ごと1年の所得として累進税率にかける不公平を和らげるための扱いです。5年以内の譲渡による所得には、この2分の1はありません。
一方の損失は他方の譲渡益から引き、特別控除は短期から引きます
33条3項は、短期と長期の一方で収入金額が取得費と譲渡費用に満たない(損失が出た)ときは、その不足額を他方の残額から控除すると定めています。残った譲渡益から引く特別控除額は短期と長期を合わせて50万円で、33条5項が、まず短期譲渡所得に係る部分から控除すると定めています。短期は全額課税、長期は2分の1課税なので、控除を短期から使う方が納税者に有利になり、条文はその順序を固定しています。
相続や交換で取得した資産の期間は、前の取得の時から数えます
贈与や相続で取得した資産は、前の所有者が引き続き所有していたものとみなすので(60条1項)、所有期間は前の所有者の取得の日から数えます。固定資産の交換の特例で取得した資産も、長期か短期かの判定については、交換で譲渡した資産を取得した時から引き続き所有していたものとみなします(施行令168条)。取得費を引き継ぐ場面では、取得の日も一緒に引き継がれると覚えておくと筋が通ります。
所得税法 33条3項譲渡所得の金額は、次の各号に掲げる所得につき、それぞれその年中の当該所得に係る総収入金額から当該所得の基因となつた資産の取得費及びその資産の譲渡に要した費用の額の合計額を控除し、その残額の合計額(…以下この条において「譲渡益」という。)から譲渡所得の特別控除額を控除した金額とする。一 資産の譲渡(前項の規定に該当するものを除く。次号において同じ。)でその資産の取得の日以後五年以内にされたものによる所得(政令で定めるものを除く。) 二 資産の譲渡による所得で前号に掲げる所得以外のもの
試験ではこう問われる
- 所得税法の本則は、取得の日以後5年以内の譲渡が短期、それ以外が長期(33条3項)
- 土地や建物の譲渡は、譲渡した年の1月1日における所有期間が5年を超えれば長期、5年以下なら短期(租税特別措置法31条・32条)。譲渡の日までの実際の期間で数えるのではない
- 2分の1だけ総所得金額に入るのは本則の長期譲渡所得(22条2項2号)。「取得の日以後5年以内に譲渡した場合…2分の1に相当する金額が課税標準」は誤り
- 特別控除50万円は短期と長期を合わせて一つで、まず短期(取得の日以後5年以内の譲渡による所得)から控除する(33条5項)
- 相続や贈与で取得した資産の所有期間は、前の所有者の取得の日から数える(60条1項)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。