特定の居住用財産の買換えの特例とくていのきょじゅうようざいさんのかいかえのとくれい
個人が、所有期間10年超・居住期間10年以上の居住用財産を1億円以下で譲渡し、代わりの居住用財産を取得した場合に、譲渡による収入金額が買換資産の取得価額以下であれば、譲渡がなかったものとする特例です(租税特別措置法36条の2)。つまり、自宅を売って同じ値段以上の家に買い換えたときは、その時点では課税されず、課税が先に送られます。
昔1,000万円で買って長く住んだ自宅を8,000万円で売り、その代金で9,000万円の新居を買うとします。譲渡益は7,000万円もあり、3,000万円特別控除を使っても4,000万円に税金がかかります。しかし、売った代金はすべて新居に変わっていて、手元にお金は残っていません。買換えの特例を選ぶと、売った金額が新居の取得価額以下であれば譲渡がなかったものとされ、売った年には課税されません。売った金額の方が大きいときは、その超える部分にだけ課税されます。
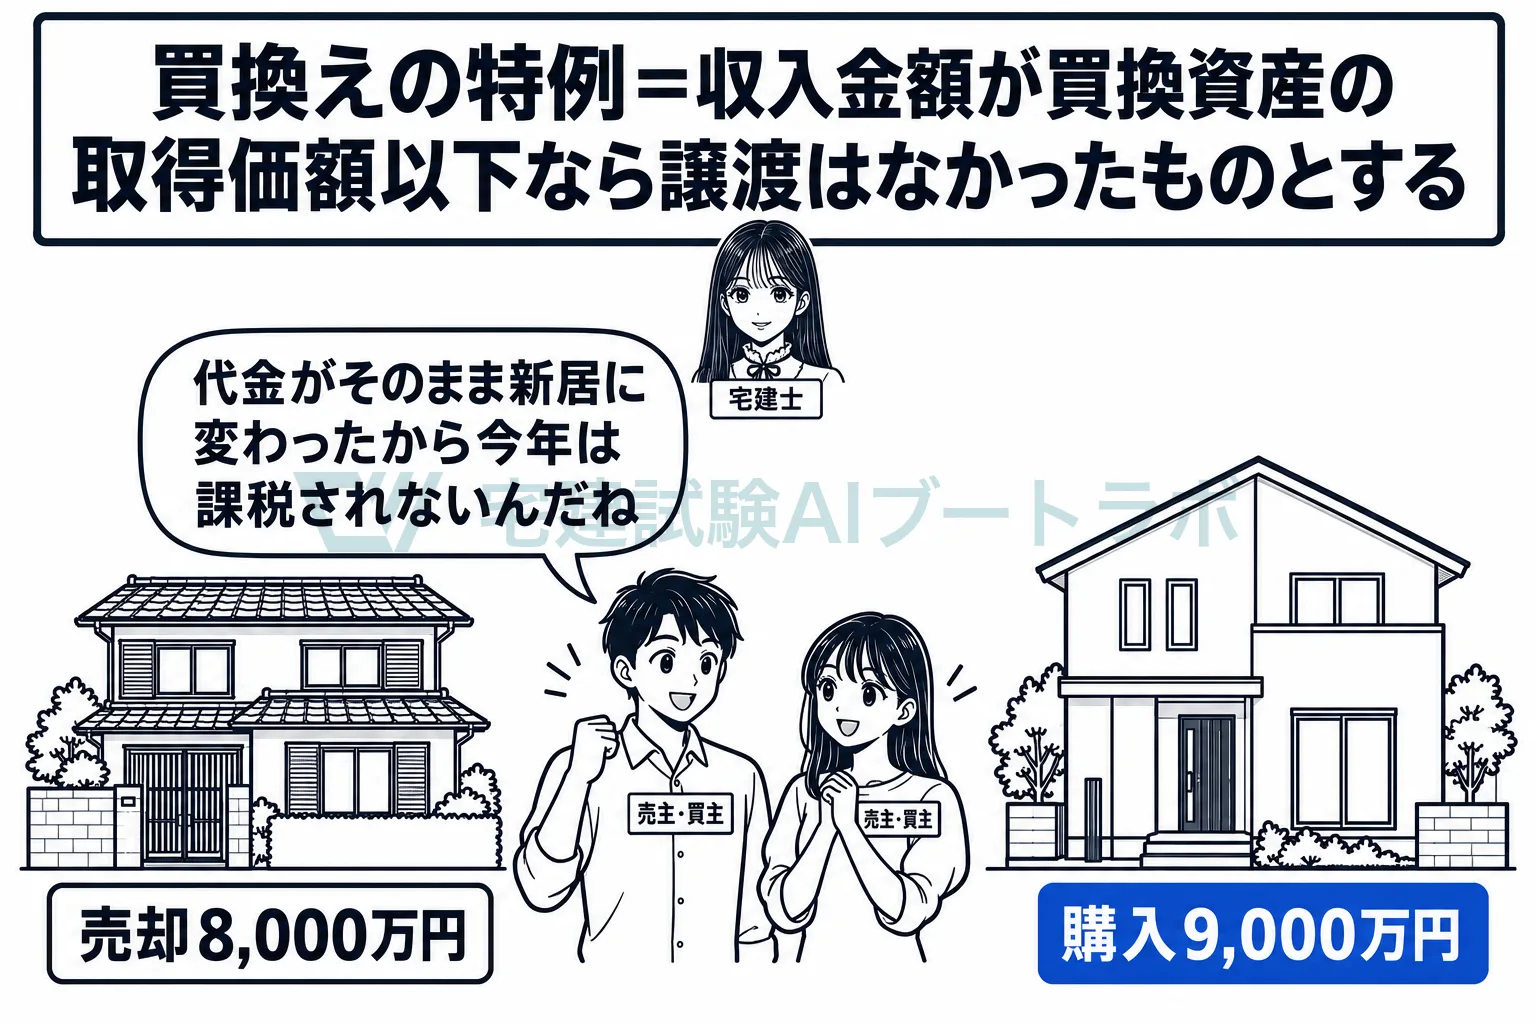
課税がなくなるのではなく、先に送られます
この特例は、譲渡益を消すものではありません。買い換えた家の取得費は、新居の代金そのものではなく、売った家の取得費を引き継ぎ、新居の代金が売った金額を上回る分だけを足して計算します(36条の4)。そのため、新居を将来売るときに、先に送られていた譲渡益がまとめて課税されます。これを課税の繰延べと呼びます。譲渡所得から3,000万円を引いてしまう特別控除とは、税の軽くなり方が違います。
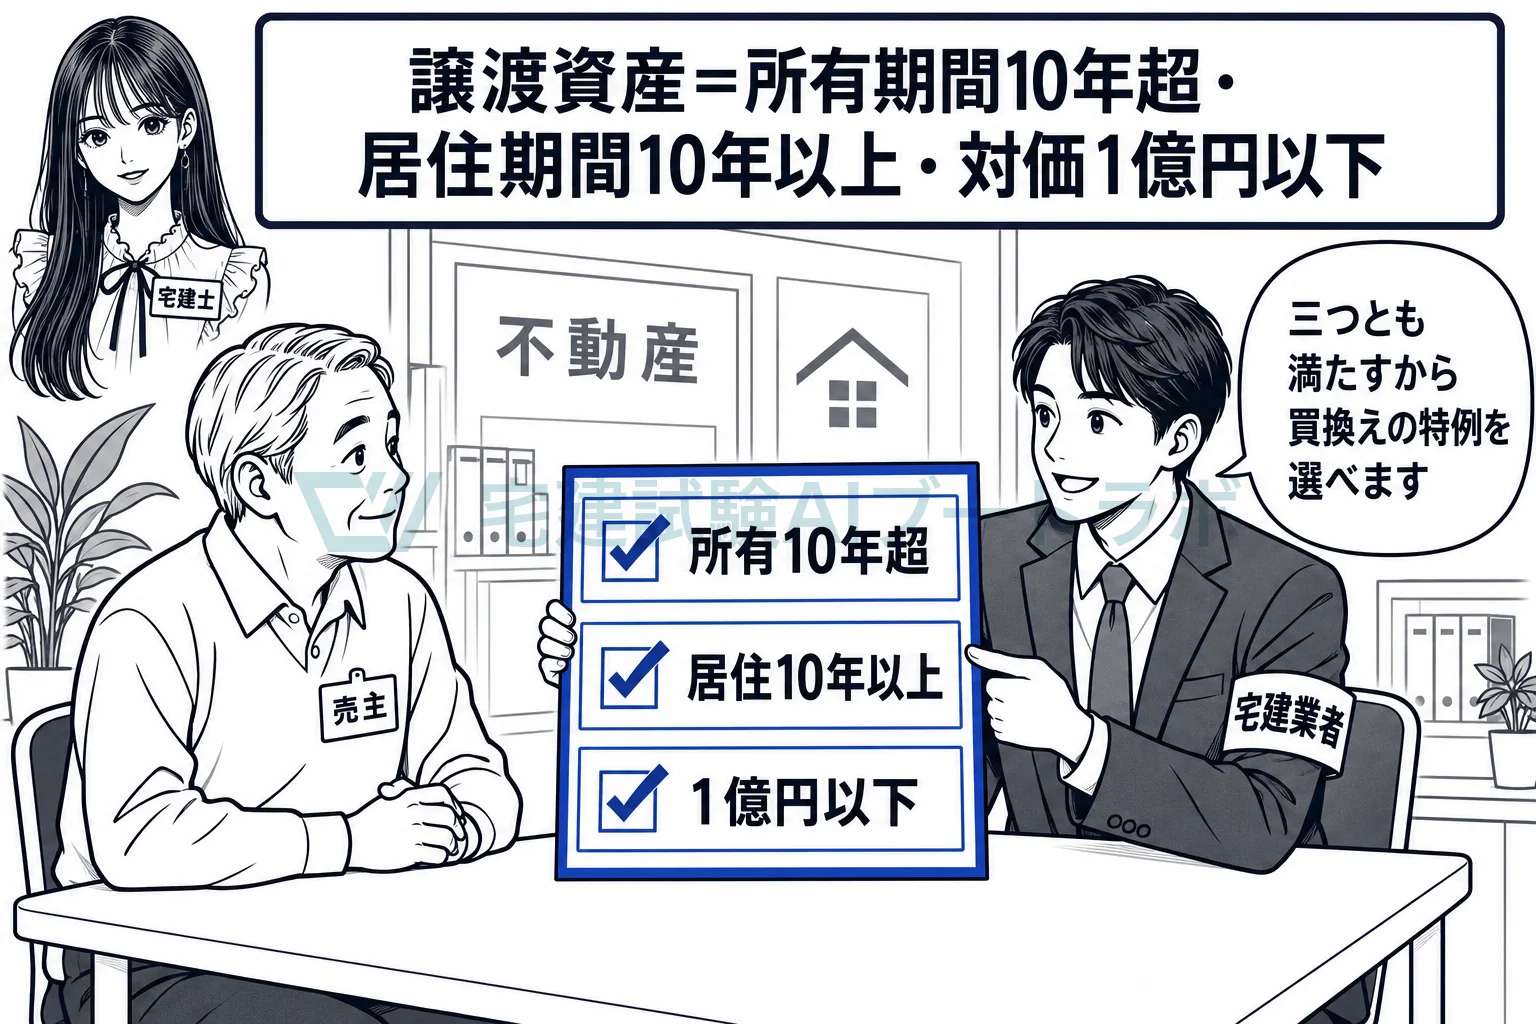
所有期間10年超、居住期間10年以上、対価1億円以下が要件です
売る家は、譲渡した年の1月1日において所有期間が10年を超え、自分が住んでいた期間が10年以上で、譲渡の対価が1億円以下のものに限られます(36条の2第1項)。買う家は、居住の用に供する部分の床面積が50㎡以上、敷地の面積が500㎡以下のものです(施行令24条の2)。売った年の前年1月1日から売った年の12月31日までに取得するのが原則で、売った年の翌年中に取得する見込みの場合にも認められます。配偶者や直系血族など特別の関係がある者への譲渡は除かれます。
3,000万円特別控除や軽減税率の特例とは、選択です
36条の2第1項は、その年、前年又は前々年に、居住用財産の軽減税率の特例(31条の3)や3,000万円特別控除(35条1項)などの適用を受けている場合を除いています。同じ自宅の売却に、買換えの特例と3,000万円特別控除を重ねることはできません。譲渡益が3,000万円以下なら特別控除で税額がゼロになるので、買換えの特例を選ぶ意味があるのは、譲渡益がそれより大きい場合です。
租税特別措置法 36条の2第1項(抜粋)…当該譲渡資産の譲渡による収入金額が当該買換資産の取得価額以下である場合にあつては当該譲渡資産の譲渡がなかつたものとし、当該収入金額が当該取得価額を超える場合にあつては当該譲渡資産のうちその超える金額に相当するものとして政令で定める部分の譲渡があつたものとして、第三十一条の規定を適用する。
試験ではこう問われる
- 譲渡した年の1月1日において所有期間10年超、居住期間10年以上、譲渡の対価1億円以下が要件
- 譲渡による収入金額が買換資産の取得価額以下なら、譲渡はなかったものとする。課税の免除ではなく繰延べ
- 3,000万円特別控除・居住用財産の軽減税率の特例とは選択で、重ねて適用を受けることはできない
- 居住の用に供した年やその前年・前々年にこの特例を受けていると、住宅ローン控除の適用を受けることができない(41条21項)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。