不動産取得税ふどうさんしゅとくぜい
不動産の取得に対し、その不動産が所在する道府県が、取得者に課す税です(地方税法73条の2第1項)。つまり、土地や家屋を手に入れたときに一度だけ、都道府県から納税通知書が届く税金です。
家を買って数か月たつと、県税事務所から納税通知書が届きます。これが不動産取得税で、土地や家屋を取得した人に、その不動産が所在する道府県が課します。毎年かかる固定資産税と違い、取得したときに一度だけ納める税です。売買だけでなく、交換、贈与、家を新築したときも取得に当たります。相続のように形だけ名義が移る場合は課されません。
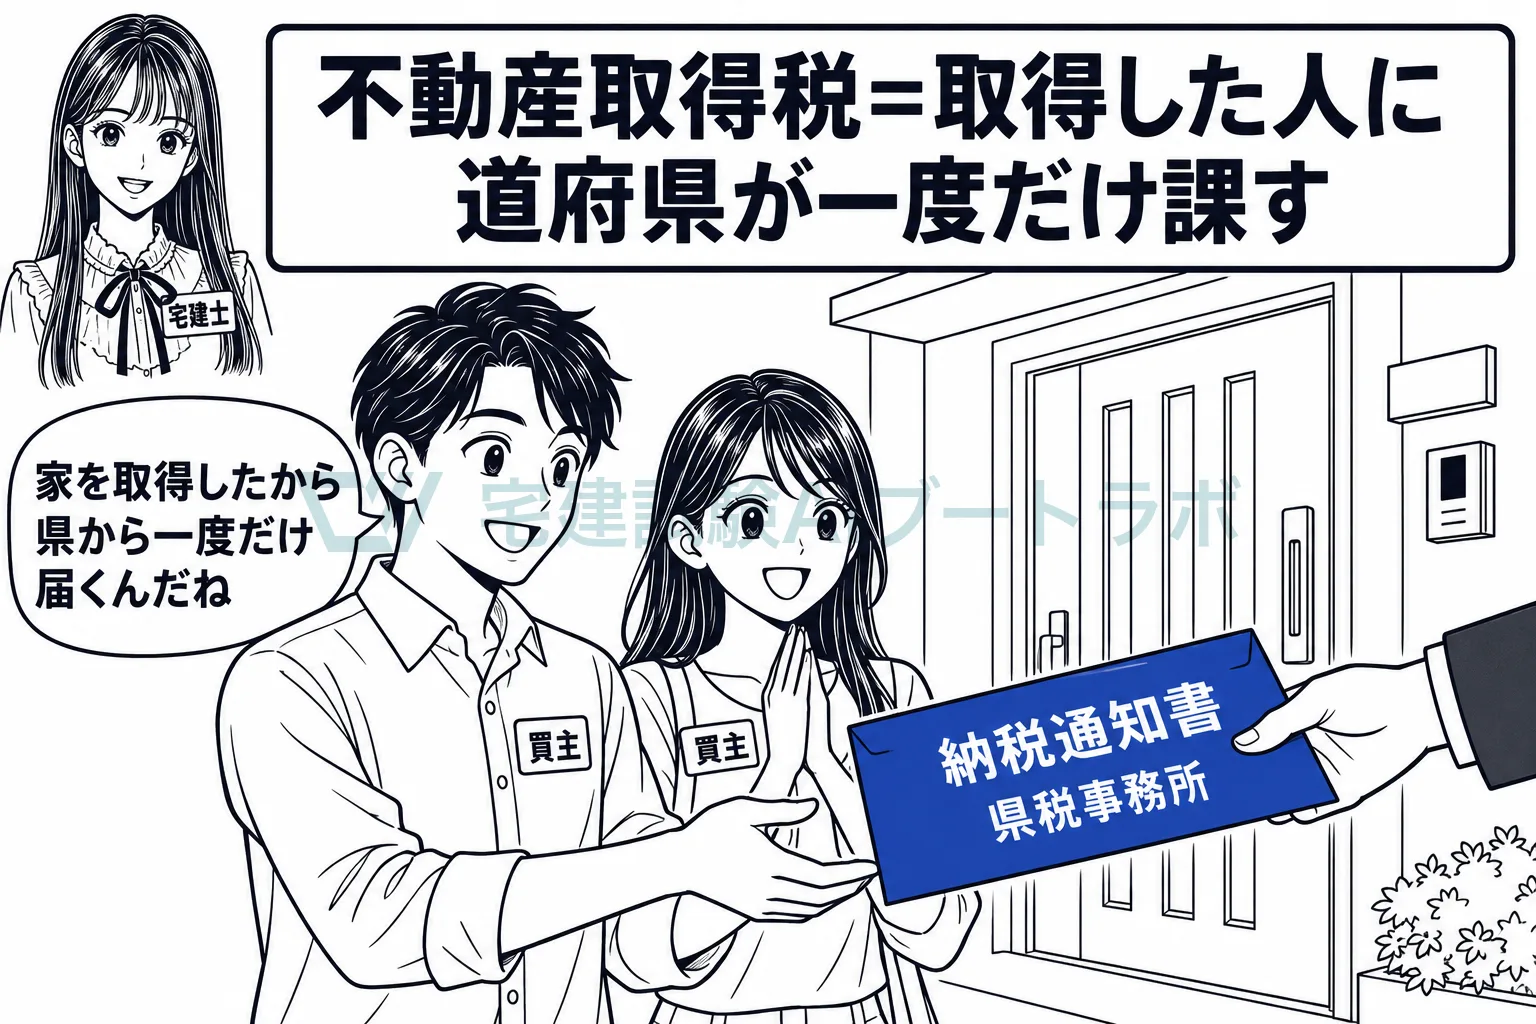
課すのは道府県で、納税通知書による普通徴収です
73条の2第1項は、不動産取得税は不動産の取得に対し、当該不動産所在の道府県において、当該不動産の取得者に課すると定めています。課す側は道府県で、市町村ではありません。東京都の区域では都が課します。徴収は普通徴収、つまり道府県が税額を計算して納税通知書を交付する方法によらなければならず、取得した人が自分で税額を計算して納める申告納付ではありません(73条の17第1項)。取得した人は条例の定める期間内に取得の事実を申告又は報告しますが(期間内に登記の申請をした場合を除きます)、これは道府県が課税の材料を集めるための手続です(73条の18第1項)。使いみちを限らない普通税で、道府県の一般の財源になります(4条2項)。
相続や合併など、形式的な所有権の移転は非課税です
73条の7は、形式的な所有権の移転等を非課税として並べています。相続(包括遺贈と、被相続人から相続人への遺贈を含む)による取得、法人の合併による取得、共有物の分割による取得などです。亡くなった人や消滅した会社の立場をそのまま引き継ぐだけで、新しく不動産を買い入れたわけではないためと考えられます。共有物の分割は、分割前の持分の割合を超える部分の取得だけが課税されます。贈与は相続と違ってここに入っておらず、課税されます。
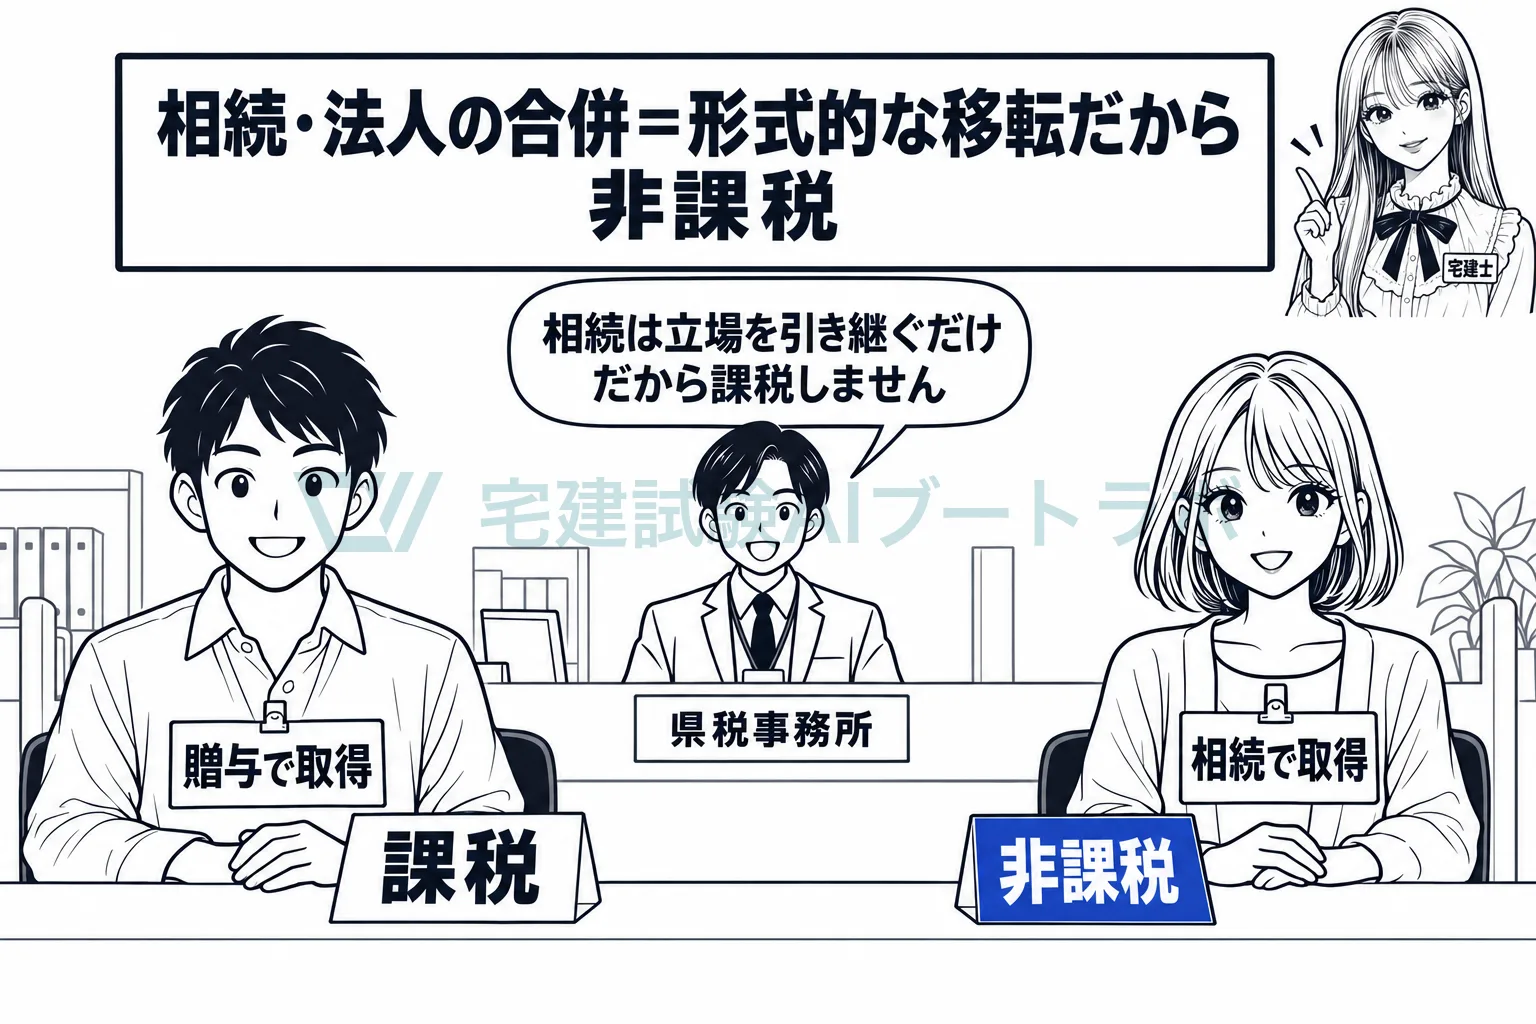
国や都道府県、市町村には課することができません
73条の3第1項は、道府県は国、都道府県、市町村、特別区、地方公共団体の組合、財産区などに対しては不動産取得税を課することができないと定めています。73条の7が取得の原因に着目した非課税であるのに対し、こちらは取得した者が誰かに着目した非課税です。公の団体どうしで税をかけ合っても意味がないためと考えられます。
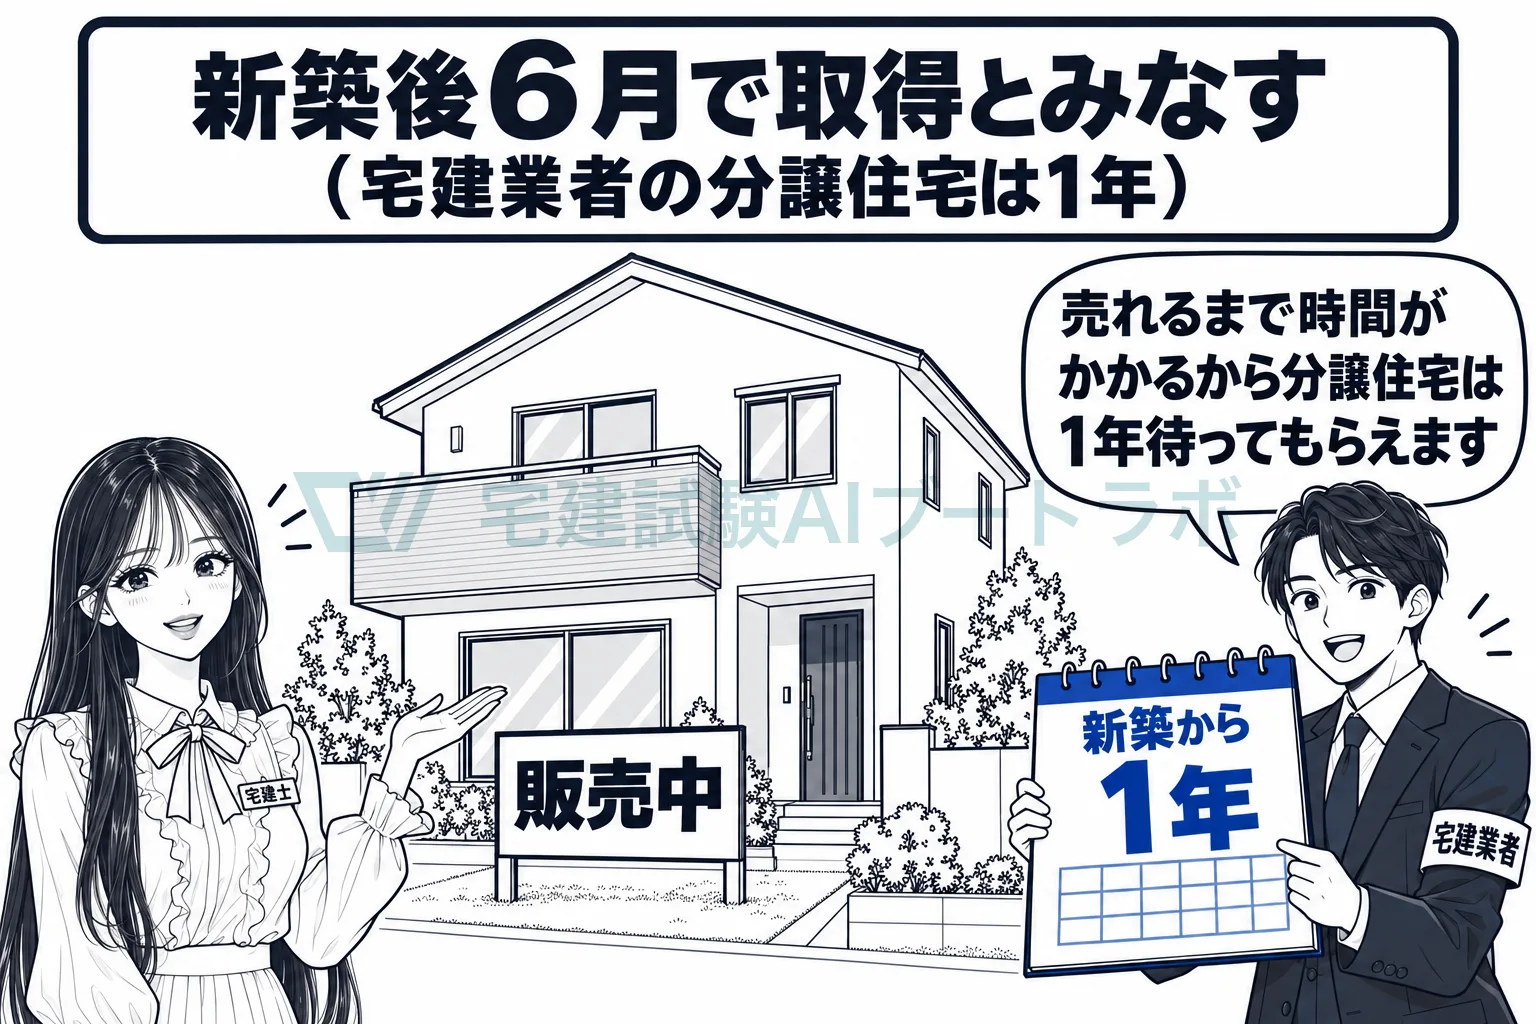
新築は最初の使用か譲渡の日、改築は価格の増加が取得です
家屋が新築された場合は、最初の使用又は譲渡が行われた日に取得があったものとみなし、その所有者又は譲受人に課します(73条の2第2項)。新築から6月を経過しても使用も譲渡もなければ、6月を経過した日に取得があったものとみなして、所有者に課します。宅地建物取引業者などが売り渡す新築の住宅は、売れるまでの期間を見込んで、この6月が1年に延ばされています(附則10条の3第1項)。家屋を改築して価格が増加した場合も、改築を家屋の取得とみなし、増加した価格を課税標準にして課します(73条の2第3項、73条の13第2項)。
地方税法 73条の2第1項不動産取得税は、不動産の取得に対し、当該不動産所在の道府県において、当該不動産の取得者に課する。
試験ではこう問われる
- 課すのは不動産が所在する道府県。「市町村及び特別区において課する」は誤り(73条の2第1項)
- 徴収は普通徴収。「申告納付しなければならない」「特別徴収によることができる」は誤り(73条の17第1項)。目的税ではなく普通税
- 相続による取得、法人の合併による取得は非課税(73条の7)。共有物の分割は、分割前の持分の割合を超えない部分なら非課税
- 国、都道府県、市町村、特別区などには課することができない(73条の3第1項)
- 新築後6月を経過しても最初の使用・譲渡がなければ、その日に所有者が取得したものとみなす。宅建業者などが売り渡す新築の住宅は1年。「3年」ではない
- 家屋を改築して価格が増加すれば、改築を取得とみなして課税する。課税標準は増加した価格(73条の2第3項・73条の13第2項)
- 課税標準は取得した時の不動産の価格で、売買価格ではない。台帳に登録された価格により、登録がなければ知事が固定資産評価基準で決定する(73条の13・73条の21)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。