印紙税の課税文書いんしぜいのかぜいぶんしょ
印紙税法の別表第一の課税物件の欄に掲げる文書のうち、非課税文書を除いたものです(印紙税法3条1項)。つまり、不動産の売買契約書や請負契約書、領収書のように、作成した人が印紙を貼って印紙税を納めなければならない文書です。
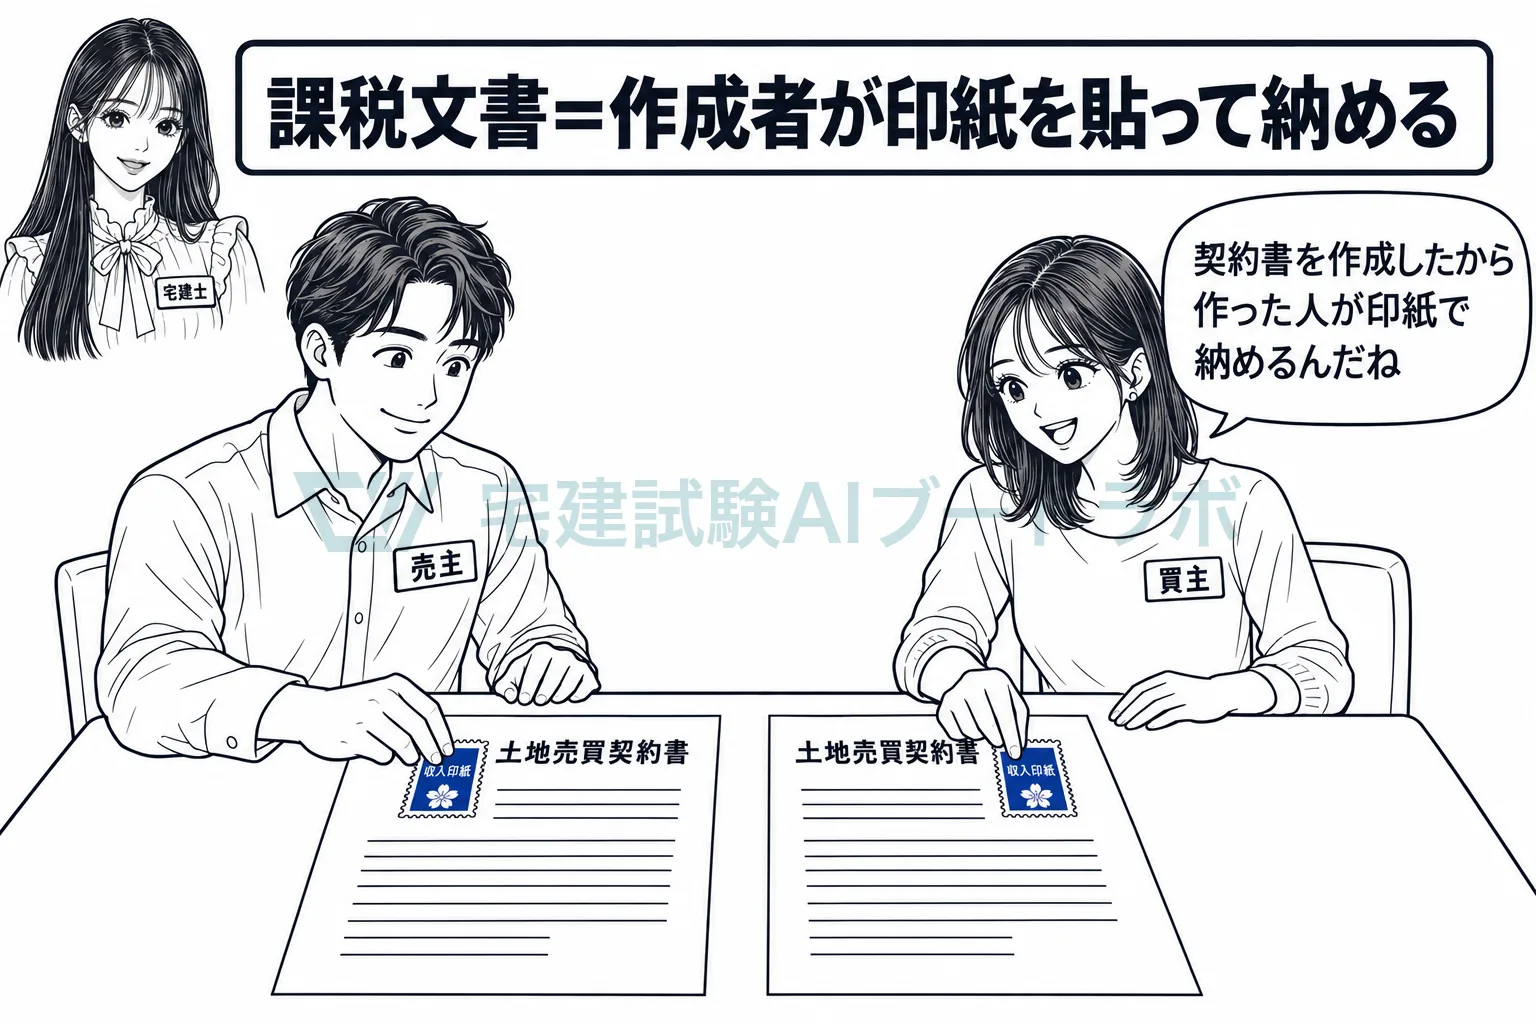
土地の売買契約の席で、契約書に収入印紙を貼り、印鑑で消す場面があります。印紙税は、契約書や領収書といった文書を作成したことに対して課される国の税金です。どの文書に課されるかは、印紙税法の別表第一が20種類を並べていて、そこに当たる文書を課税文書と呼びます。納めるのは文書を作成した人で、作成の時までに印紙を貼り付けて消す方法で納めます。不動産の取引では、売買契約書、土地の賃貸借契約書、建築工事の請負契約書、代金の領収書が代表です。
課税されるかは、文書の名前ではなく内容で決まります
課税文書に当たるかどうかは、その文書が別表第一に掲げる事項を証明する目的で作成されたかどうかで決まります。表題が「覚書」や「念書」でも、土地を譲渡する合意が書かれていれば不動産の譲渡に関する契約書です。後日、正式な契約書を作る予定の仮契約書も、課税事項を証明する目的で作るものであれば課税文書に当たります。すでにある契約の重要な事項を変更する文書も契約書に含まれ、土地の賃貸借の契約期間を変える覚書は課税されます。表題だけを変えて課税を免れることを防ぐための考え方です。
同じ契約書を何通作っても、1通ごとに課税されます
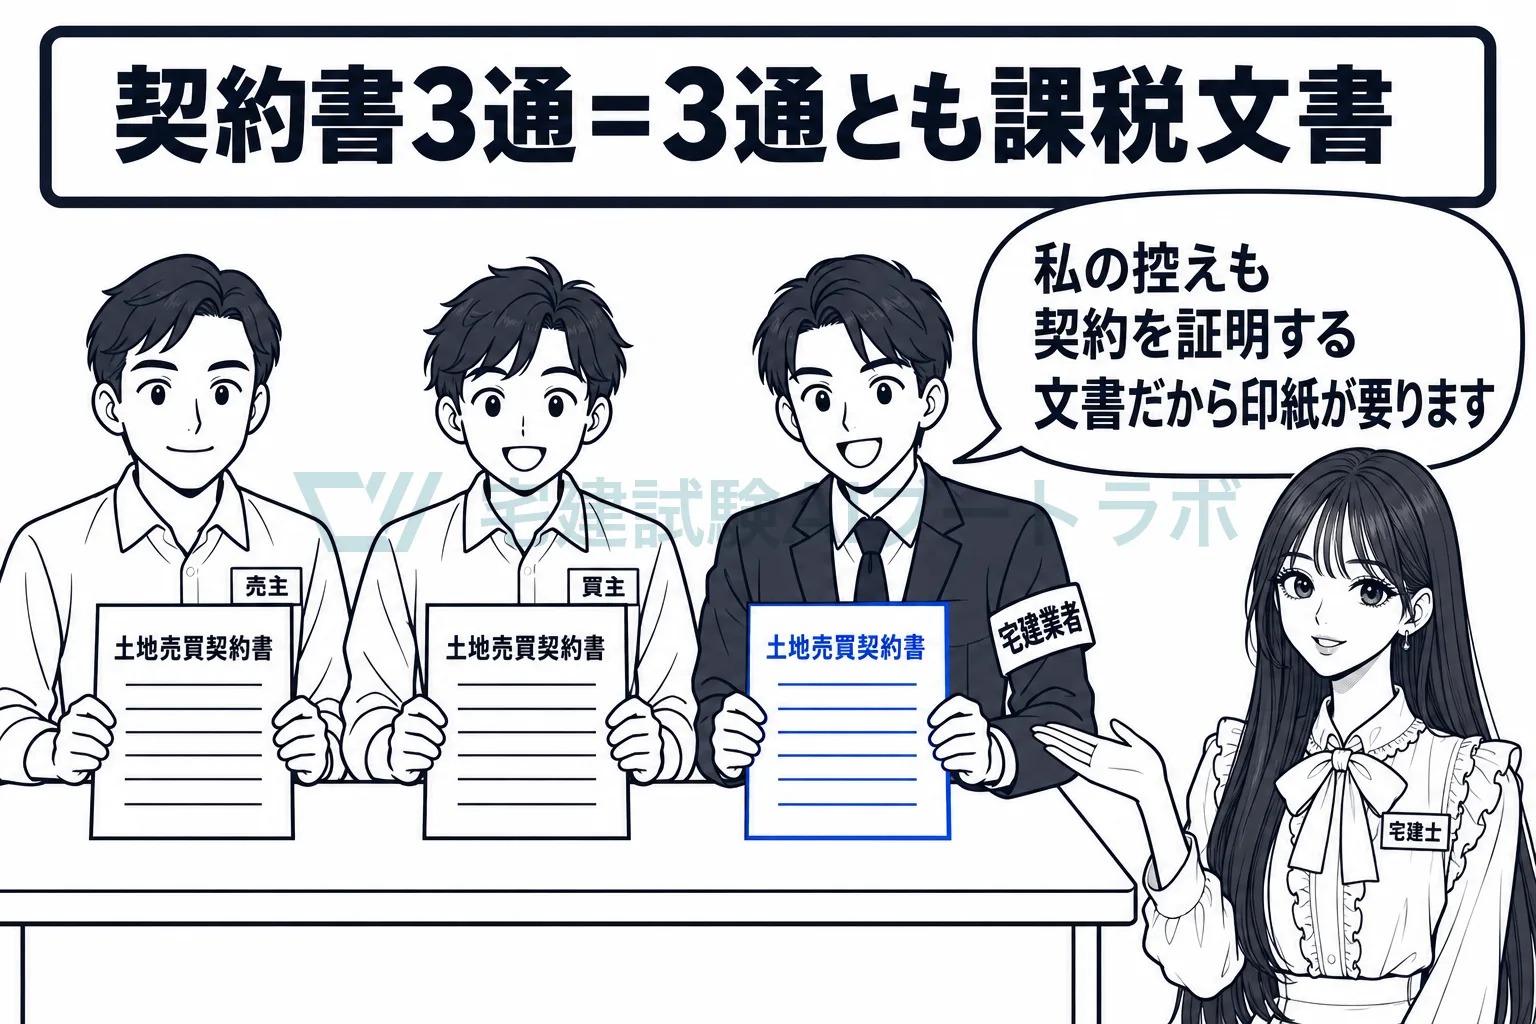
印紙税は文書ごとに課されます。売主と買主が同じ内容の売買契約書を2通作って1通ずつ持てば、2通とも課税文書です。売買を仲介した宅地建物取引業者が保存する分をもう1通作れば、その1通にも課されます。仲介人は契約に参加する者と扱われ、契約当事者以外の者には当たらないためです。二人以上が共同して作成した課税文書は、連帯して印紙税を納める義務を負います(3条2項)。
国等と共同で作成した文書は、相手方が保存する分が非課税です
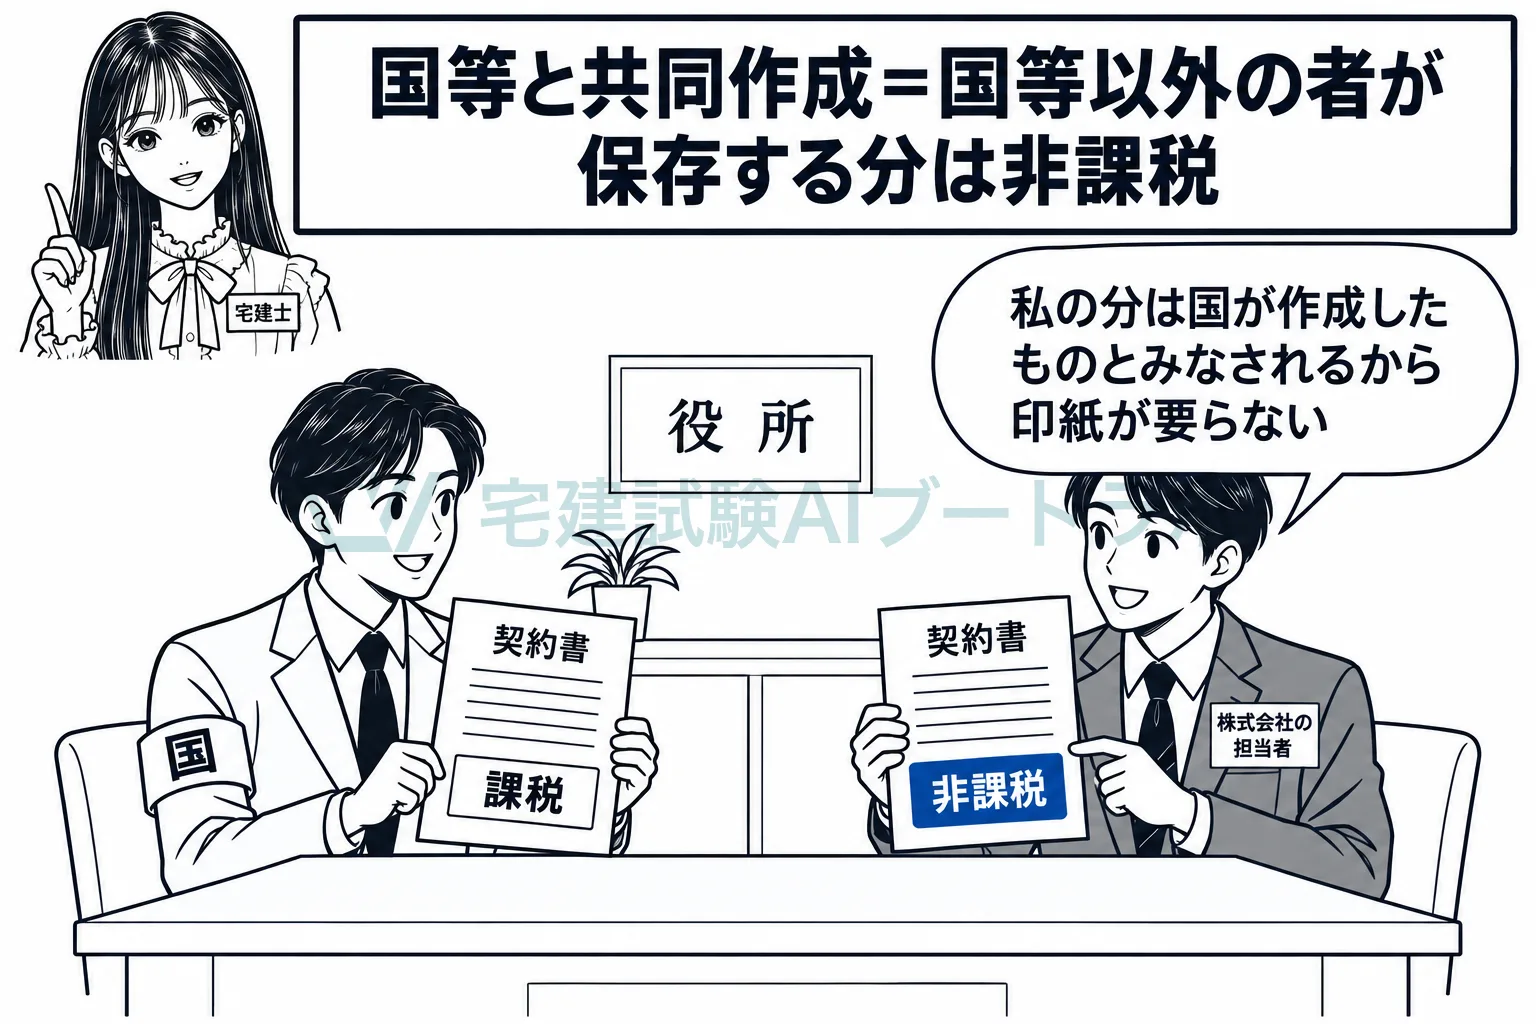
国、地方公共団体などが作成した文書には印紙税を課しません(5条2号)。国等と民間の会社が共同して作成した文書は、国等が保存するものを国等以外の者が作成したものとみなし、国等以外の者が保存するものを国等が作成したものとみなします(4条5項)。国と会社が土地の売買契約書を2通作れば、会社が保存する1通は国が作成したものとみなされて非課税、国が保存する1通は会社が作成したものとみなされて課税です。手元に残る文書ではなく、相手に渡した文書の作成者として扱うという決まりです。
印紙税法 3条1項別表第一の課税物件の欄に掲げる文書のうち、第五条の規定により印紙税を課さないものとされる文書以外の文書(以下「課税文書」という。)の作成者は、その作成した課税文書につき、印紙税を納める義務がある。
試験ではこう問われる
- 覚書や仮契約書でも、土地の譲渡など課税事項を証明する目的で作成すれば課税文書。後日、本契約書を作ることを明らかにしていても課される
- 同じ内容の契約書を複数作成すれば、それぞれが課税文書。売主・買主・仲介人が1通ずつ保存する3通には、3通とも印紙税が課される
- 国等と国等以外の者が共同で作成した文書は、国等以外の者が保存するものが非課税、国等が保存するものが課税(4条5項・5条2号)
- 土地の賃貸借契約の契約期間を変更する覚書は、重要な事項の変更を証する文書として課税される
- 駐車場としての設備のある土地の特定の区画に駐車させる契約書は、土地の賃借権の設定に関する契約書ではなく、印紙税は課されない
- 売上代金の受取書は、受取金額が5万円未満なら非課税。「3万円未満」ではない
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。