登録免許税とうろくめんきょぜい
登記、登録、特許、免許、許可などについて課される国税で、登記等を受ける者が納める義務を負います(登録免許税法2条・3条)。つまり、不動産では、所有権の移転や抵当権の設定の登記を受けるときに、不動産の価額や債権金額に税率を掛けて納める税金です。
土地を買って代金を払った日、司法書士が法務局に所有権の移転の登記を申請します。このとき、登記を受けるために国に納めるのが登録免許税です。税額は、土地や建物の価額に、登記の種類ごとに決められた税率を掛けて計算します。売買で土地の名義を移す登記なら、本則の税率は価額の1,000分の20です。住宅ローンの抵当権を設定する登記では、不動産の価額ではなく、借りた金額である債権金額に1,000分の4を掛けます。
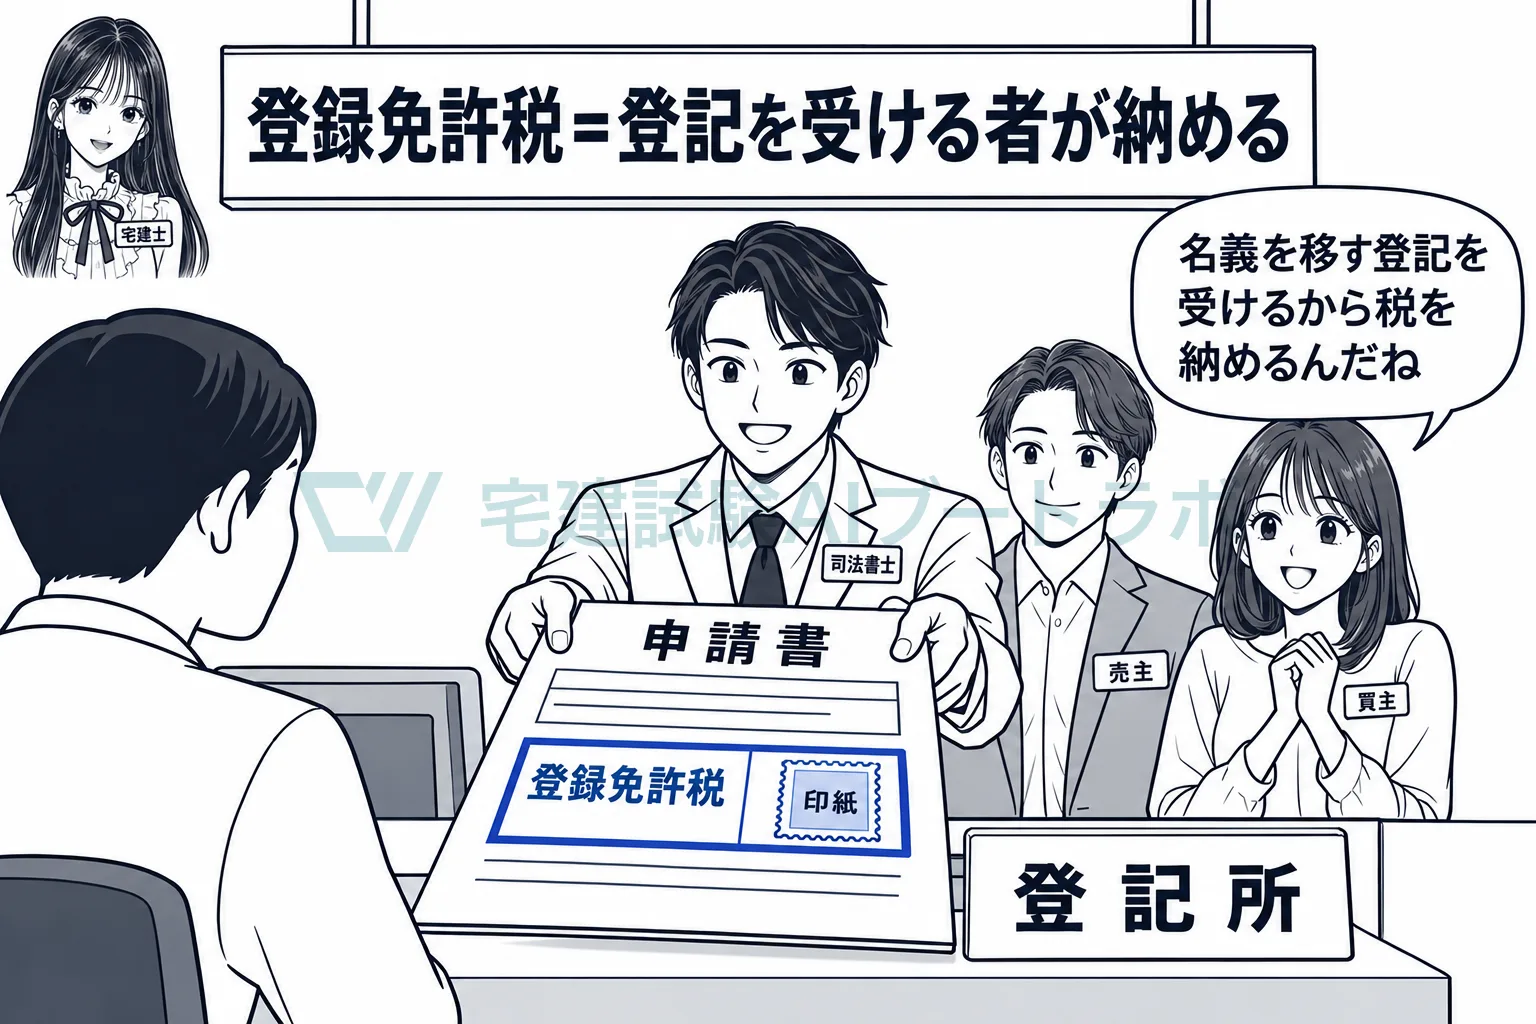
納税義務者は登記を受ける者で、二人以上なら連帯します
3条は、登記等を受ける者は登録免許税を納める義務があり、登記等を受ける者が二人以上あるときは、連帯して納付する義務を負うと定めています。売買による所有権の移転の登記は、売主と買主が共同で申請するので、法律の上では二人が連帯して納める立場です。実際の取引では買主が負担する約束にするのが通例ですが、これは当事者の取り決めです。国が自己のために受ける登記には課されません(4条1項)。
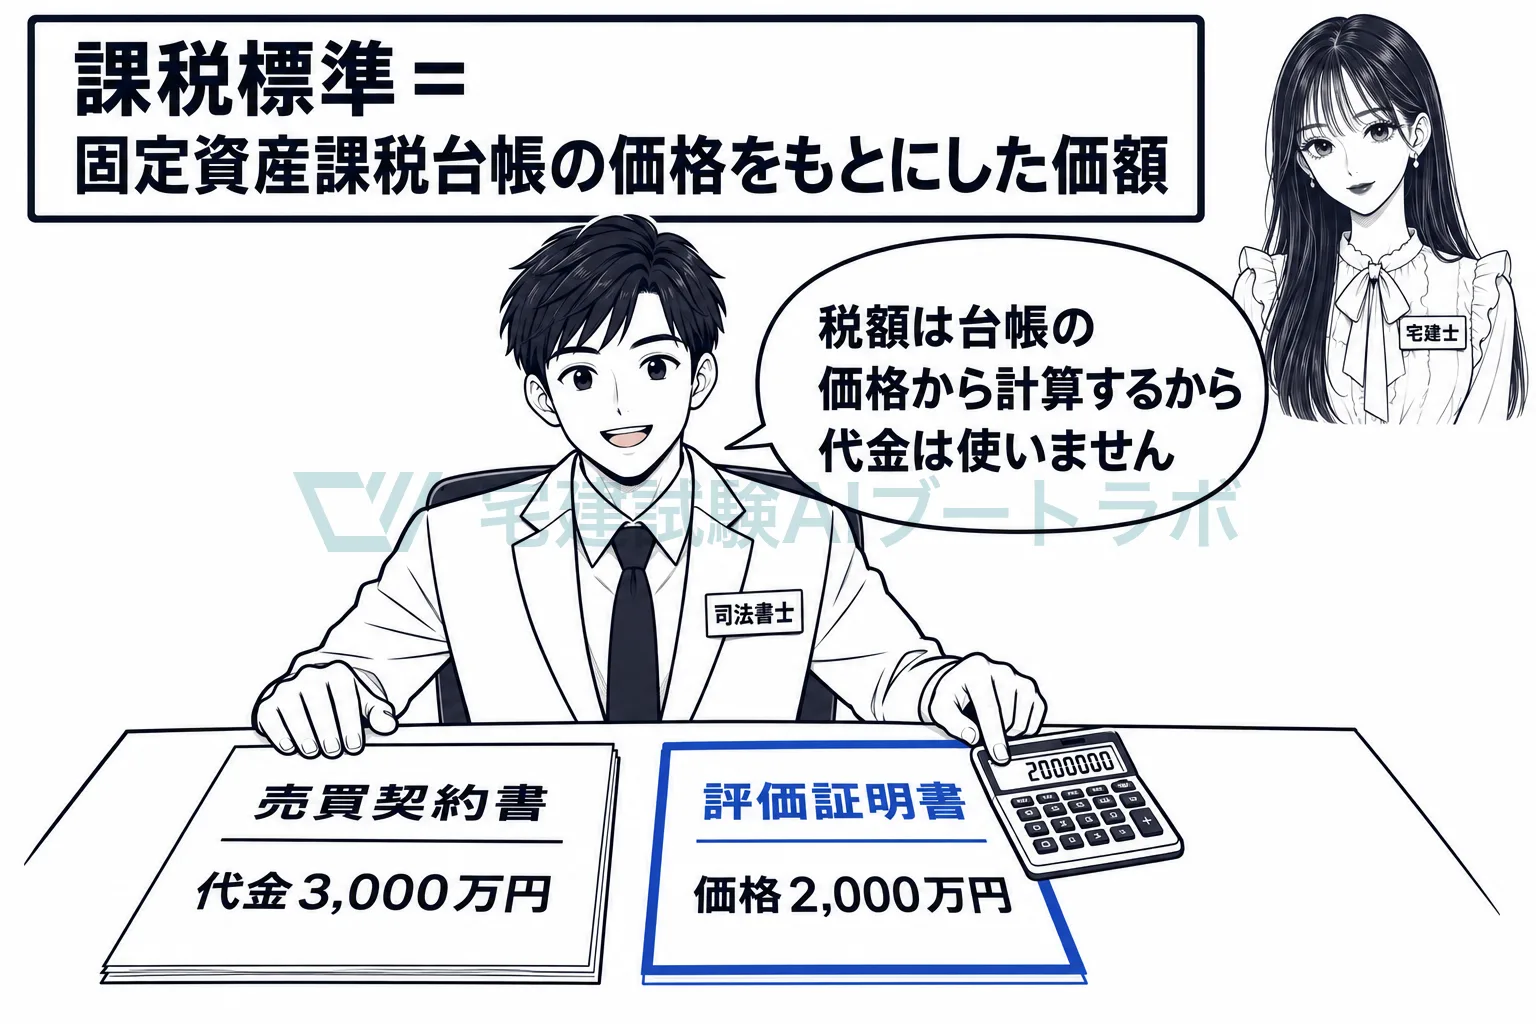
課税標準は、固定資産課税台帳の価格をもとにした価額です
所有権の登記の課税標準は、登記の時における不動産の価額です(10条1項)。この価額は、当分の間、固定資産課税台帳に登録された価格を基礎として政令で定める価額によることができるとされ、実際の売買代金は使いません(附則7条)。不動産に地上権や賃借権など所有権以外の権利が付いているときは、その権利がないものとした場合の価額によります。課税標準の全額が1,000円に満たないときは1,000円とし、計算した税額が1,000円に満たないときは税額を1,000円とします(15条・19条)。
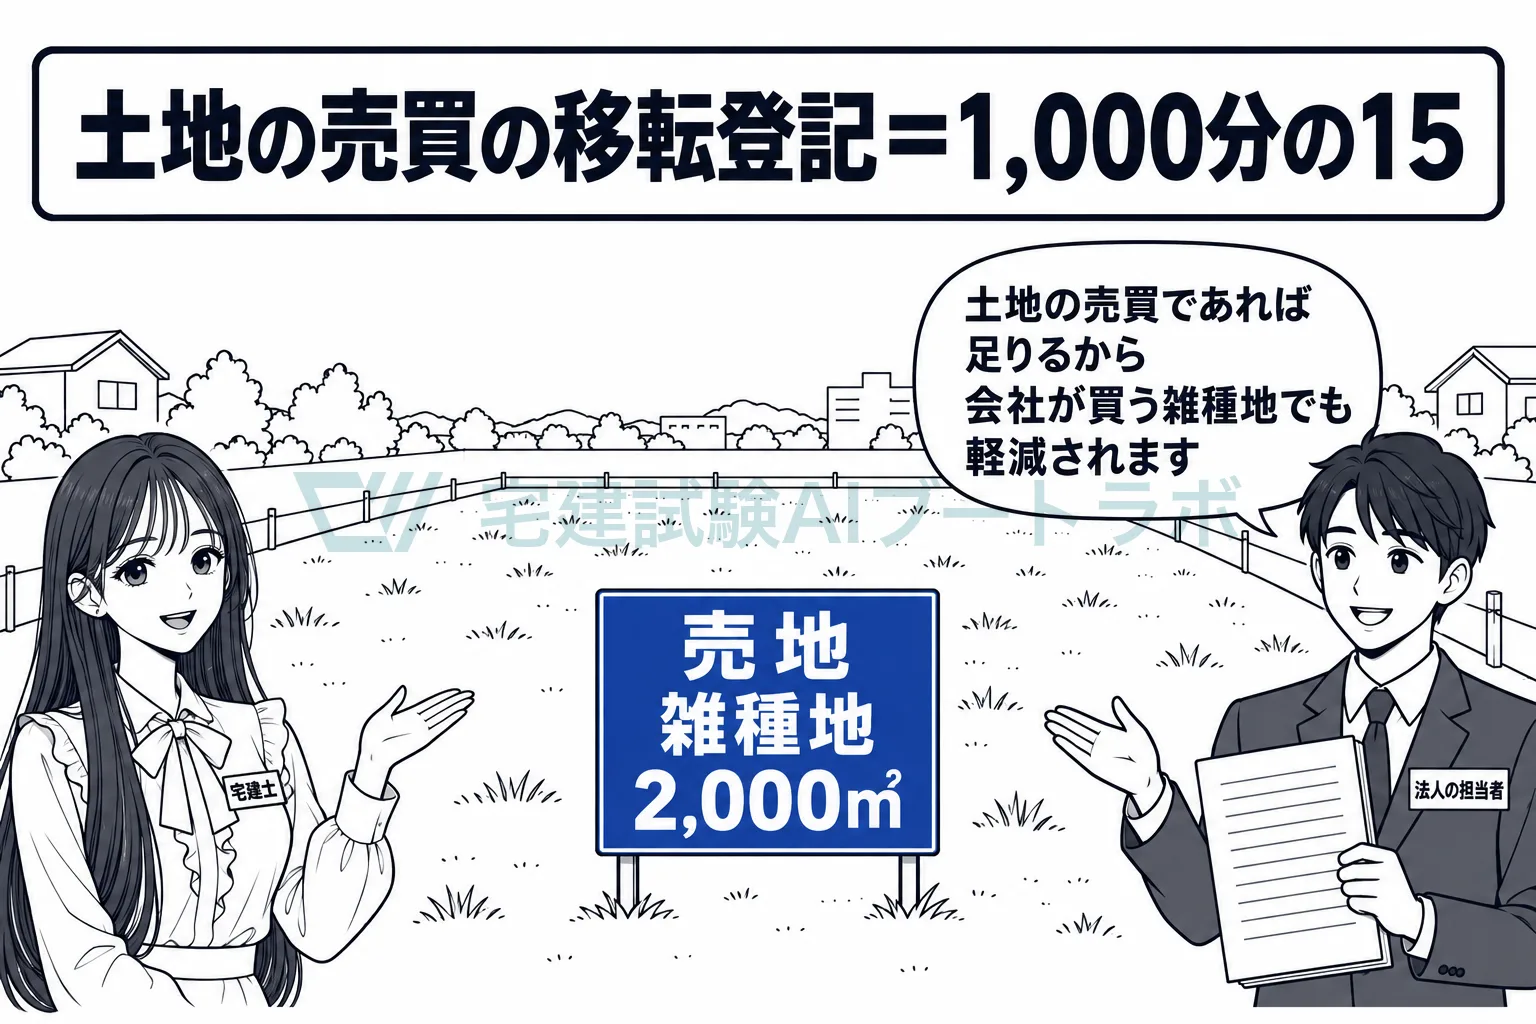
土地の売買の移転登記は、税率が1,000分の15に軽減されます
租税特別措置法72条1項は、個人又は法人が土地の売買による所有権の移転の登記を受ける場合の税率を、1,000分の15とすると定めています。条文は「個人又は法人が」「土地に関する登記で」と書くだけで、土地の地目、面積、価額による限定を置いていません。宅地でも雑種地でも、広い土地でも、会社が買う土地でも軽減されます。対象は売買による移転登記で、相続や贈与による移転登記は入りません。個人が住むための家屋に限って税率を下げる住宅用家屋の軽減税率とは、対象も要件も別の定めです。
登録免許税法 3条登記等を受ける者は、この法律により登録免許税を納める義務がある。この場合において、当該登記等を受ける者が二人以上あるときは、これらの者は、連帯して登録免許税を納付する義務を負う。
試験ではこう問われる
- 土地の売買による所有権の移転登記の軽減税率は、地目を問わない。雑種地でも適用される(租税特別措置法72条)
- 同じ軽減税率に、土地の価額や面積による限定はない。「価額が1,000万円未満」「面積が1,000㎡未満に限る」は誤り
- 個人だけでなく法人が受ける登記にも適用される。個人に限られるのは住宅用家屋の軽減税率
- 納税義務者は登記を受ける者。二人以上あるときは連帯して納付する(3条)
- 課税標準となる不動産の価額は、固定資産課税台帳に登録された価格を基礎とする(附則7条)。実際の取引価格ではない
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。