不動産取得税の課税標準の特例ふどうさんしゅとくぜいのかぜいひょうじゅんのとくれい
住宅や宅地を取得したときに、不動産取得税の課税標準である不動産の価格を引き下げる定めです。新築住宅は一戸につき1,200万円を価格から控除し(地方税法73条の14第1項)、宅地は価格の2分の1を課税標準にします(附則11条の5第1項)。
不動産取得税は、取得した不動産の価格に税率を掛けて計算します。ただ、住まいを手に入れる人の負担が重くなりすぎないよう、価格をそのまま使わずに引き下げる定めがあります。新築住宅なら価格から1,200万円を引き、宅地なら価格の半分だけを課税標準にします。固定資産課税台帳の価格が1,500万円の新築住宅なら、税率を掛ける相手は300万円です。
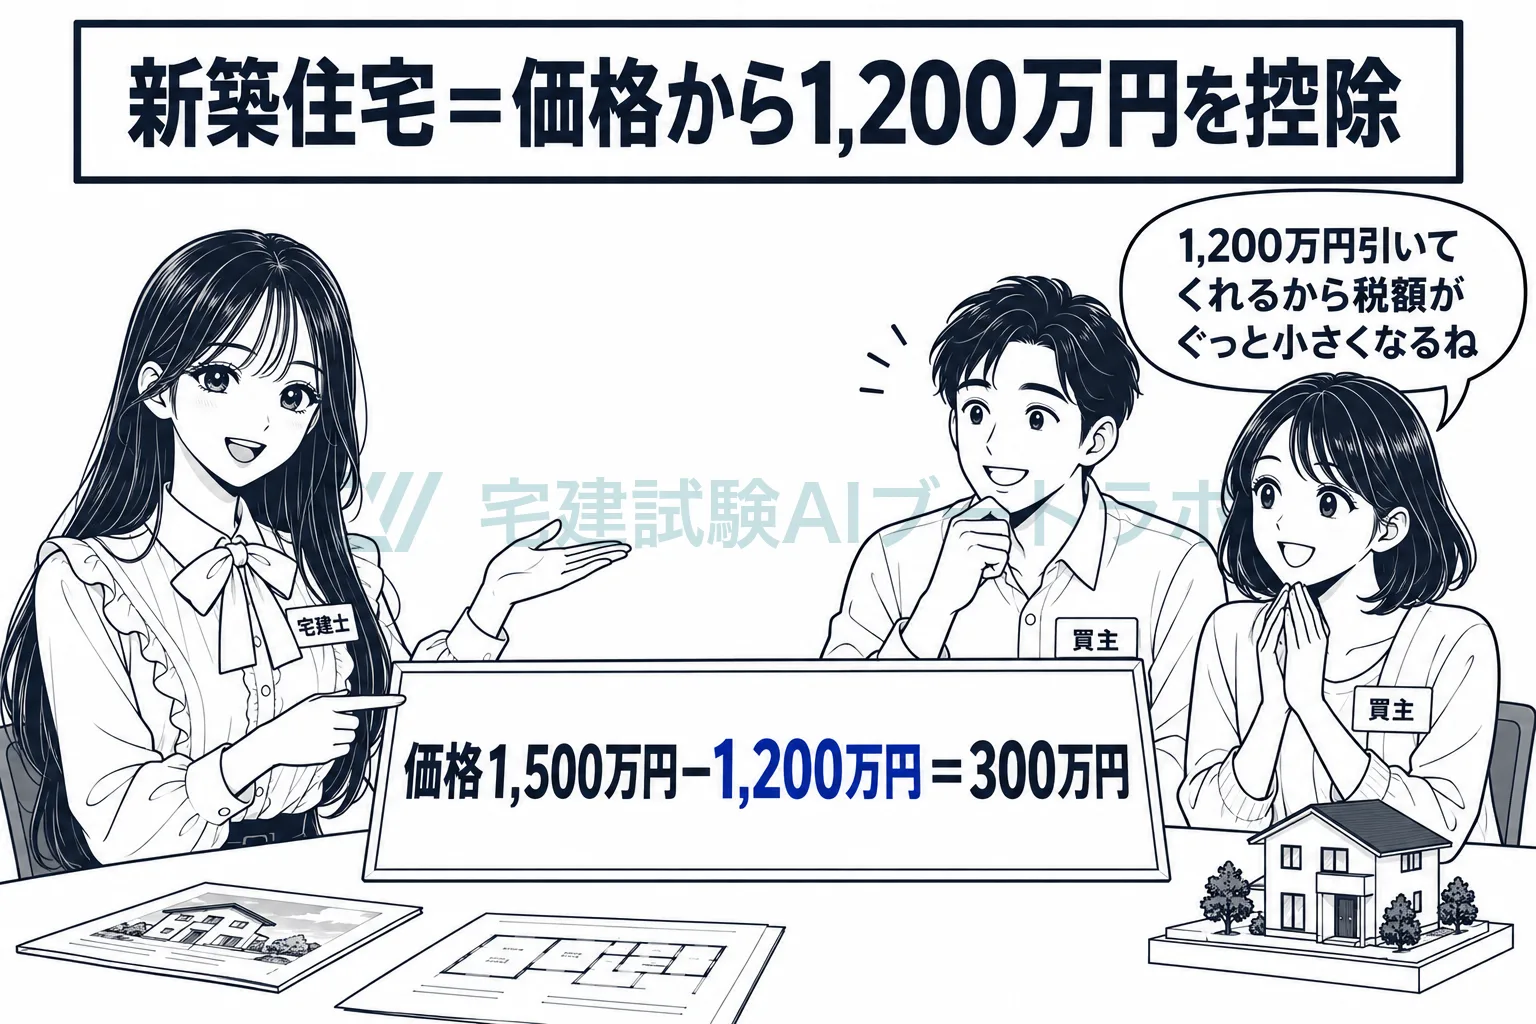
新築住宅は、一戸につき1,200万円を価格から控除します
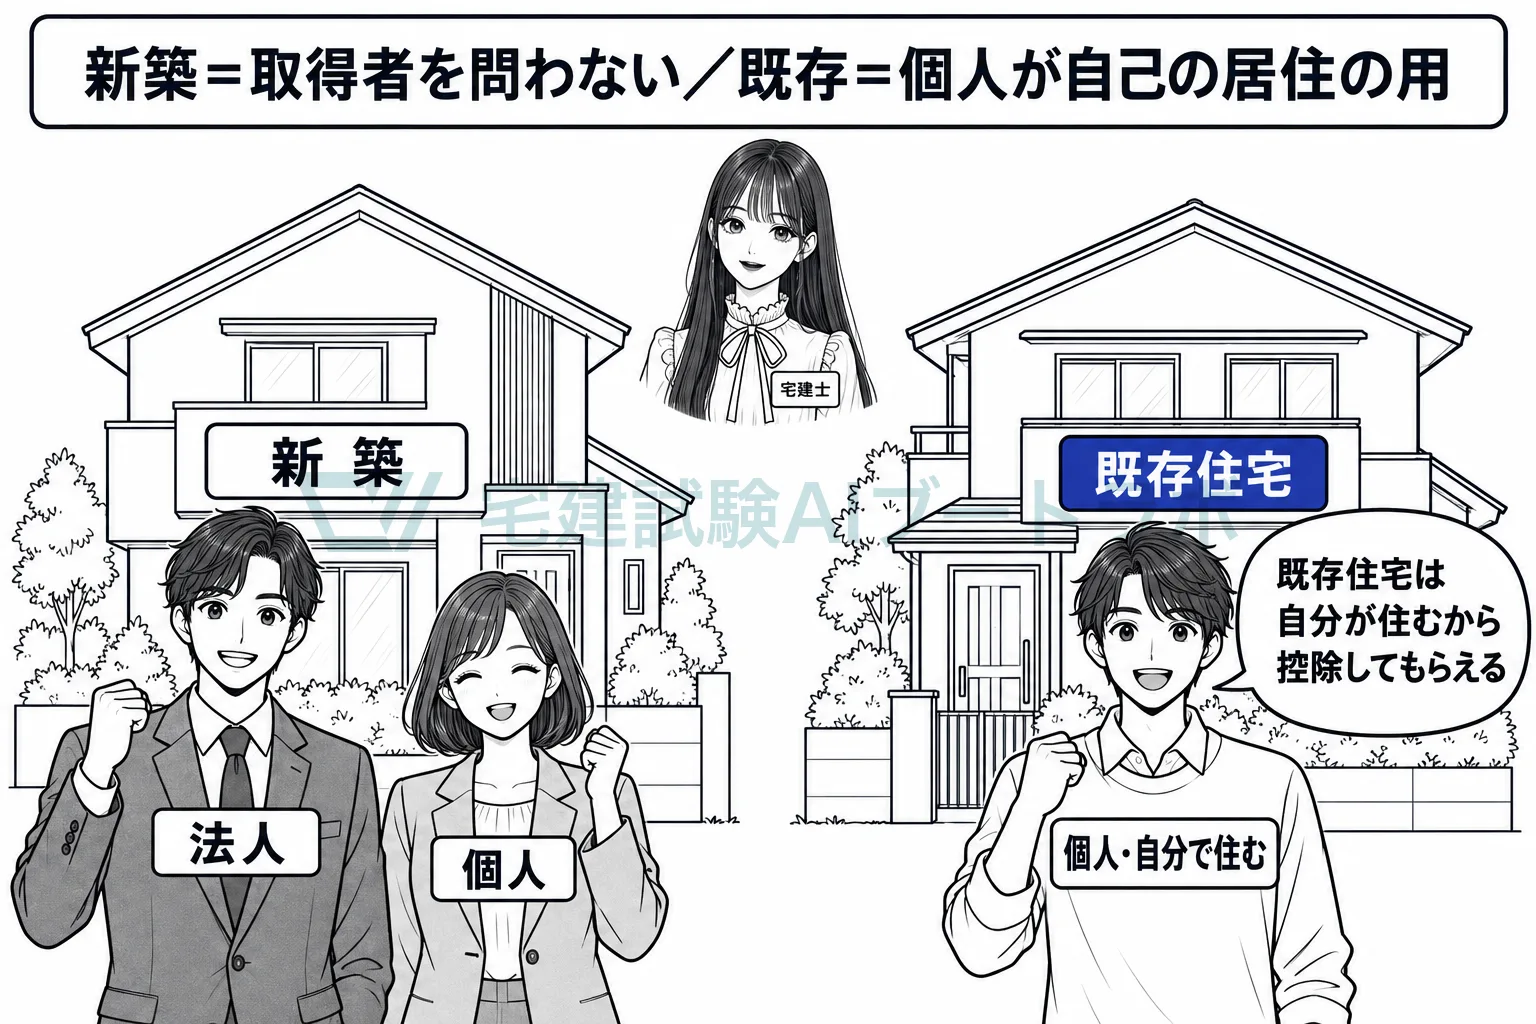
73条の14第1項は、住宅の建築をした場合の住宅の取得について、一戸につき1,200万円を価格から控除すると定めています。新築された住宅でまだ人の居住の用に供されたことのないものの購入も、建築に含まれます。対象は政令で定める広さの住宅で、床面積が40㎡以上240㎡以下のものです(施行令37条の16)。条文は取得者を個人に限っていないので、法人が取得する場合や、貸家にする場合でも控除されます。認定長期優良住宅の新築は、控除額が1,300万円になります(附則11条8項)。
既存住宅の控除は、個人が自己の居住の用に供する場合です
73条の14第3項は、個人が自己の居住の用に供する耐震基準適合既存住宅を取得した場合に、その住宅が新築された時に施行されていた規定による控除額を価格から控除すると定めています。新築住宅と違い、取得者は個人で、自分が住むための取得に限られます。耐震基準に適合する既存住宅とは、床面積が40㎡以上240㎡以下で、昭和57年1月1日以後に新築されたもの又は耐震基準に適合する証明がされたものです(施行令37条の18)。控除額は新築された時期によって変わり、新しい住宅ほど大きく、近年に新築された住宅は1,200万円です。
宅地は、価格の2分の1の額が課税標準になります
附則11条の5第1項は、宅地評価土地を取得した場合の課税標準を、土地の価格の2分の1の額とすると定めています。宅地評価土地とは、宅地と、宅地に比準して価格が決められる土地のことです。台帳の価格が2,000万円の宅地なら、課税標準は1,000万円になります。住宅の敷地に限った定めではなく、店舗や事務所の敷地にする宅地でも2分の1です。期限つきの特例として置かれ、延長が繰り返されています。
地方税法 73条の14第1項住宅の建築(新築された住宅でまだ人の居住の用に供されたことのないものの購入を含むものとし、政令で定めるものに限る。)をした場合における当該住宅の取得に対して課する不動産取得税の課税標準の算定については、一戸(共同住宅、寄宿舎その他これらに類する多数の人の居住の用に供する住宅(以下不動産取得税において「共同住宅等」という。)にあつては、居住の用に供するために独立的に区画された一の部分で政令で定めるもの)について千二百万円を価格から控除するものとする。
試験ではこう問われる
- 新築住宅は一戸につき1,200万円を価格から控除する(73条の14第1項)。床面積の上限は240㎡で、240㎡ちょうどの住宅は対象
- 新築住宅の控除は取得者を問わない。法人の取得でも、貸家でも控除される
- 既存住宅の控除は、個人が自己の居住の用に供する耐震基準適合既存住宅の取得に限る(73条の14第3項)。控除額は新築された時期で決まり、近年の新築なら1,200万円
- 認定長期優良住宅の新築は1,300万円を控除する(附則11条8項)。認定長期優良住宅でなければ1,200万円
- 宅地の課税標準は価格の2分の1(附則11条の5第1項)。住宅用地に限らない
- 下げるのは課税標準で、税率ではない。税率の特例(住宅と土地は100分の3)とは別の定め
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。