標準税率ひょうじゅんぜいりつ
地方団体が課税する場合に通常よるべき税率で、財政上その他の必要があると認める場合にはこれによることを要しない税率です(1条1項5号)。固定資産税の標準税率は100分の1.4で(350条1項)、これを超えてはならない制限税率の定めはありません。
固定資産税の額は、課税標準に税率を掛けて求めます。この税率を地方税法は「標準税率」として100分の1.4と示していますが、これは全国一律に固定された数字ではなく、市町村が通常よるべき目安です。財政上その他の必要があれば、市町村は条例で1.4%と違う税率を定めることができ、実際に1.5%や1.6%を採る市町村があります。かつては2.1%という上限(制限税率)がありましたが廃止され、今の固定資産税には上限の定めがありません。ただし、一人の大口納税者に負担が集中する市町村では、税率を1.7%超に上げる前に議会でその納税者の意見を聴く手続があります。
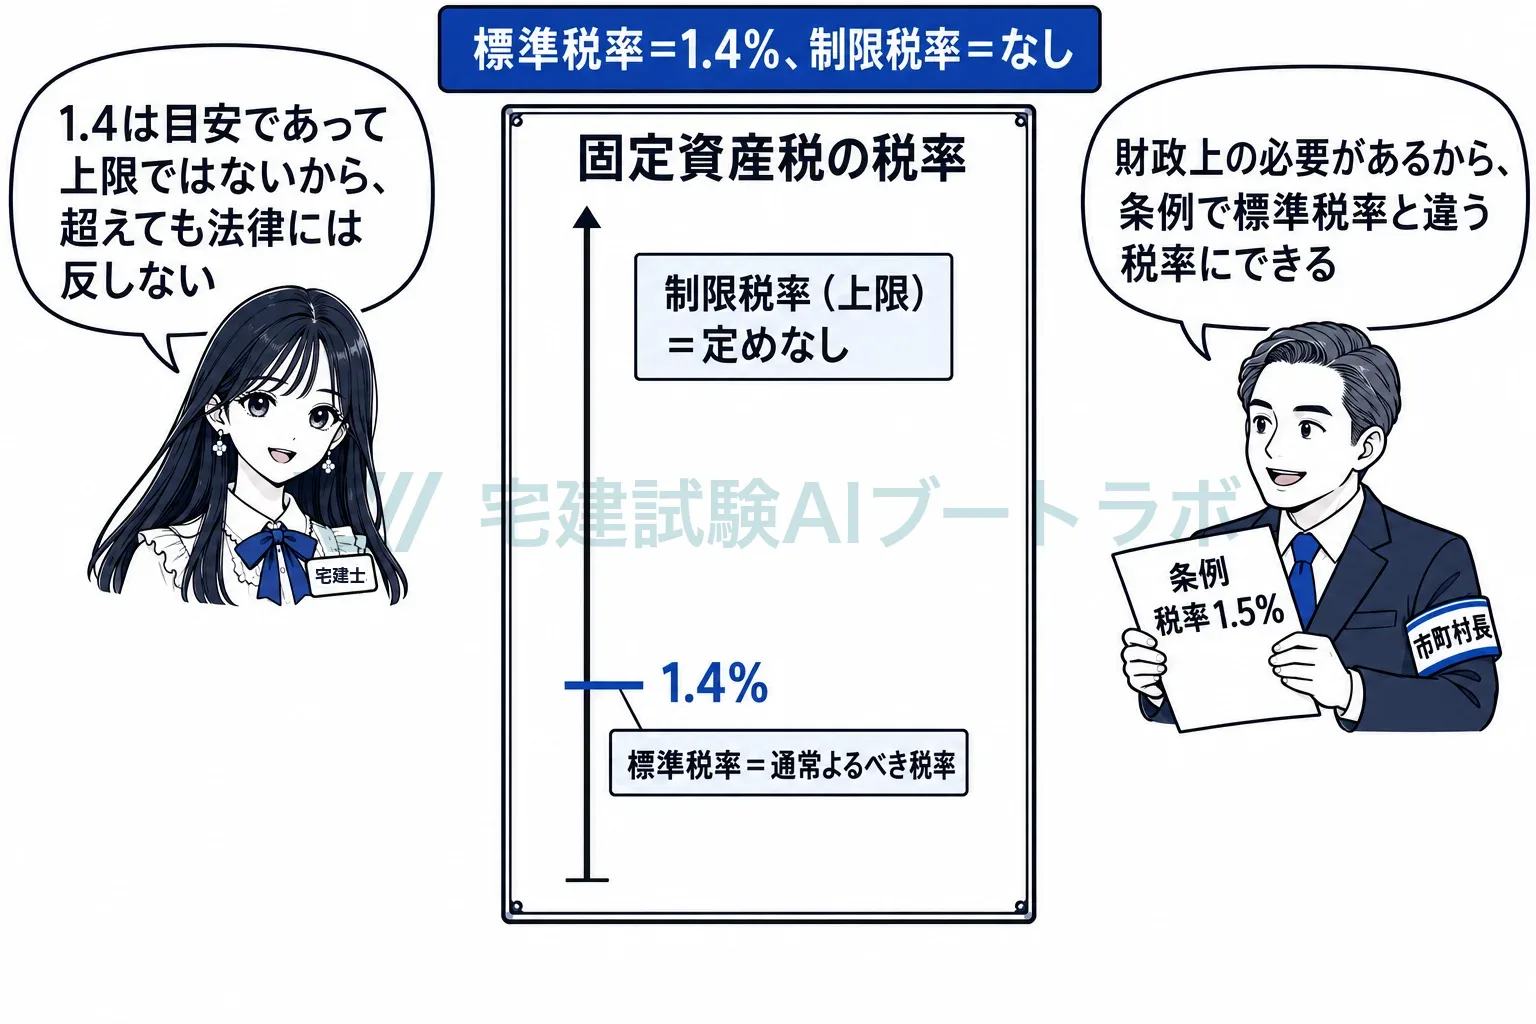
標準税率は1.4%で、条例で別の税率を定めることができます
1条1項5号は、標準税率を、地方団体が課税する場合に通常よるべき税率で、その財政上その他の必要があると認める場合にはこれによることを要しない税率と定義しています。総務大臣が地方交付税の額を定めるときの基準財政収入額の算定にも、この税率が使われます。固定資産税の標準税率は100分の1.4です(350条1項)。市町村は条例でこれより高い税率も低い税率も定めることができ、標準税率はあくまで「通常よるべき」数字です。
制限税率はなく、税率の上限は定められていません
制限税率とは、地方団体が課税するときに超えてはならない税率の上限です。固定資産税にはかつて100分の2.1の制限税率がありましたが廃止され、現行の350条に上限の定めはありません。都市計画税には100分の0.3の制限税率があり(702条の4)、同じ土地・家屋にかかる二つの税で上限の有無が違います。条文に理由は書いていませんが、市町村が自らの財政に合わせて税率を決められる幅を広げるためと説明されています。
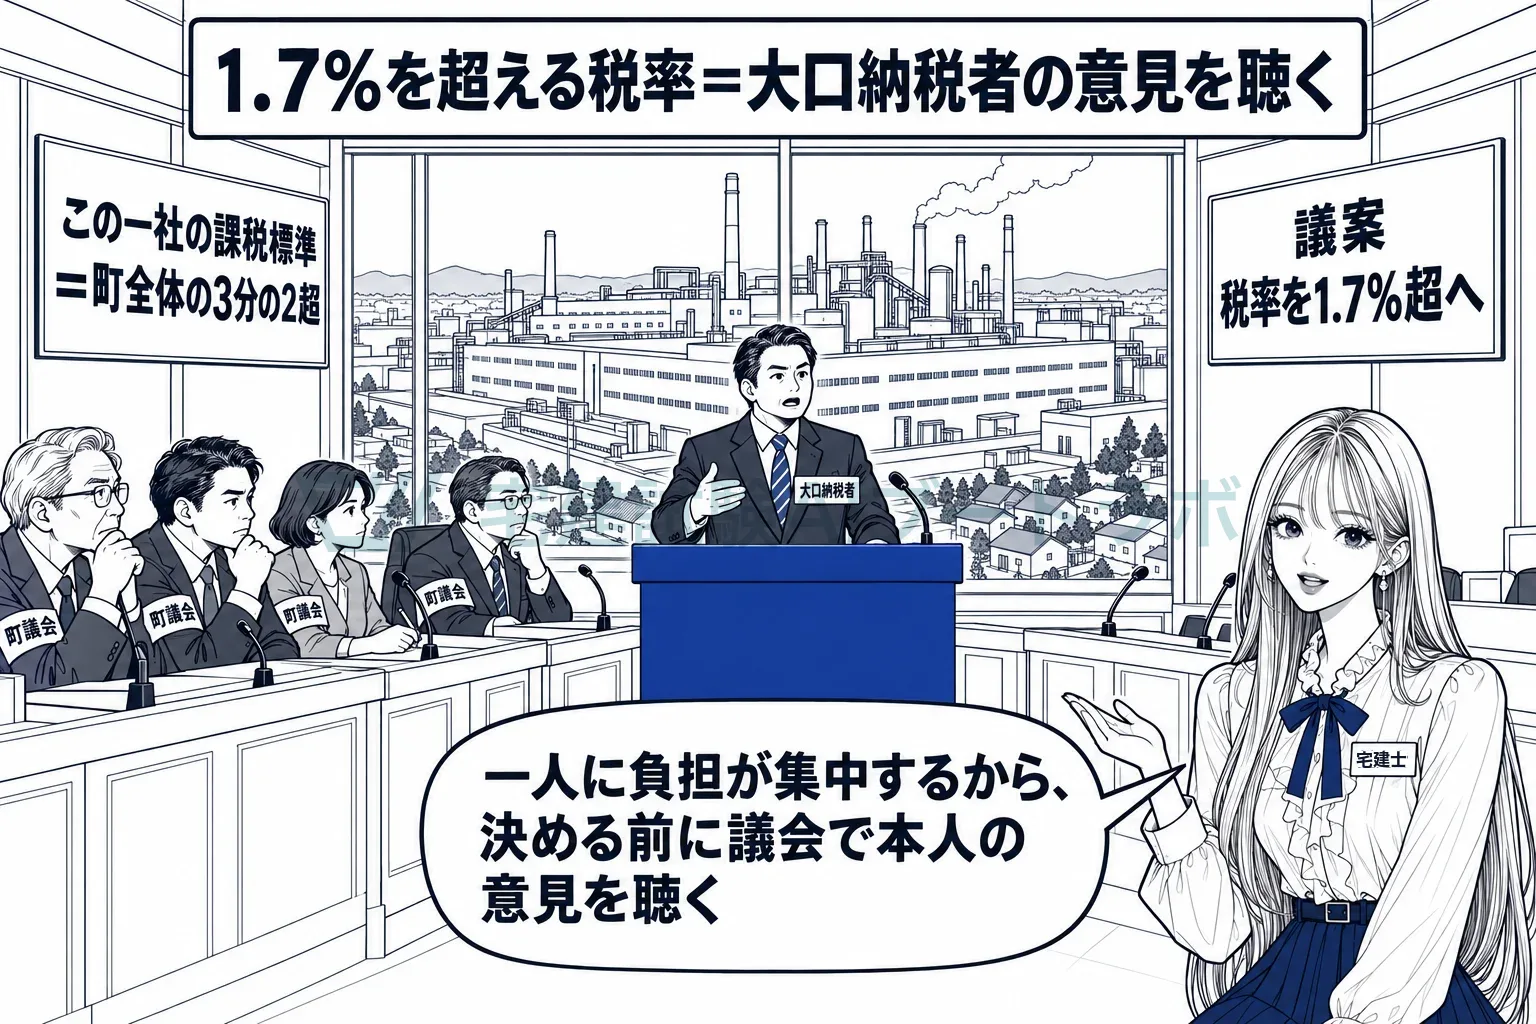
1.7%を超えるときは、大口納税者の意見を聴きます
350条2項は、一の納税義務者の課税標準の総額が市町村の区域内の課税標準の総額の3分の2を超える場合に、100分の1.7を超える税率で課する条例を制定しようとするときは、市町村の議会でその納税義務者の意見を聴くものとすると定めています。大きな工場や発電所が一つあるだけの市町村では、税率を上げる決定がその一社の負担にほぼそのまま重なります。意見を聴くだけで、税率を上げること自体は妨げられず、上限でもありません。
地方税法 350条1項固定資産税の標準税率は、百分の一・四とする。
試験ではこう問われる
- 固定資産税の標準税率は100分の1.4(350条1項)。条例で1.4%を超える税率も定められる。「1.4%を超えることができない」は誤り
- 固定資産税に制限税率はない。1.4は標準税率であって上限ではない
- 不動産取得税の標準税率は100分の4(73条の15)。令和9年3月31日までの住宅又は土地の取得は100分の3(附則11条の2)。「4%を超えることができない」は標準税率を上限と取り違えた誤り
- 3%になるのは住宅と土地で、土地は住宅用地に限らない。住宅以外の家屋(店舗・事務所など)の取得は4%
- 都市計画税は制限税率で、100分の0.3を超えることができない(702条の4)。固定資産税との上限の有無の違い
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。