固定資産税こていしさんぜい
土地・家屋・償却資産(固定資産)に対し、その所在する市町村が所有者に課す税です。つまり、毎年1月1日に土地や建物を持っている人へ、その市町村から届く税金です。
家や土地を買うと、毎年春に市役所から納税通知書が届きます。これが固定資産税で、土地・家屋・償却資産の三つを「固定資産」と呼び、それが所在する市町村が所有者に課します。持っているだけで毎年かかる税なので、不動産を持つ人にとっては維持費の柱です。誰に、いくらの価格で、いつ納めるかは地方税法が細かく決めていて、市町村の条例に任されているのは納期と税率の一部です。
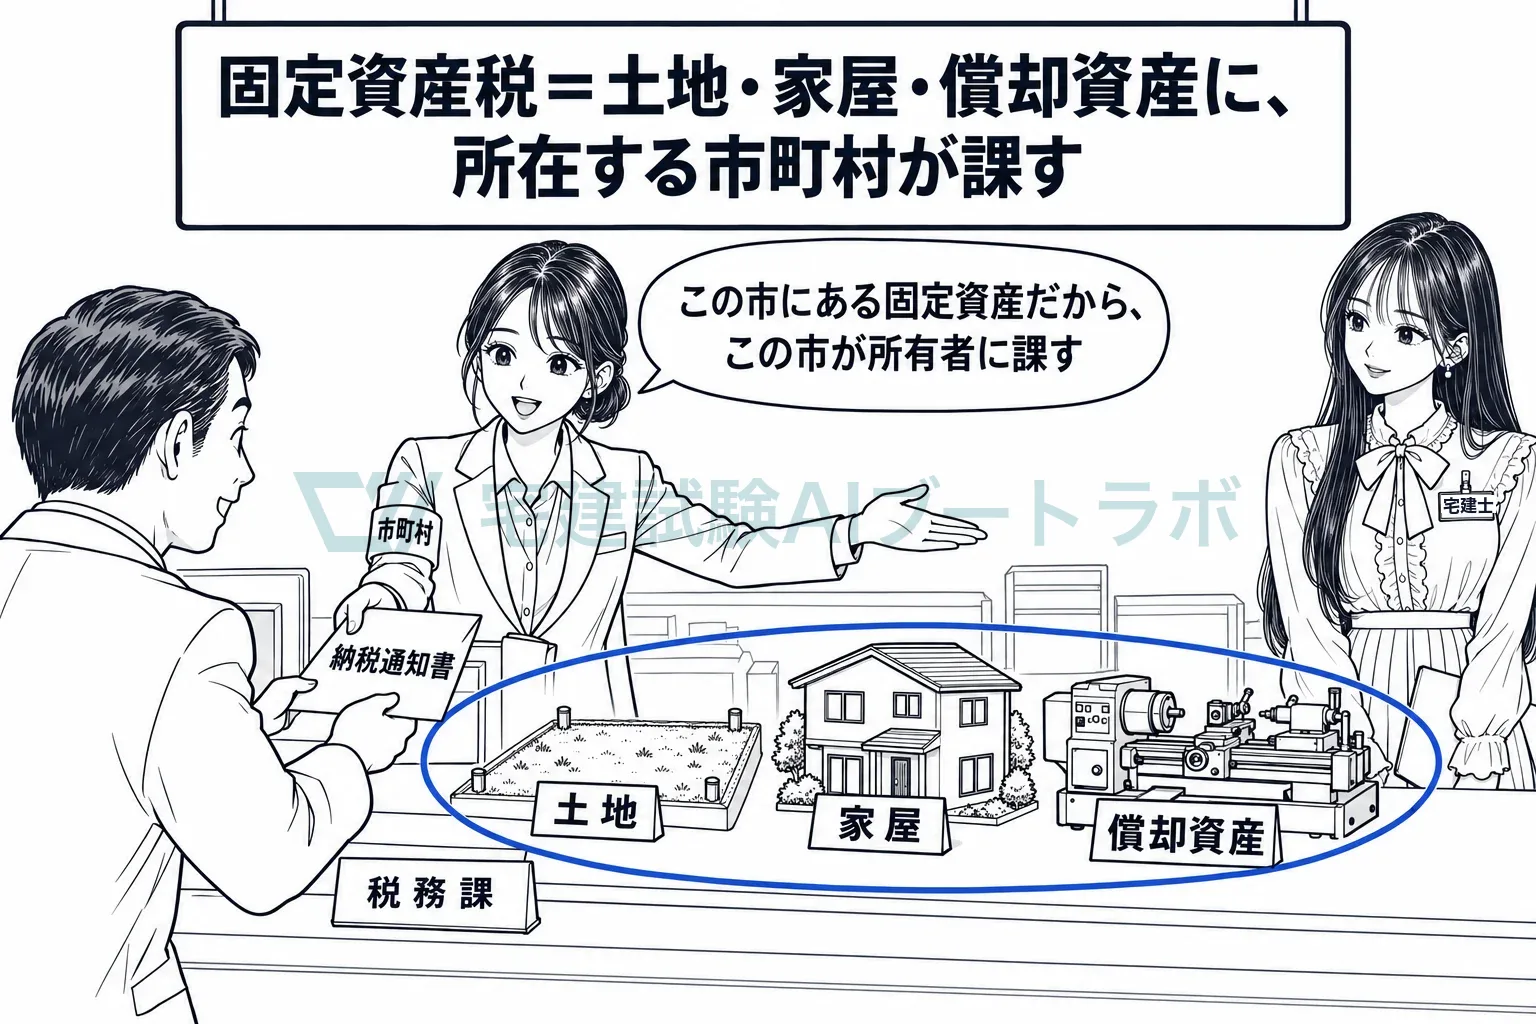
課税客体は土地・家屋・償却資産で、土地は宅地に限りません
課税客体とは「何に税をかけるか」で、固定資産税では土地・家屋・償却資産の三つです(341条1号)。土地は田・畑・宅地・塩田・鉱泉地・池沼・山林・牧場・原野その他の土地と定義され、地目を問いません(同条2号)。家屋は住家・店舗・工場・倉庫その他の建物、償却資産は土地・家屋以外の事業用の資産で減価償却の対象になるものです(同条3号・4号)。山林や原野も宅地と同じく課税の対象で、宅地だけの税ではありません。
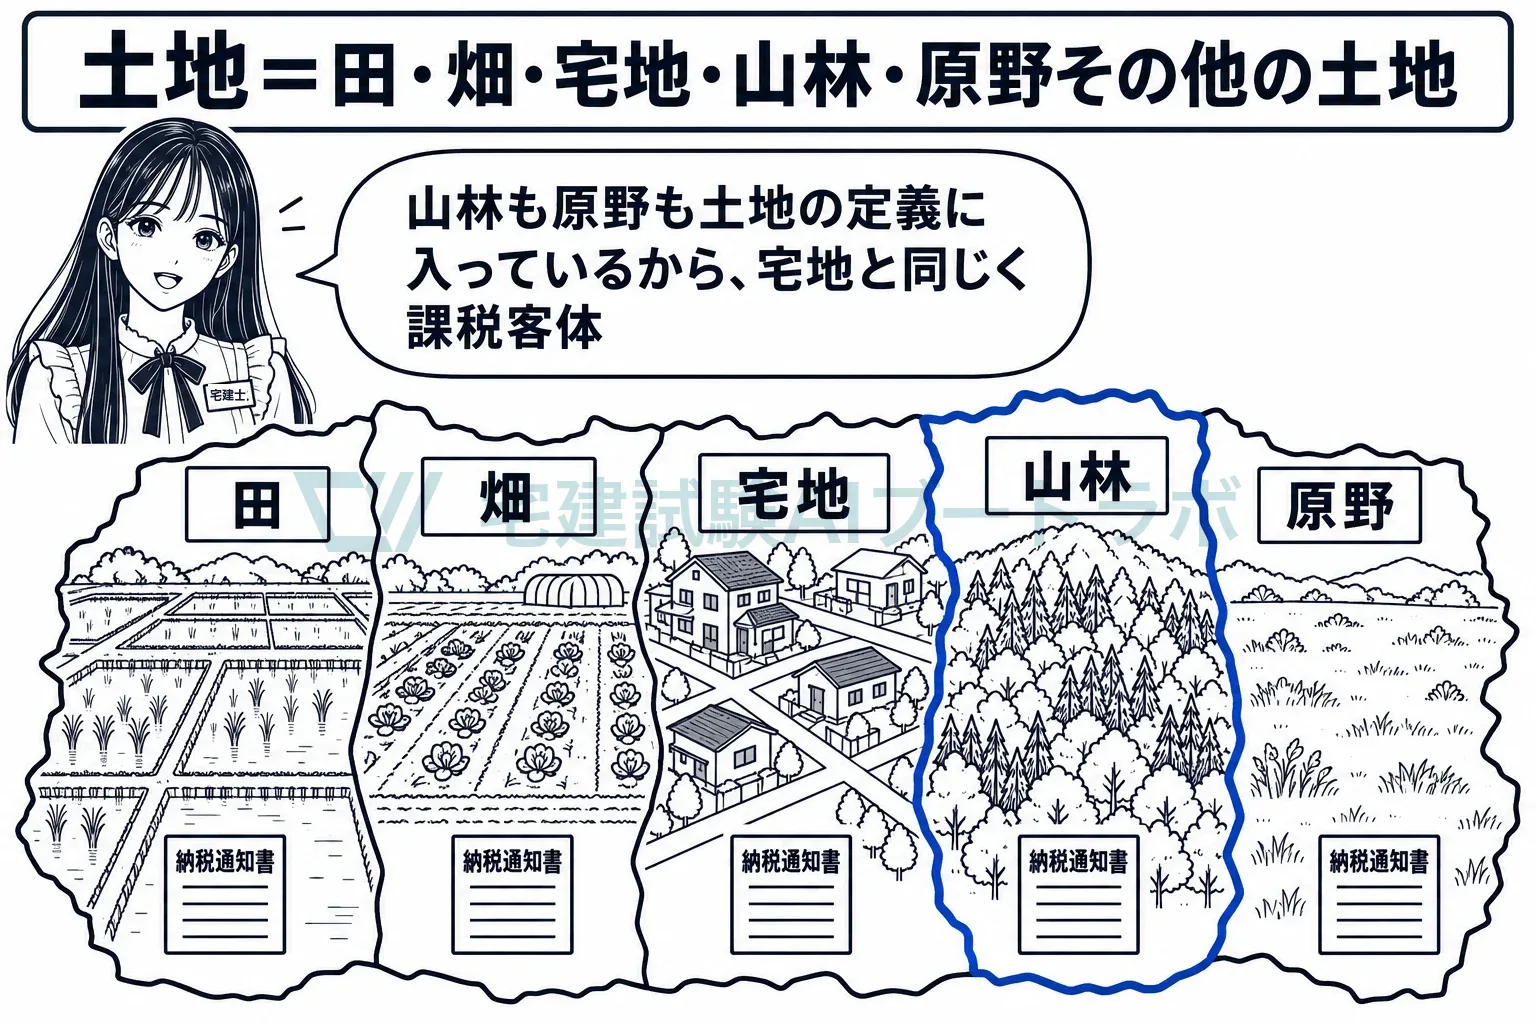
課すのは市町村で、国や都道府県には課せません
固定資産税は固定資産が所在する市町村が課し(342条1項)、賦課期日である1月1日の所有者に課します(343条1項・359条)。国や都道府県、市町村、特別区などが持つ固定資産には課することができません(348条1項)。公の団体が互いに税をかけ合っても意味がないためと考えられます。
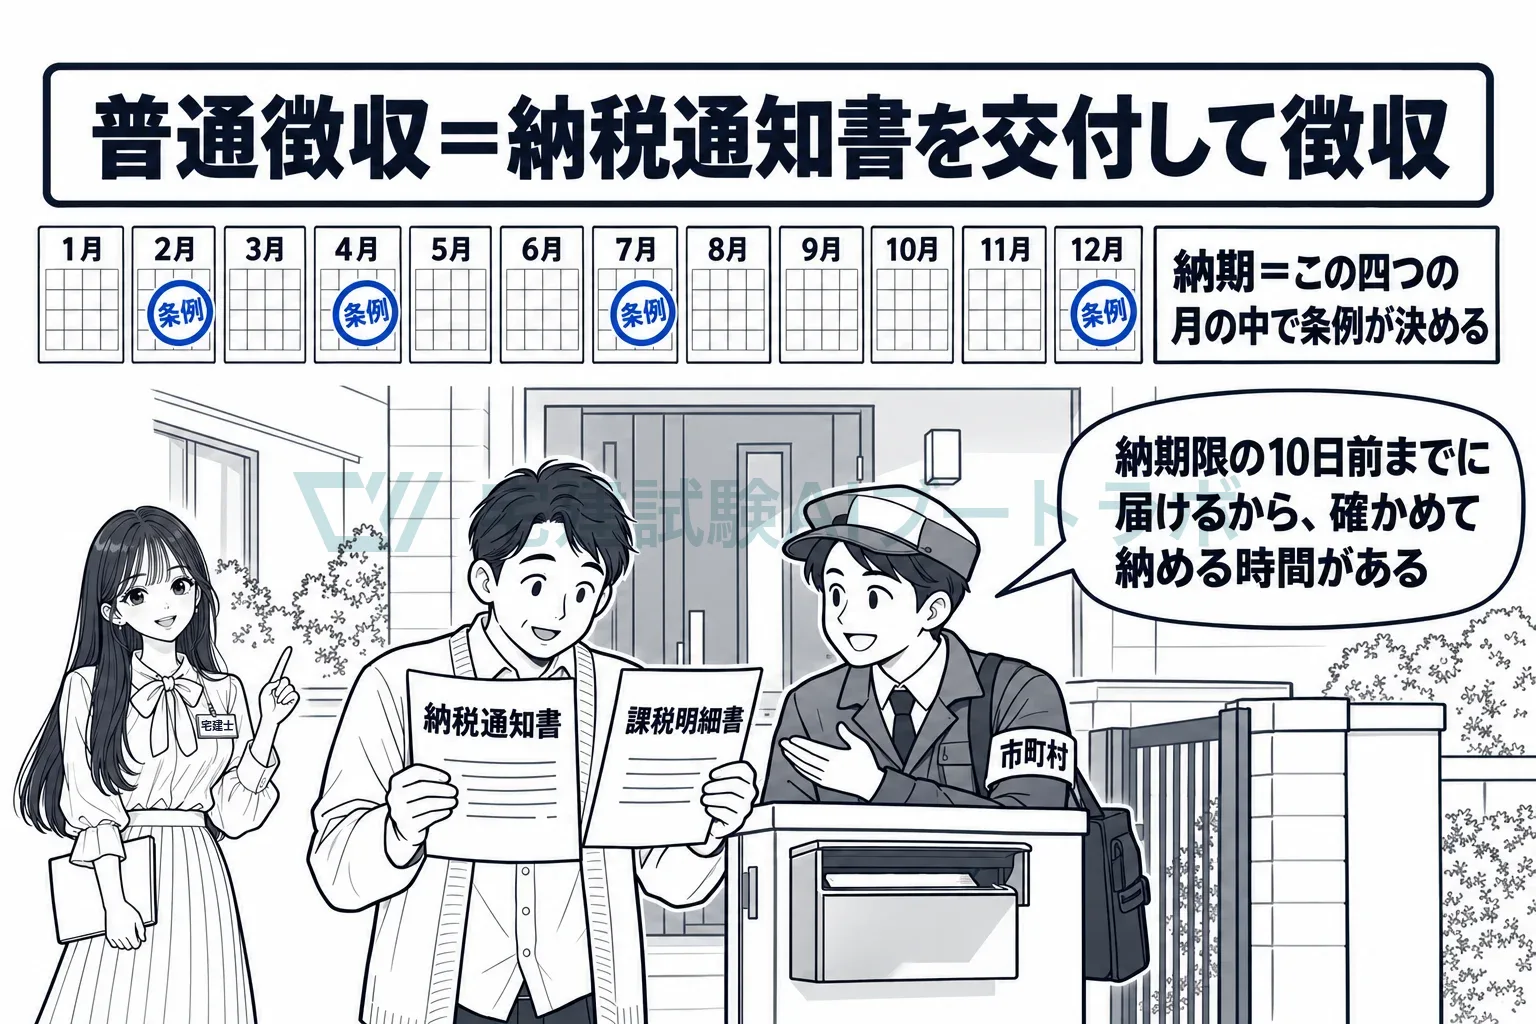
納期は四つの月の中で条例が決め、納税通知書で普通徴収します
納期は4月・7月・12月・2月中において市町村の条例で定めます(362条1項)。法律が決めているのは月だけで、その月の何日にするかは市町村が決め、特別の事情があれば別の納期にもできます。徴収は普通徴収、つまり徴税吏員が納税通知書を交付して徴収する方法によらなければなりません(364条1項)。土地・家屋には所在・地番・地目・地積・価格などを記した課税明細書を付け、納税通知書も課税明細書も遅くとも納期限前10日までに納税者に交付します(同条3項・9項)。
免税点は税額ではなく課税標準額で見ます
同じ人が同じ市町村内に持つ土地・家屋・償却資産ごとに、課税標準となるべき額が土地30万円・家屋20万円・償却資産150万円に満たないときは課することができません(351条)。小さな資産まで課税すると手間のほうが大きいので、線を引いています。この線は税額ではなく課税標準額で見ます。財政上その他特別の必要があれば、条例でこの額未満でも課することができます(同条ただし書)。なお、令和8年の改正で、令和9年度分からは家屋が30万円、償却資産が180万円に引き上げられます(土地は30万円のまま)。令和8年度分までは上の金額です。
地方税法 342条1項固定資産税は、固定資産に対し、当該固定資産所在の市町村において課する。
試験ではこう問われる
- 課すのは固定資産が所在する市町村で、1月1日(賦課期日)の所有者に課す(342条1項・343条・359条)。賃借人には課されない
- 標準税率は100分の1.4(350条1項)。市町村は条例でこれと異なる税率を定めることができ、上限の定めはない
- 免税点は課税標準額で土地30万円・家屋20万円・償却資産150万円。「税額が…に満たない」は誤り。財政上その他特別の必要があれば、条例でこの額未満でも課税できる(351条)。令和9年度分からは家屋30万円・償却資産180万円
- 納期は4月・7月・12月・2月中に条例で定める。特別の事情があれば異なる納期も定められるので、「異なる納期を定めることはできない」は誤り(362条1項)
- 徴収は普通徴収。「特別徴収」「申告納付」は誤り。納税通知書は遅くとも納期限前10日までに交付する(364条)
- 区分所有家屋の税額は、専有部分の床面積の割合で按分して各区分所有者が納める。居住用超高層建築物(いわゆるタワーマンション)は階層による補正をした床面積の割合で按分し、取引価格の割合ではない(352条)
- 新築住宅は、新たに課税される年度から3年度分(3階建て以上の中高層耐火建築物は5年度分)、床面積120㎡までの部分の税額の2分の1が減額される(附則15条の6。令和13年3月31日までの新築)。土地の課税標準を下げる住宅用地の特例とは別の制度
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。