不動産取得税の免税点ふどうさんしゅとくぜいのめんぜいてん
不動産取得税の課税標準となるべき額が、土地の取得は16万円、家屋の取得のうち建築に係るものは一戸につき66万円、その他のものは一戸につき34万円に満たない場合には、不動産取得税を課することができないという定めです(地方税法73条の15の2第1項)。つまり、小さな取得には課税しない線です。
隣の家との境にある細長い土地を、数万円の評価額で譲り受けたとします。こうした小さな取得にまで納税通知書を出すと、集める税より手間のほうが大きくなります。そこで地方税法は、課税標準となるべき額が一定の金額に満たない取得には不動産取得税を課することができないと定めました。この金額が免税点です。土地は16万円、新築や増築など建築による家屋の取得は一戸につき66万円、売買などその他の家屋の取得は一戸につき34万円です。
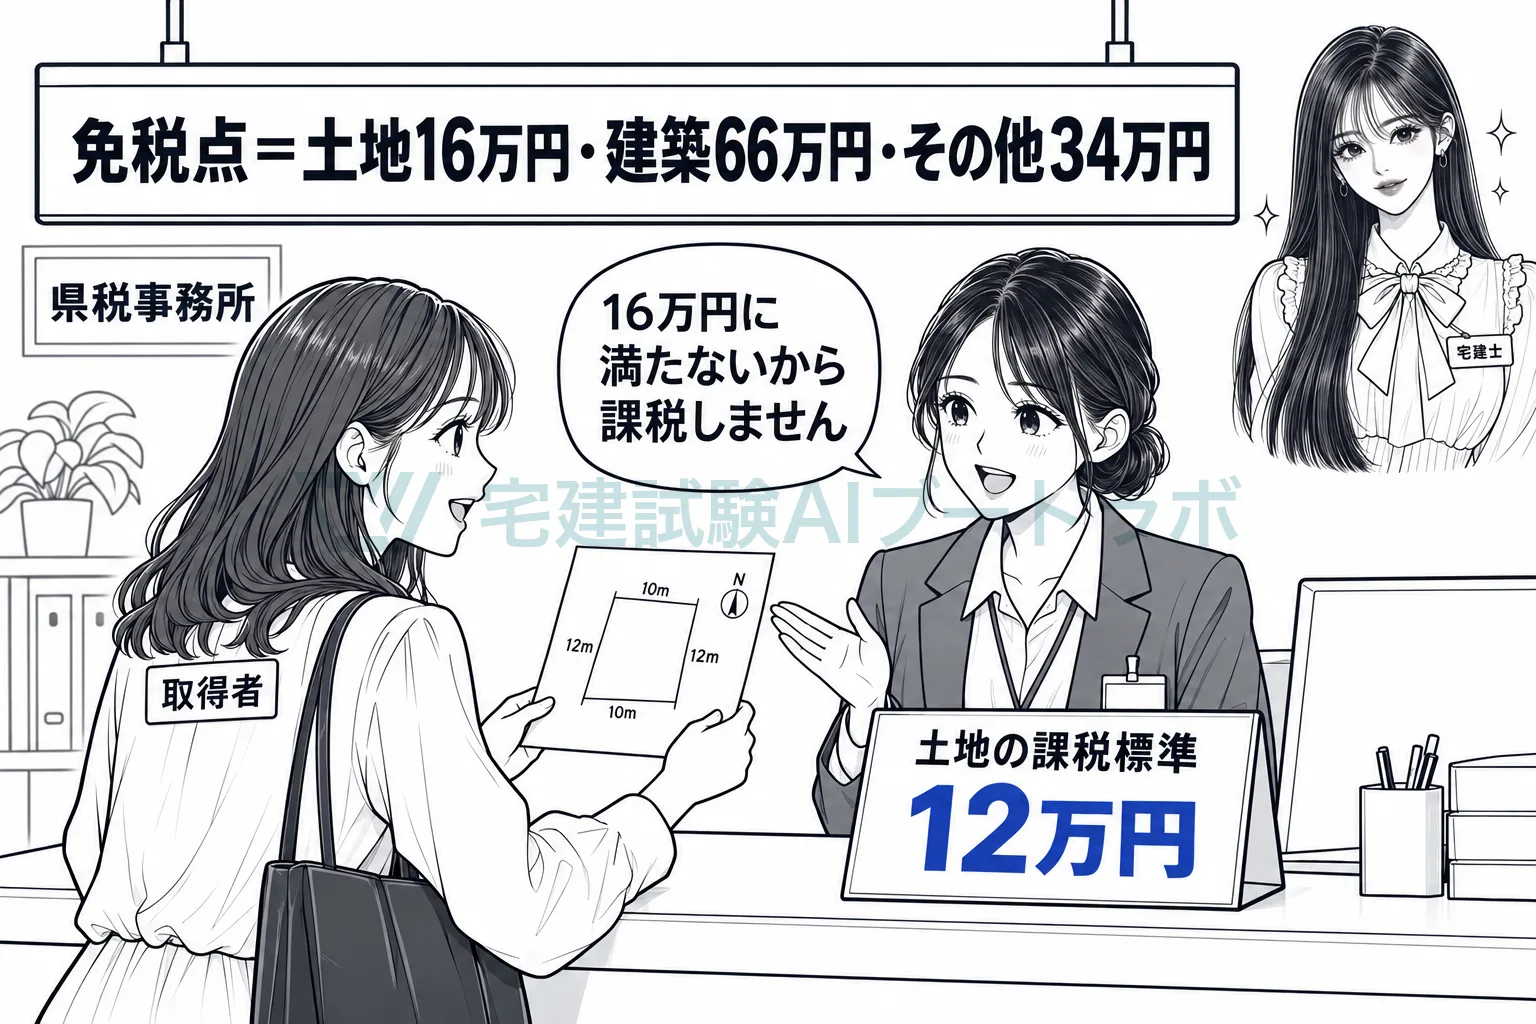
面積ではなく、課税標準となるべき額で見ます
73条の15の2第1項が比べるのは、不動産取得税の課税標準となるべき額です。土地の広さや家屋の床面積ではありません。狭くても都心の土地は価格が高く、広くても山あいの土地は価格が低いので、面積で線を引くと負担の小さい取得を選び出せないためと考えられます。税額で比べるのでもなく、税率を掛ける前の額で判定します。
家屋は、建築による取得とその他の取得で金額が違います
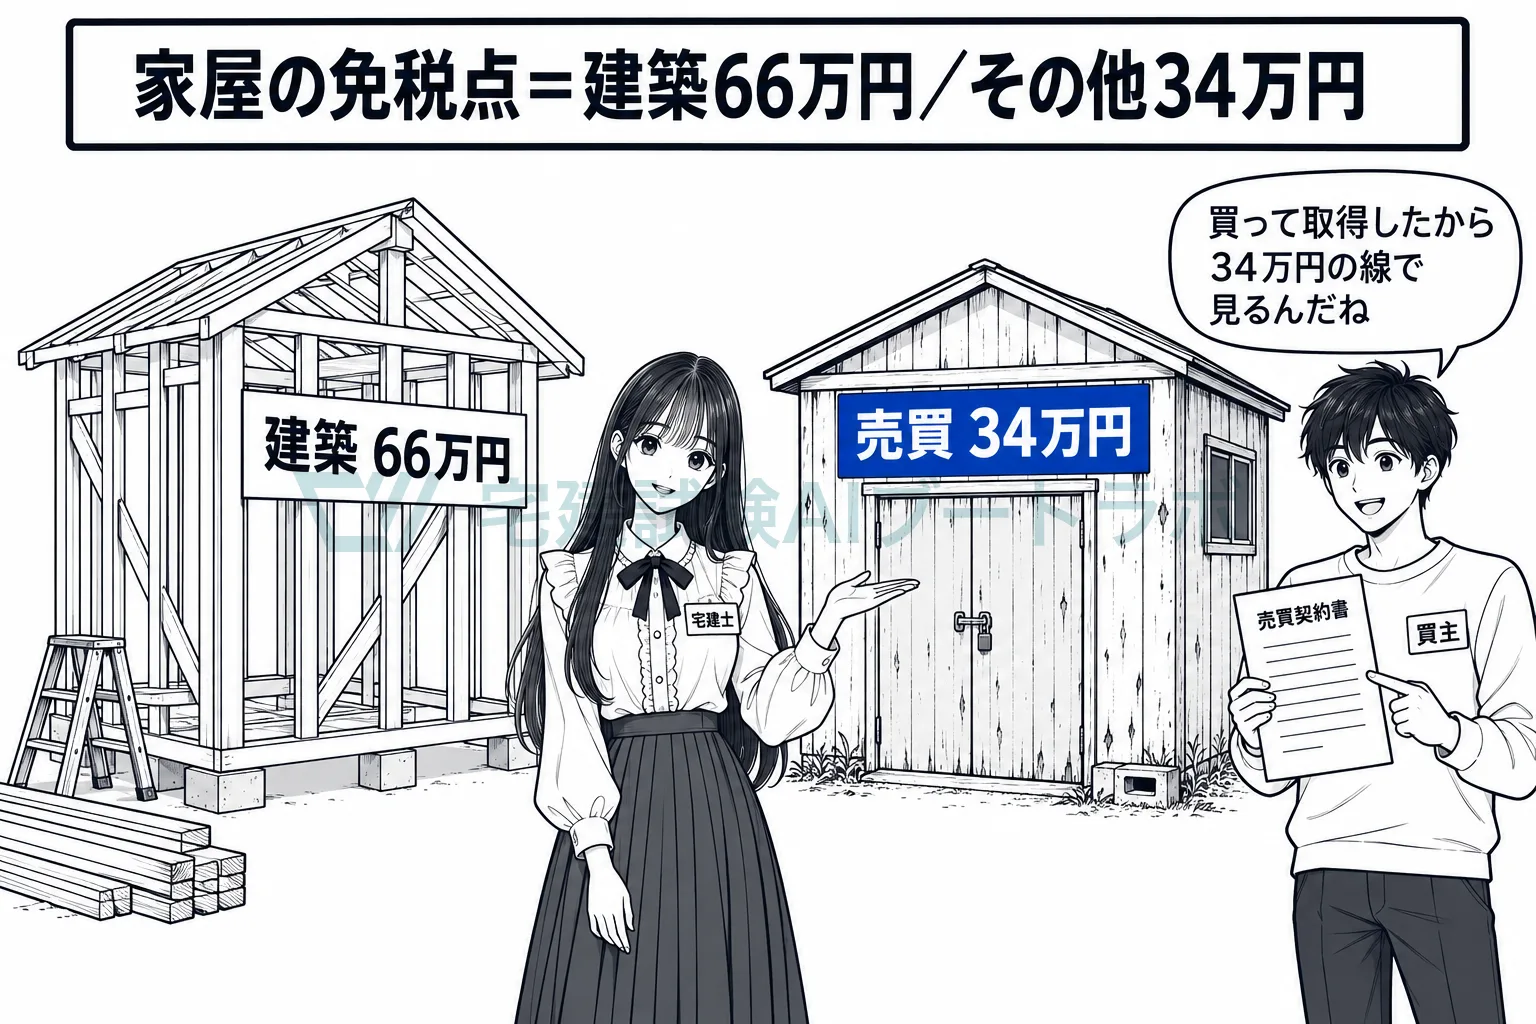
家屋の免税点は二つに分かれます。新築・増築・改築のように建築に係る取得は一戸につき66万円、売買・交換・贈与などその他の取得は一戸につき34万円です。共同住宅では、居住の用に供するために独立的に区画された一の部分を一戸として数えます。金額は令和8年4月に引き上げられたもので、それより前は土地10万円、建築に係る家屋23万円、その他の家屋12万円でした。
1年以内に隣接する土地を取得すると、合わせて判定します
73条の15の2第2項は、土地を取得した者がその日から1年以内に隣接する土地を取得した場合、前後の取得を一の土地の取得とみなして免税点を適用すると定めています。家屋も、1年以内に一構となるべき家屋を取得すれば、合わせて一戸の家屋の取得とみなされます。一つの土地を小さく分けて順に取得し、どれも免税点に満たないようにする方法を封じるための定めです。
地方税法 73条の15の2第1項道府県は、不動産取得税の課税標準となるべき額が、土地の取得にあつては十六万円、家屋の取得のうち建築に係るものにあつては一戸(共同住宅等にあつては、居住の用に供するために独立的に区画された一の部分をいう。以下この条において同じ。)につき六十六万円、その他のものにあつては一戸につき三十四万円に満たない場合においては、不動産取得税を課することができない。
試験ではこう問われる
- 免税点は課税標準となるべき額で判定する。「一定の面積に満たない土地の取得には課することができない」は誤り
- 金額は、土地16万円、家屋の建築に係る取得は一戸につき66万円、その他の家屋の取得は一戸につき34万円(73条の15の2第1項)。令和8年3月までは10万円・23万円・12万円
- 土地を取得した日から1年以内に隣接する土地を取得した場合は、前後の取得を一の土地の取得とみなして判定する(同条2項)
- 固定資産税の免税点(土地30万円・家屋20万円・償却資産150万円。令和9年度分からは家屋30万円・償却資産180万円)とは金額が違う。どちらも税額ではなく課税標準の額で見る
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。