固定資産課税台帳こていしさんかぜいだいちょう
固定資産の状況と、固定資産税の課税標準である固定資産の価格を明らかにするために、市町村が備える帳簿です(380条1項)。つまり、市町村がその市内の土地・家屋・償却資産の所有者と価格を書きとめた課税の元帳です。
市役所が固定資産税をかけるには、市内にどんな土地や建物があり、誰のもので、いくらの価格かを一覧にしておかなければなりません。この元帳が固定資産課税台帳です。登記された土地・家屋の土地課税台帳・家屋課税台帳、未登記のものの土地補充課税台帳・家屋補充課税台帳、そして償却資産課税台帳の五つを総称します(341条9号)。市町村長が固定資産評価基準で決めた価格をここに登録し、その価格が課税標準になります。納税者は自分の分を見ることができ、価格に不服があれば固定資産評価審査委員会に申し出ます。
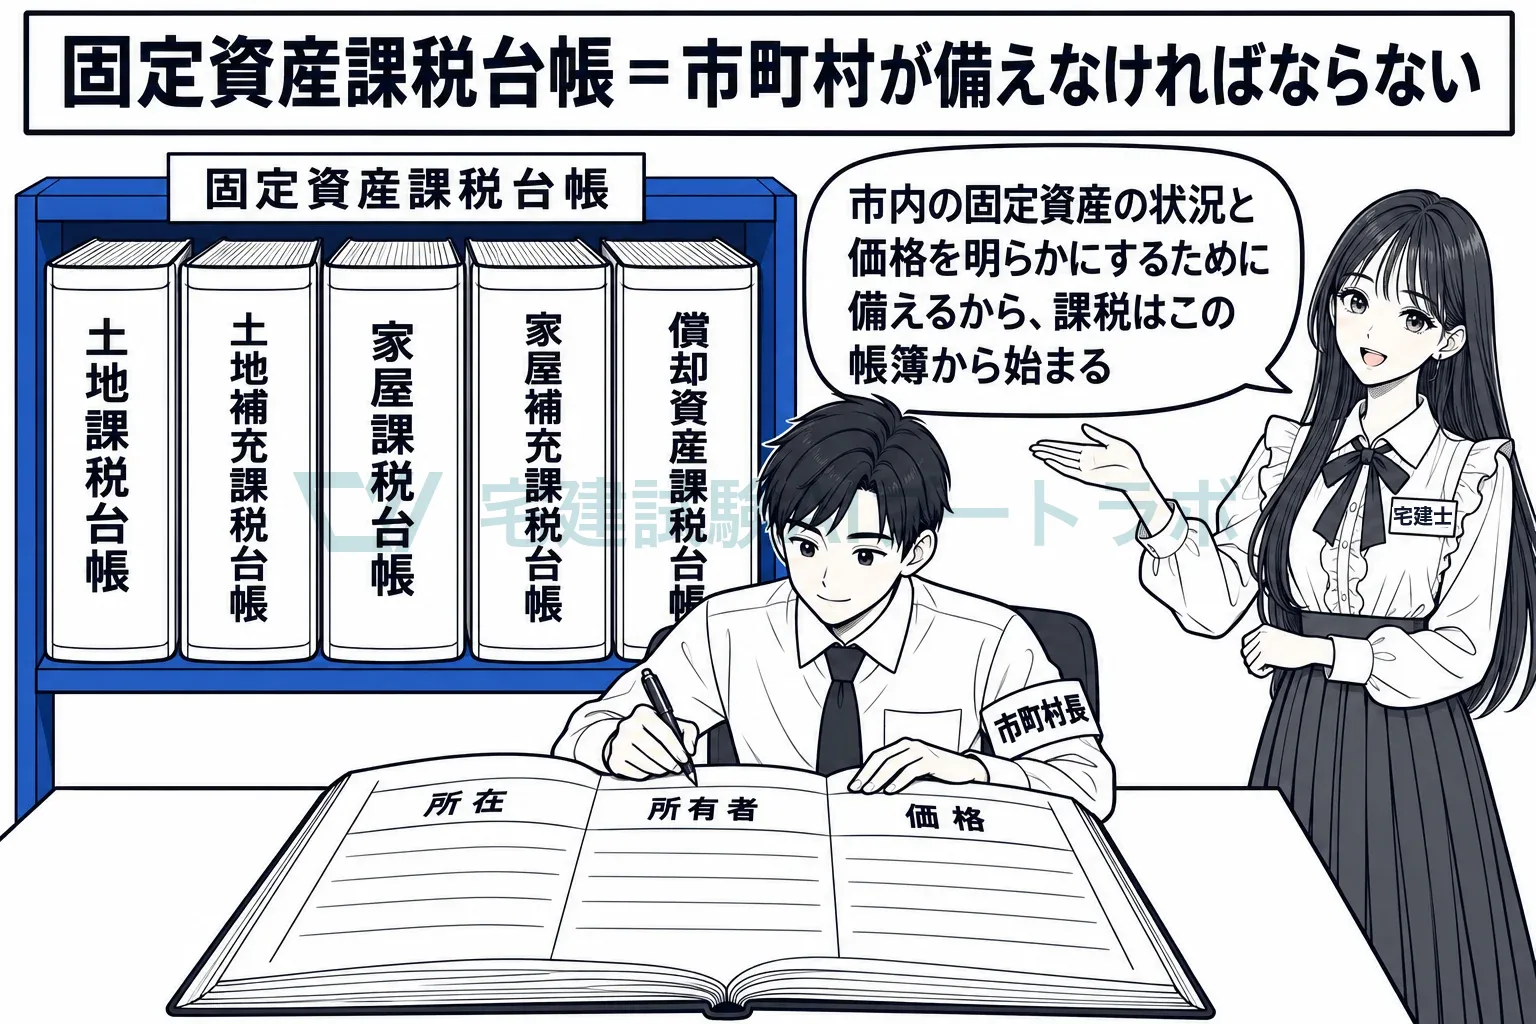
市町村が備えなければならない帳簿で、五つの台帳の総称です
380条1項は、市町村は固定資産の状況及び固定資産税の課税標準である固定資産の価格を明らかにするため、固定資産課税台帳を備えなければならない、と定めています。備えるかどうかを選べるものではなく、義務です。電磁的記録で備えることもできます(同条2項)。台帳のほかに、条例の定めるところにより地籍図・土地使用図・土壌分類図・家屋見取図・固定資産売買記録簿など評価に必要な資料も備えて、逐次整えなければなりません(同条3項)。
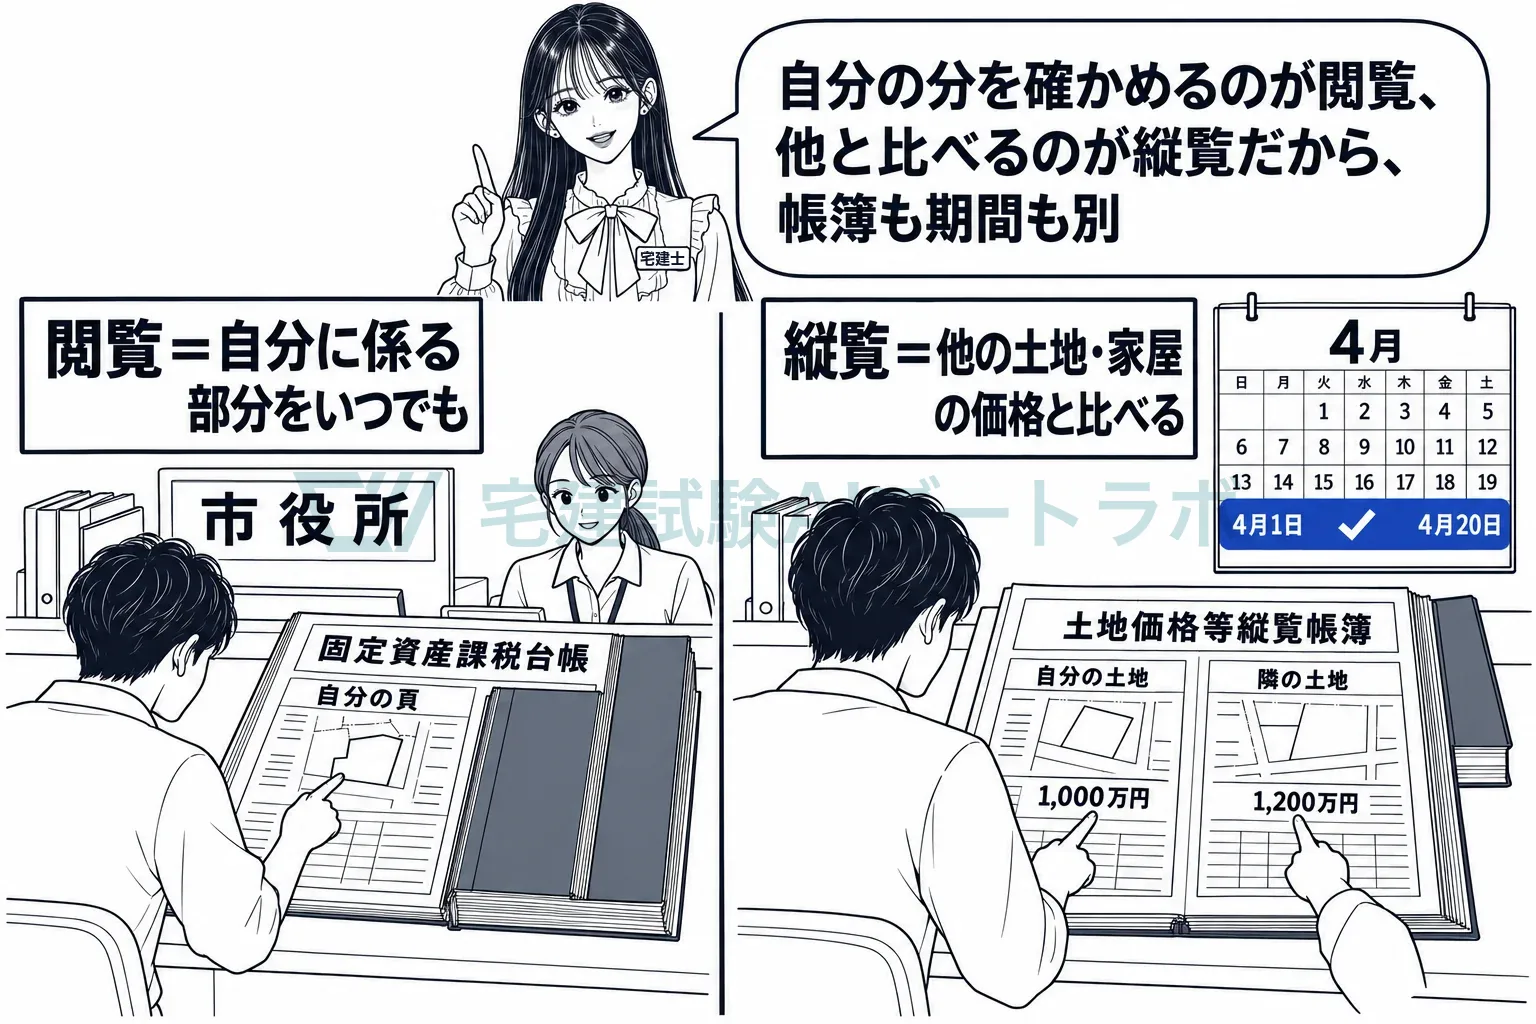
閲覧はいつでもでき、期間があるのは縦覧帳簿の縦覧です
市町村長は、納税義務者やその土地・家屋を借りている人など政令で定める者の求めに応じ、台帳のうちその人に係る部分又はその写しを閲覧に供しなければなりません(382条の2第1項)。これが閲覧で、期間の定めはなく、自分に関わる部分を見る制度です。これと別に、自分の土地・家屋の価格を市町村内の他の土地・家屋の価格と比べられるようにする制度が縦覧で、対象は土地価格等縦覧帳簿・家屋価格等縦覧帳簿、期間は毎年4月1日から4月20日又は最初の納期限の日のいずれか遅い日以後の日までです(416条1項)。見る帳簿も、見られる範囲も、期間の有無も違う二つの制度です。
地方税法 380条1項市町村は、固定資産の状況及び固定資産税の課税標準である固定資産の価格を明らかにするため、固定資産課税台帳を備えなければならない。
試験ではこう問われる
- 閲覧:市町村長は、納税義務者等の求めに応じ、台帳のうちその者に係る部分を閲覧に供しなければならない(382条の2第1項)。義務であり、期間の限定はない
- 住所が明らかになると人の生命・身体に危害を及ぼすおそれがある場合などは、住所を削除するなどの措置をしたものを閲覧に供することができる(同項ただし書)
- 縦覧:土地価格等縦覧帳簿・家屋価格等縦覧帳簿を、毎年4月1日から、4月20日又は当該年度の最初の納期限の日のいずれか遅い日以後の日までの間、納税者の縦覧に供する(416条1項)。「いつでも縦覧できる」は誤り
- 縦覧の目的は、自分の土地・家屋の登録価格を同じ市町村内の他の土地・家屋の価格と比べること。閲覧と縦覧の入れ替えに注意
- 登録された価格に不服があれば、固定資産評価審査委員会に審査の申出をする(432条1項)
- 市町村は台帳を備えなければならない(380条1項)。土地・家屋の納税義務者は、登記簿又は補充課税台帳に所有者として登記・登録されている者(343条2項)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。