納税義務者のうぜいぎむしゃ
固定資産税を納める義務を負う者で、原則は賦課期日に登記簿又は補充課税台帳に所有者として登記・登録されている者です(343条)。つまり、1月1日の帳簿上の所有者に、市町村は課税します。
固定資産税の納税通知書は、誰の名前で届くのでしょうか。市町村は一軒一軒の実際の持ち主を調べ回るわけではなく、登記簿や課税台帳に所有者として載っている人に課税します。これが納税義務者の原則です。ただ、名義人が亡くなっている、災害で持ち主の行方が分からない、何人かで共有している、といった場面があり、それぞれの扱いを地方税法が決めています。
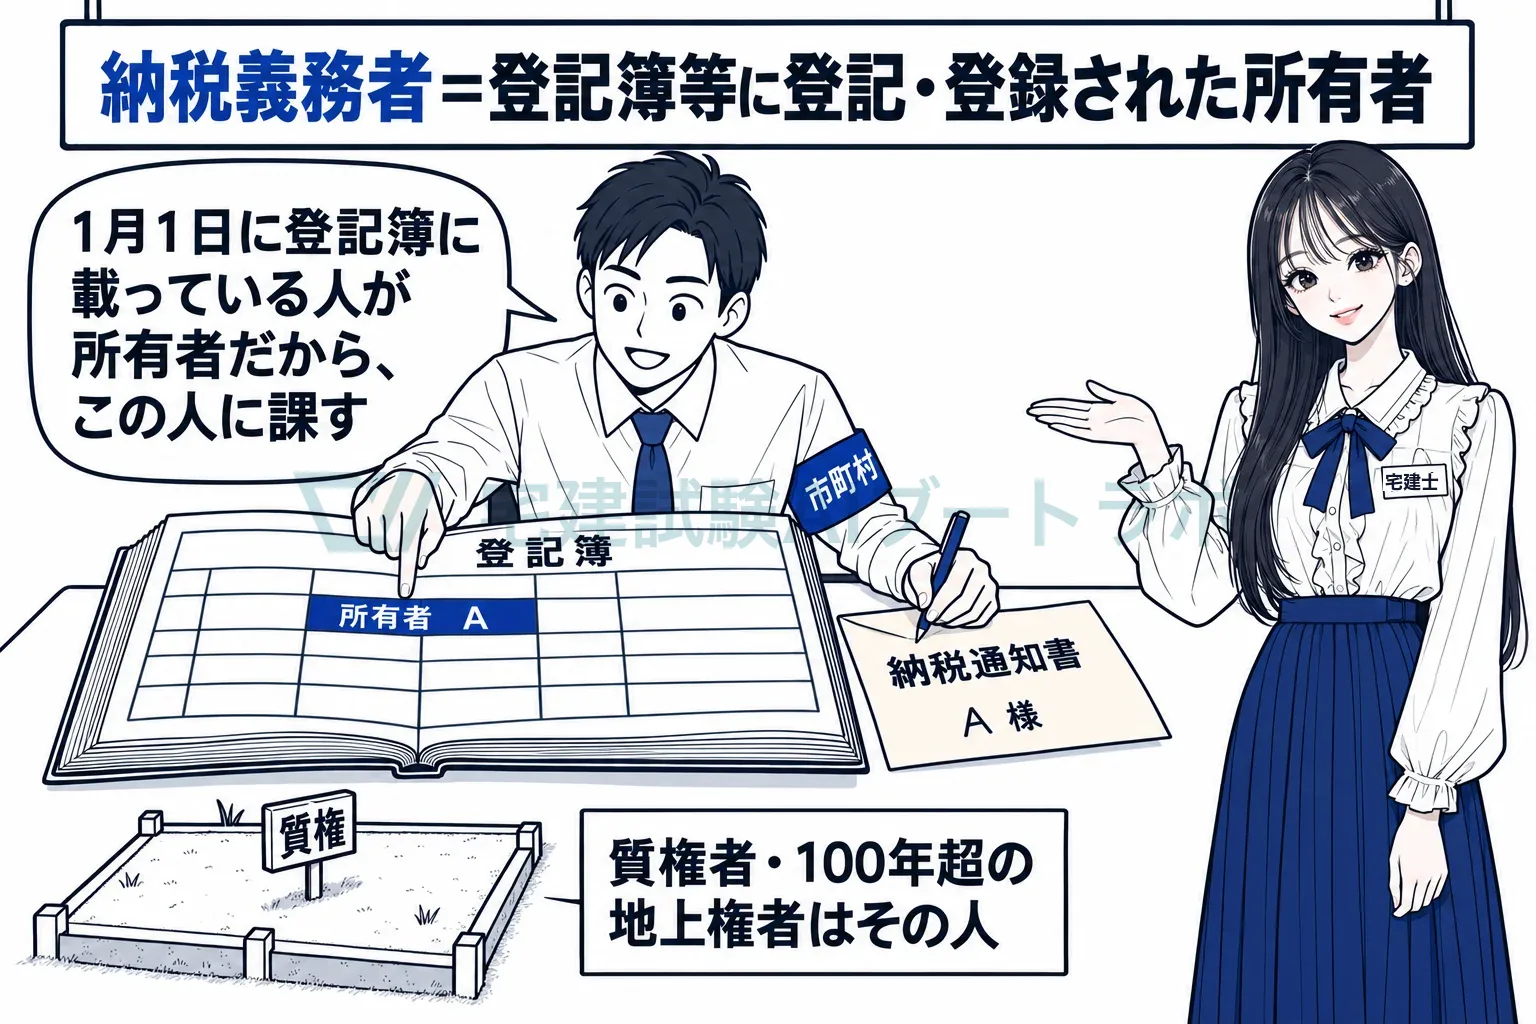
原則は登記簿等の所有者で、死亡していれば現に所有する者です
343条1項は固定資産の所有者に課すと定め、同条2項が「所有者」を、土地・家屋については登記簿又は土地補充課税台帳・家屋補充課税台帳に所有者として登記・登録されている者と定めています。質権や100年より長い存続期間の地上権が付いた土地では、質権者・地上権者が納税義務者です(同条1項の括弧書き)。登記されている個人が賦課期日前に死亡していれば、賦課期日に現に所有している者、つまり相続人に課します(同条2項後段)。相続登記が済んでいなくても課税が止まらないための定めです。
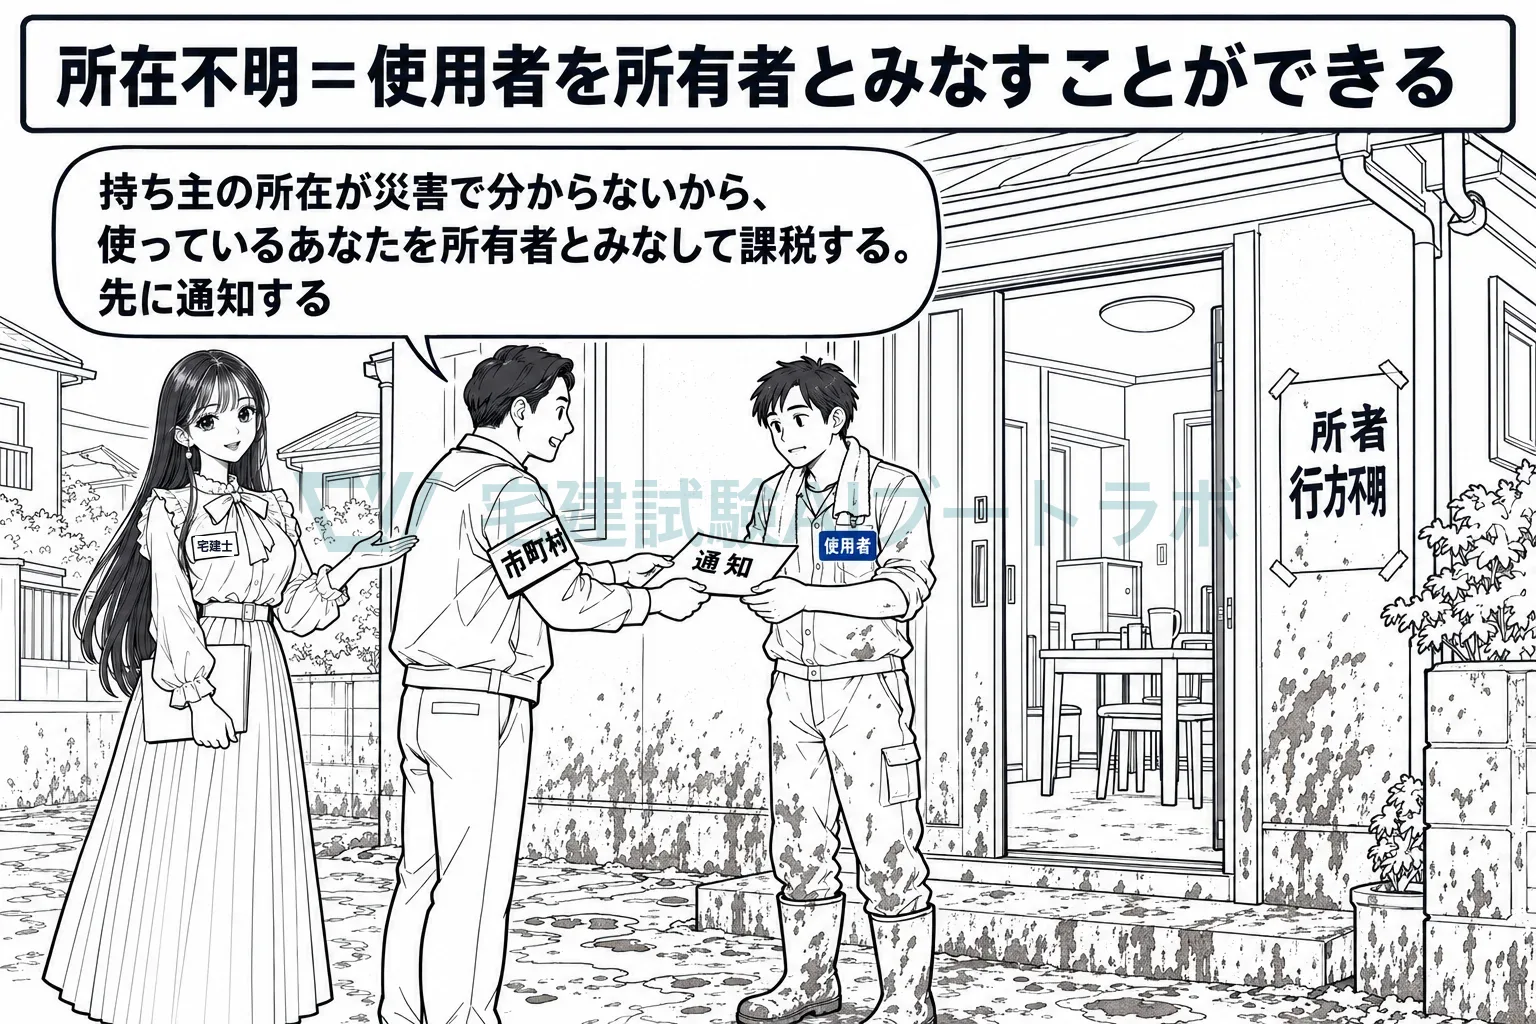
所有者の所在が不明なら、使用者を所有者とみなすことができます
343条4項は、所有者の所在が震災・風水害・火災その他の事由により不明である場合に、市町村がその使用者を所有者とみなして固定資産課税台帳に登録し、その者に課することができる、と定めています。相当な努力を払って探索してもなお所有者の存在が不明な場合も同じです(同条5項)。登録の前に、あらかじめその使用者に通知しなければなりません。持ち主が分からないだけで、実際に使っている人がいる資産が課税の外に出てしまうのを防ぐ仕組みです。
共有なら連帯して納付し、持分で分けた額ではありません
共有物に対する地方団体の徴収金は、納税者が連帯して納付する義務を負います(10条の2第1項)。市町村はどの共有者に対しても全額を請求でき、共有者の間でどう分担するかは内部で精算する話です。持分ごとに別々の額を課すのではないので、市町村は共有者の一人ひとりの持分を追わずに徴収できます。
地方税法 343条1項固定資産税は、固定資産の所有者(質権又は百年より永い存続期間の定めのある地上権の目的である土地については、その質権者又は地上権者とする。以下固定資産税について同様とする。)に課する。
試験ではこう問われる
- 原則は登記簿・補充課税台帳に所有者として登記・登録されている者。その個人が賦課期日前に死亡していれば、賦課期日に現に所有する者に課す。「新たな所有者が登録されていなければ誰にも課せない」は誤り(343条2項)
- 賃借人は納税義務者にならない。「賃借されている場合は賃借権者に課される」は誤り(343条1項)
- 質権・100年より永い存続期間の定めのある地上権の目的である土地は、質権者・地上権者が納税義務者(343条1項)
- 年の途中で売買があっても、その年度の納税義務者は1月1日(賦課期日)の所有者のまま
- 所有者の所在が震災等で不明なら、使用者を所有者とみなして台帳に登録し、課することができる。登録の前に使用者へ通知する(343条4項)
- 共有は連帯納付(10条の2第1項)。区分所有家屋はその例外で、専有部分の床面積の割合で按分した額を各区分所有者が納める(352条1項)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。