賦課期日ふかきじつ
固定資産税を誰に、どの固定資産について課すかを決める基準の日で、当該年度の初日の属する年の1月1日です(359条)。つまり、4月から始まる年度の税でも、その年の1月1日の状態で1年分が決まります。
固定資産税は毎年かかりますが、土地や家は年の途中で売られたり、建てられたり、壊されたりします。そこで「いつの状態で見るか」を一日に決めておかないと、誰に課すのか、住宅用地なのか更地なのかが定まりません。この基準の日が賦課期日で、地方税法は当該年度の初日の属する年の1月1日と定めています。年度は4月に始まりますが、見るのは3か月前の1月1日です。1月2日に土地を売っても、その年度の税は1月1日の所有者に1年分かかります。
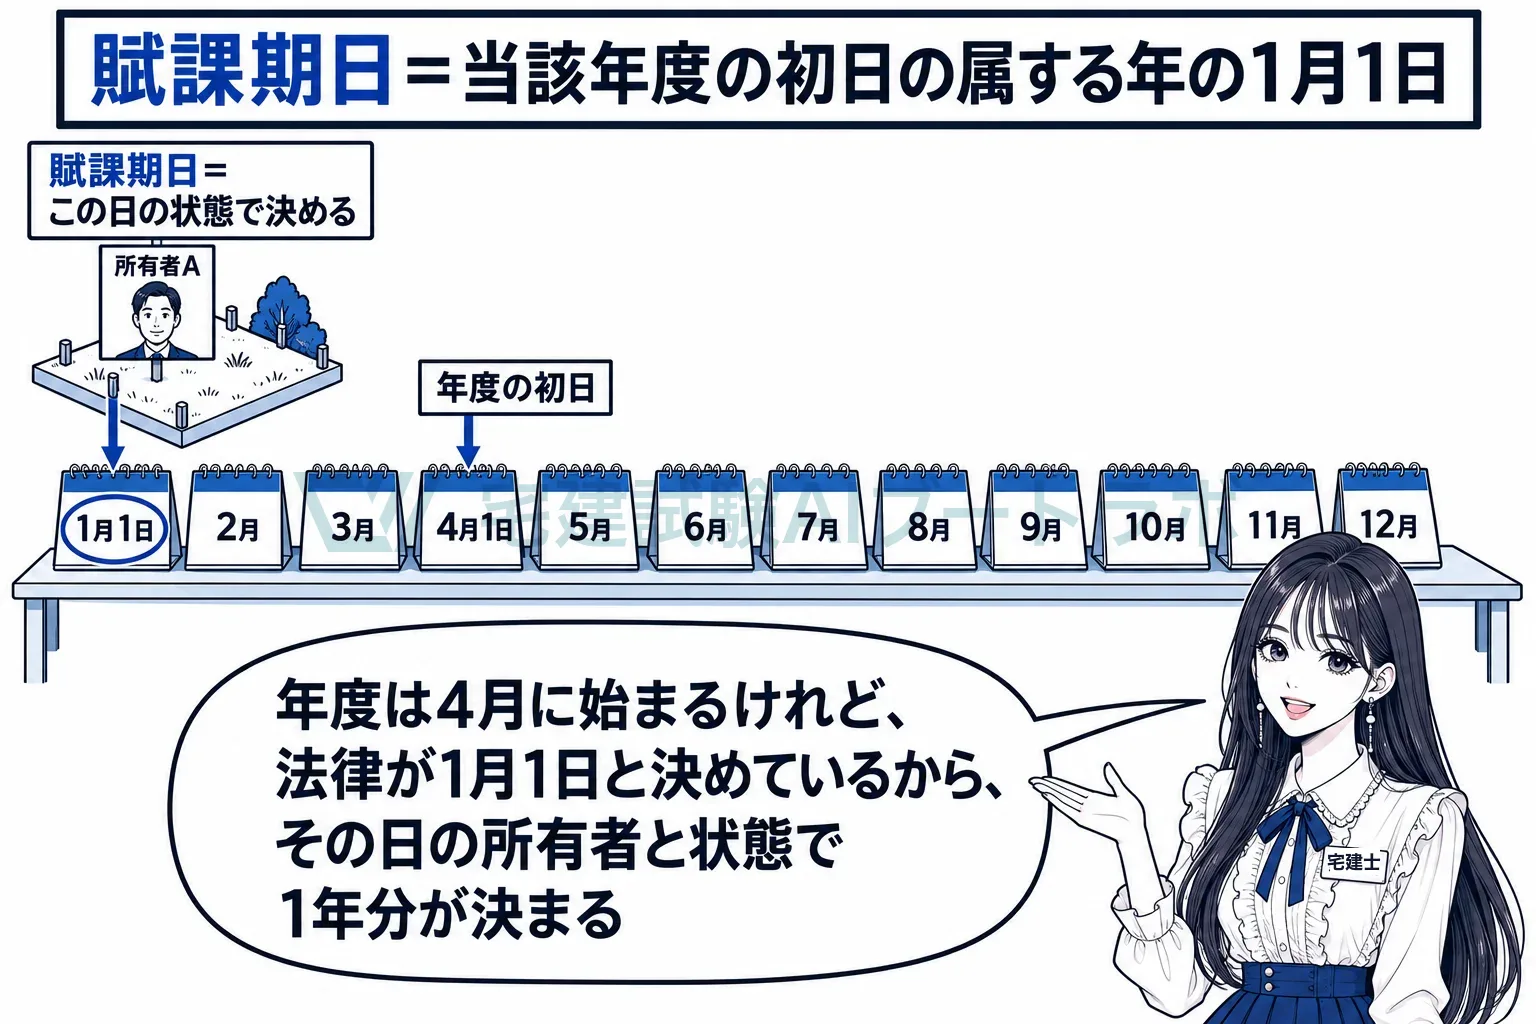
賦課期日は1月1日で、法律が全国一律に定めます
359条は、固定資産税の賦課期日は当該年度の初日の属する年の1月1日とする、と定めています。納期は市町村の条例で定めますが(362条1項)、賦課期日は法律が決めていて、市町村が動かすことはできません。基準の日が市町村ごとに違うと、市町村をまたいで資産を持つ人の課税がそろわなくなるためと考えられます。
その日の所有者が1年分の納税義務者になります
343条2項は、所有者を賦課期日に登記簿や補充課税台帳に所有者として登記・登録されている者とし、その人が賦課期日前に死亡していれば、賦課期日に現に所有している者とする、と定めています。賦課期日の後に売買や相続があっても、その年度の納税義務者は1月1日の所有者のままです。売主と買主の間で日割りの精算をするのは当事者の取り決めで、市町村は関わりません。
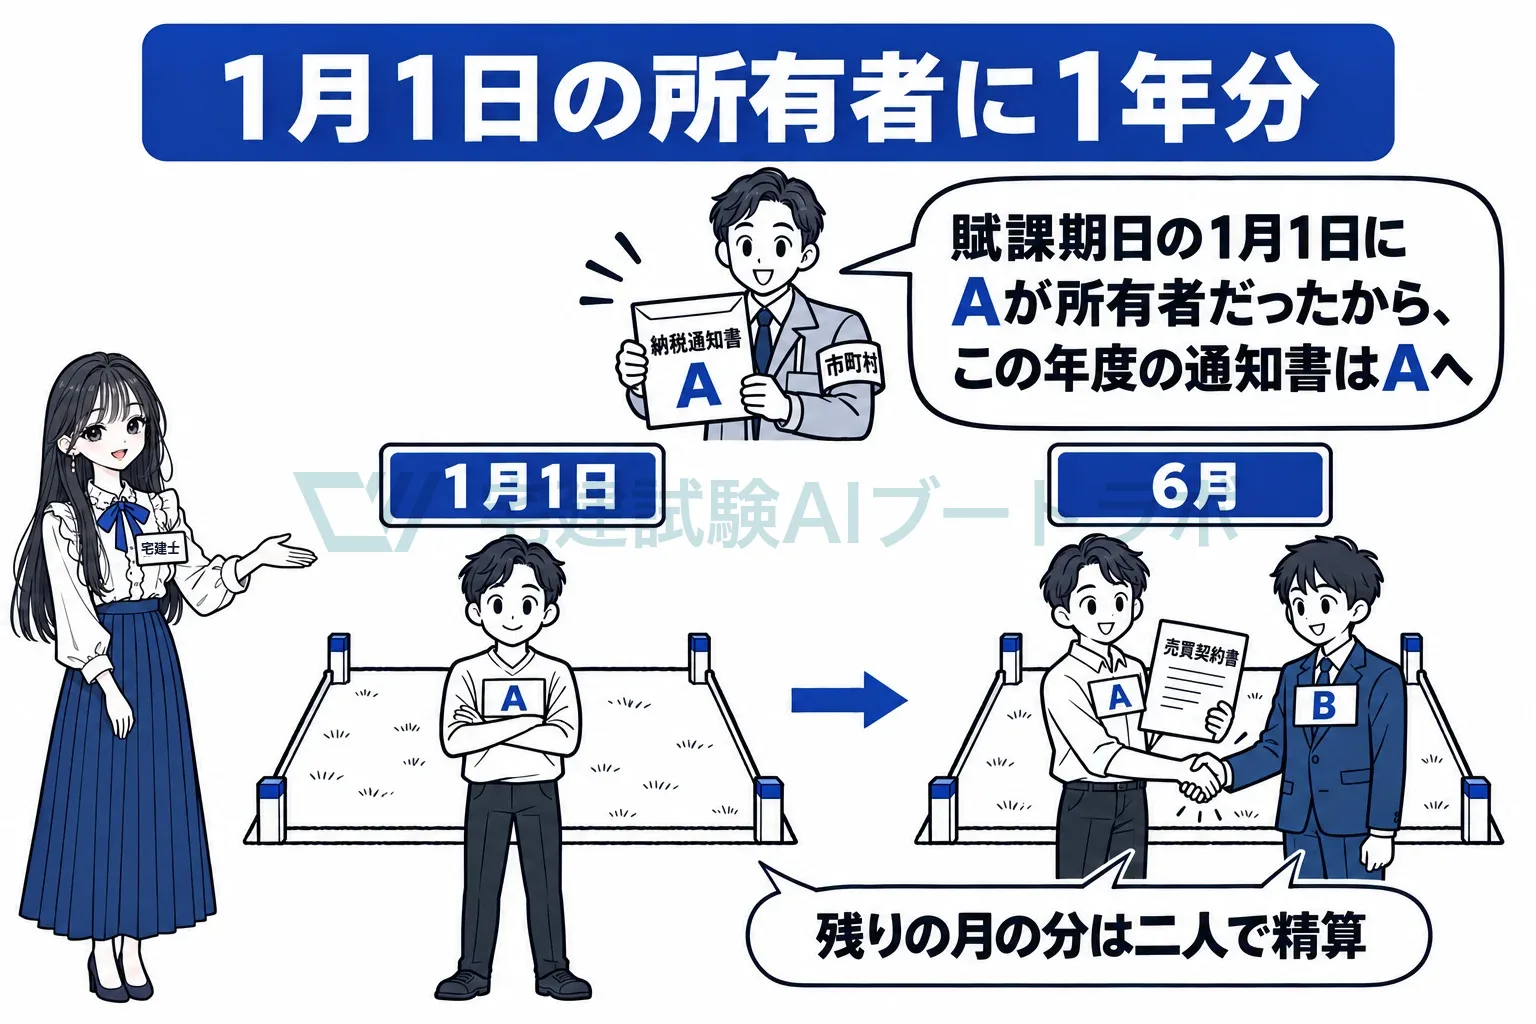
賦課期日を起点に、3月31日までに価格を決めて4月から縦覧します
1月1日の状態を評価し、市町村長は評価調書に基づいて毎年3月31日までに価格等を決定します(410条1項)。決めた価格を載せた土地価格等縦覧帳簿・家屋価格等縦覧帳簿も3月31日までに作り(415条1項)、4月1日から納税者の縦覧に供します(416条1項)。償却資産の所有者は、1月1日現在の資産の状況を1月31日までに市町村長に申告します(383条)。1月1日を起点に、申告・評価・決定・縦覧・納期が一年の中で並ぶ仕組みです。
地方税法 359条固定資産税の賦課期日は、当該年度の初日の属する年の一月一日とする。
試験ではこう問われる
- 賦課期日は当該年度の初日の属する年の1月1日で法定。「市町村の条例で定める」「4月1日」は誤り(359条)
- その日の所有者に1年分。年の途中で売買しても、その年度の納税義務者は1月1日の所有者のまま。売主と買主の日割り精算は当事者の取り決め
- 登記簿等の名義人が賦課期日前に死亡していれば、賦課期日に現に所有する者に課す(343条2項)
- 住宅用地の課税標準の特例が適用されるかも賦課期日の現況で決まる。1月1日に更地なら、その後に住宅の敷地になっても、その年度は特例の適用がない(349条の3の2)
- 賦課期日は1月1日、縦覧帳簿の縦覧は4月1日から(416条1項)。日付の取り違えに注意
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。