住宅用地の課税標準の特例じゅうたくようちのかぜいひょうじゅんのとくれい
専ら人の居住の用に供する家屋、又はその一部を人の居住の用に供する家屋の敷地(住宅用地)について、固定資産税の課税標準を価格の3分の1に、200㎡以下の小規模住宅用地は6分の1にする定めです(349条の3の2)。つまり、人が住む家の建っている土地は、更地のままより固定資産税がずっと軽くなります。
同じ広さの隣り合う二つの土地で、一方に家族が住む家が建ち、もう一方が月極駐車場だとします。固定資産税は土地の価格を課税標準にして税率を掛けますが、家の建っている側は課税標準そのものが価格の3分の1、200㎡までなら6分の1に下がります。これが住宅用地の課税標準の特例で、住まいの敷地にかかる税を軽くするための定めです。反対に、家を取り壊して更地にすると特例が外れて税額が跳ね上がるので、空き家がそのまま残される一因とも言われてきました。そこで、勧告を受けた空き家の敷地は住宅用地から外す仕組みが加えられています。
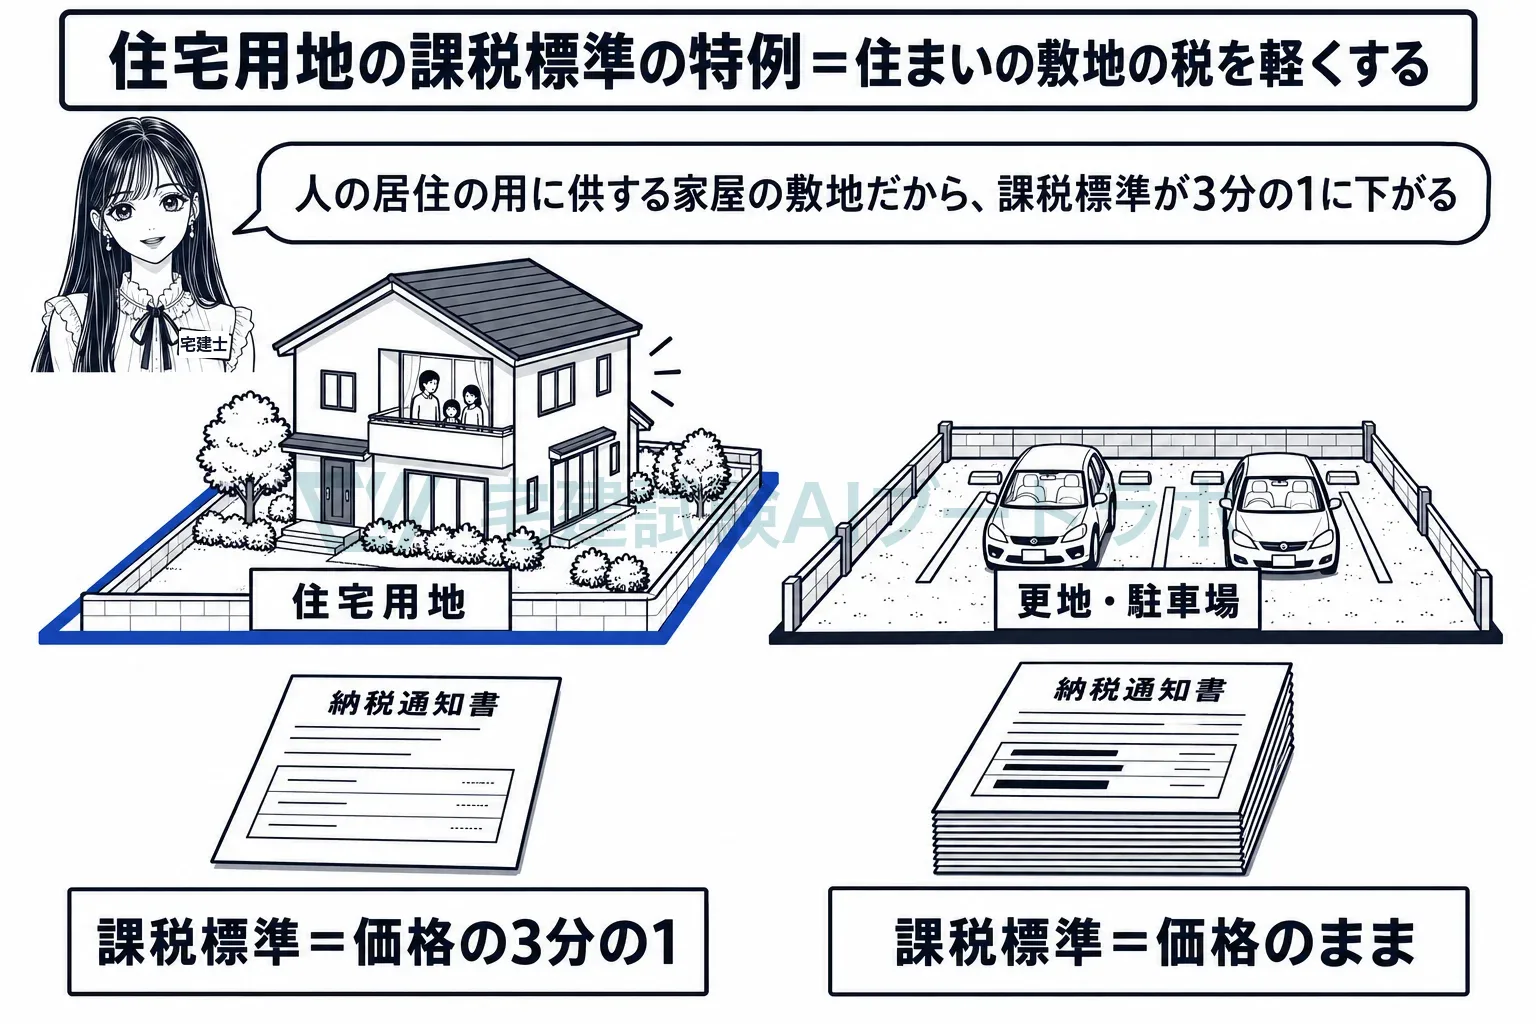
住宅用地は3分の1、200㎡までは6分の1になります
349条の3の2第1項は、住宅用地に対して課する固定資産税の課税標準を、価格の3分の1の額とすると定めています。同条2項は、住宅用地のうち面積が200㎡以下のものを小規模住宅用地と呼び、課税標準を価格の6分の1の額とします。200㎡を超える住宅用地では、住居1戸につき200㎡までの部分が小規模住宅用地です。300㎡の敷地に1戸の住宅があれば、200㎡分が6分の1、残りの100㎡分が3分の1になります。都市計画税にも同じ仕組みの特例がありますが、率は小規模住宅用地が3分の1、それ以外の住宅用地が3分の2で、数字が違います(702条の3)。
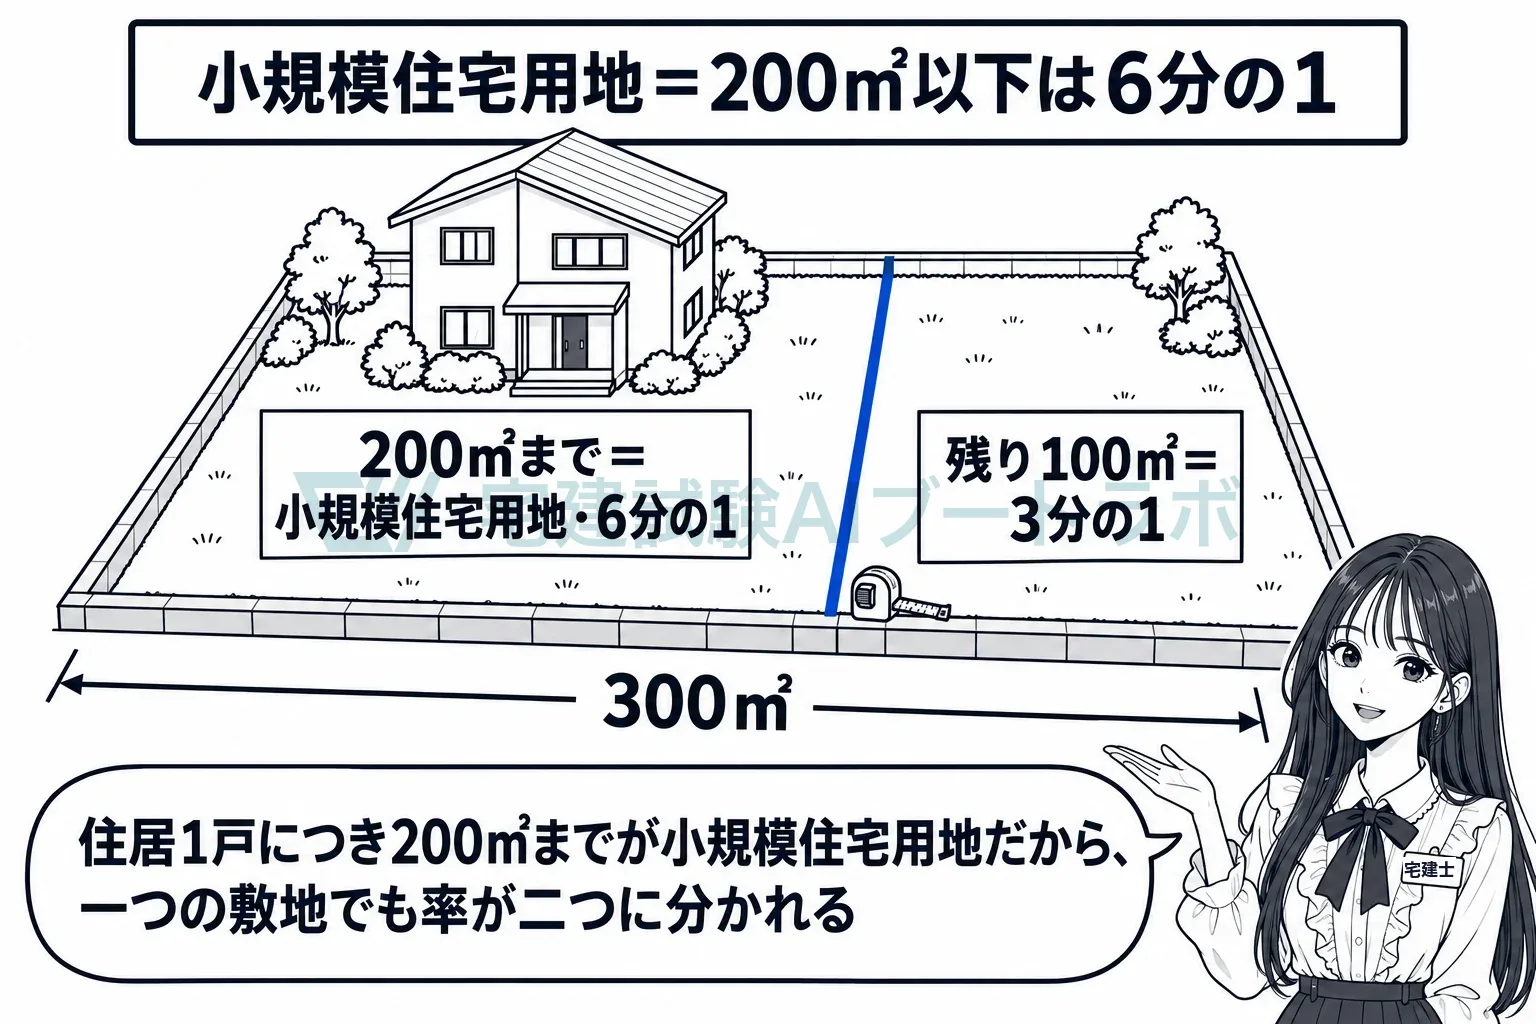
人が住む家の敷地であればよく、持ち主が住む必要はありません
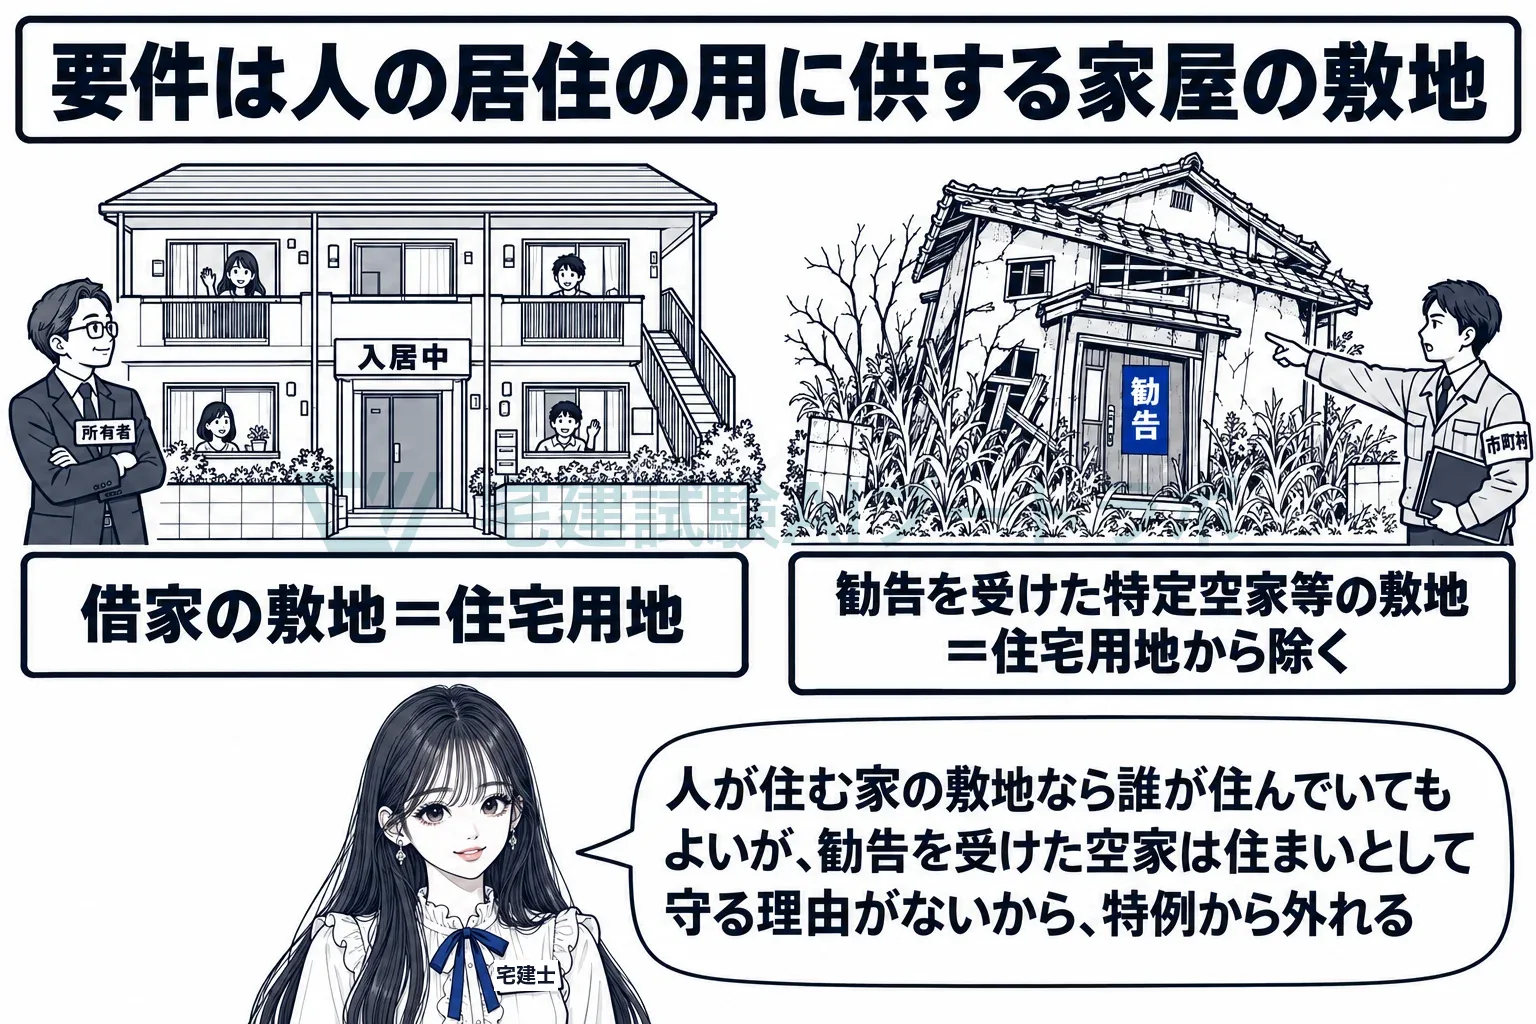
条文が定める要件は、専ら人の居住の用に供する家屋、又はその一部を人の居住の用に供する家屋の敷地の用に供されている土地であることです。誰が住むかは書かれていないので、所有者が自分で住んでいる家の敷地も、他人に貸している一戸建てや賃貸アパートの敷地も、同じく住宅用地です。住まいを支える土地の税を軽くするのが目的なので、住む人が持ち主かどうかで分ける理由がないためと考えられます。一部を居住用にする家屋の範囲は政令に委ねられ、居住部分の床面積が4分の1以上の家屋が対象で、敷地は家屋の床面積の10倍までが住宅用地とされています。店舗併用住宅では、居住部分の割合に応じた率を敷地面積に掛けて住宅用地の面積を出します。
勧告を受けた空家等の敷地は、住宅用地から除かれます
349条の3の2第1項の括弧書きは、空家等対策の推進に関する特別措置法に基づいて所有者等に勧告がされた管理不全空家等と特定空家等の敷地の用に供されている土地を、住宅用地から除いています。家が建っていても、勧告を受けた敷地は特例の対象から外れ、更地と同じ課税標準に戻ります。特例のために危険な空き家を残しておく理由をなくし、除却や管理を促すための定めです。市町村長は条例で、住宅用地の所有者に所在・面積・家屋の床面積と用途・住居の数などを申告させることができます(384条1項)。
地方税法 349条の3の2第1項専ら人の居住の用に供する家屋又はその一部を人の居住の用に供する家屋で政令で定めるものの敷地の用に供されている土地で政令で定めるもの(…勧告がされた…管理不全空家等及び…勧告がされた…特定空家等の敷地の用に供されている土地を除く。…「住宅用地」という。)に対して課する固定資産税の課税標準は、…当該住宅用地に係る固定資産税の課税標準となるべき価格の三分の一の額とする。
試験ではこう問われる
- 小規模住宅用地(200㎡以下の部分)は価格の6分の1、それ以外の住宅用地(一般住宅用地)は3分の1(349条の3の2)。「小規模住宅用地は3分の1」は数字の入れ替え
- 200㎡を超える敷地でも、住居1戸につき200㎡までの部分は小規模住宅用地。300㎡に1戸なら200㎡が6分の1、100㎡が3分の1
- 適用の有無は賦課期日の現況で決まる。1月1日に更地なら、その後に住宅の敷地になっても、その年度は適用されない
- 要件は「人の居住の用に供する家屋の敷地」。自己の居住用に限られず、賃貸アパートの敷地も住宅用地
- 勧告を受けた特定空家等・管理不全空家等の敷地は住宅用地から除かれ、特例は適用されない
- 下げるのは土地の課税標準で、税率や税額そのものではない。都市計画税の特例は小規模3分の1・その他3分の2で数字が違う(702条の3)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。