固定資産評価審査委員会こていしさんひょうかしんさいいんかい
固定資産課税台帳に登録された価格に関する不服を審査決定するために、市町村に設置される委員会です(423条1項)。つまり、市町村長が決めた自分の土地や家屋の評価額に納得できない納税者の申出を、市町村長とは別の立場で見直す機関です。
届いた納税通知書の課税明細書を見て、自分の土地の評価額が隣より高すぎると感じたとき、納税者はどこに言えばよいのでしょうか。評価額を決めたのは市町村長ですから、決めた本人に「高い」と言っても、同じ判断が返ってくるかもしれません。そこで、市町村長とは別に、住民や学識経験者からなる固定資産評価審査委員会を市町村に置き、登録された価格の不服はここで審査する仕組みになっています。対象になるのは台帳に登録された価格だけで、税額の計算など賦課そのものへの不服は、この委員会ではなく審査請求で争います。
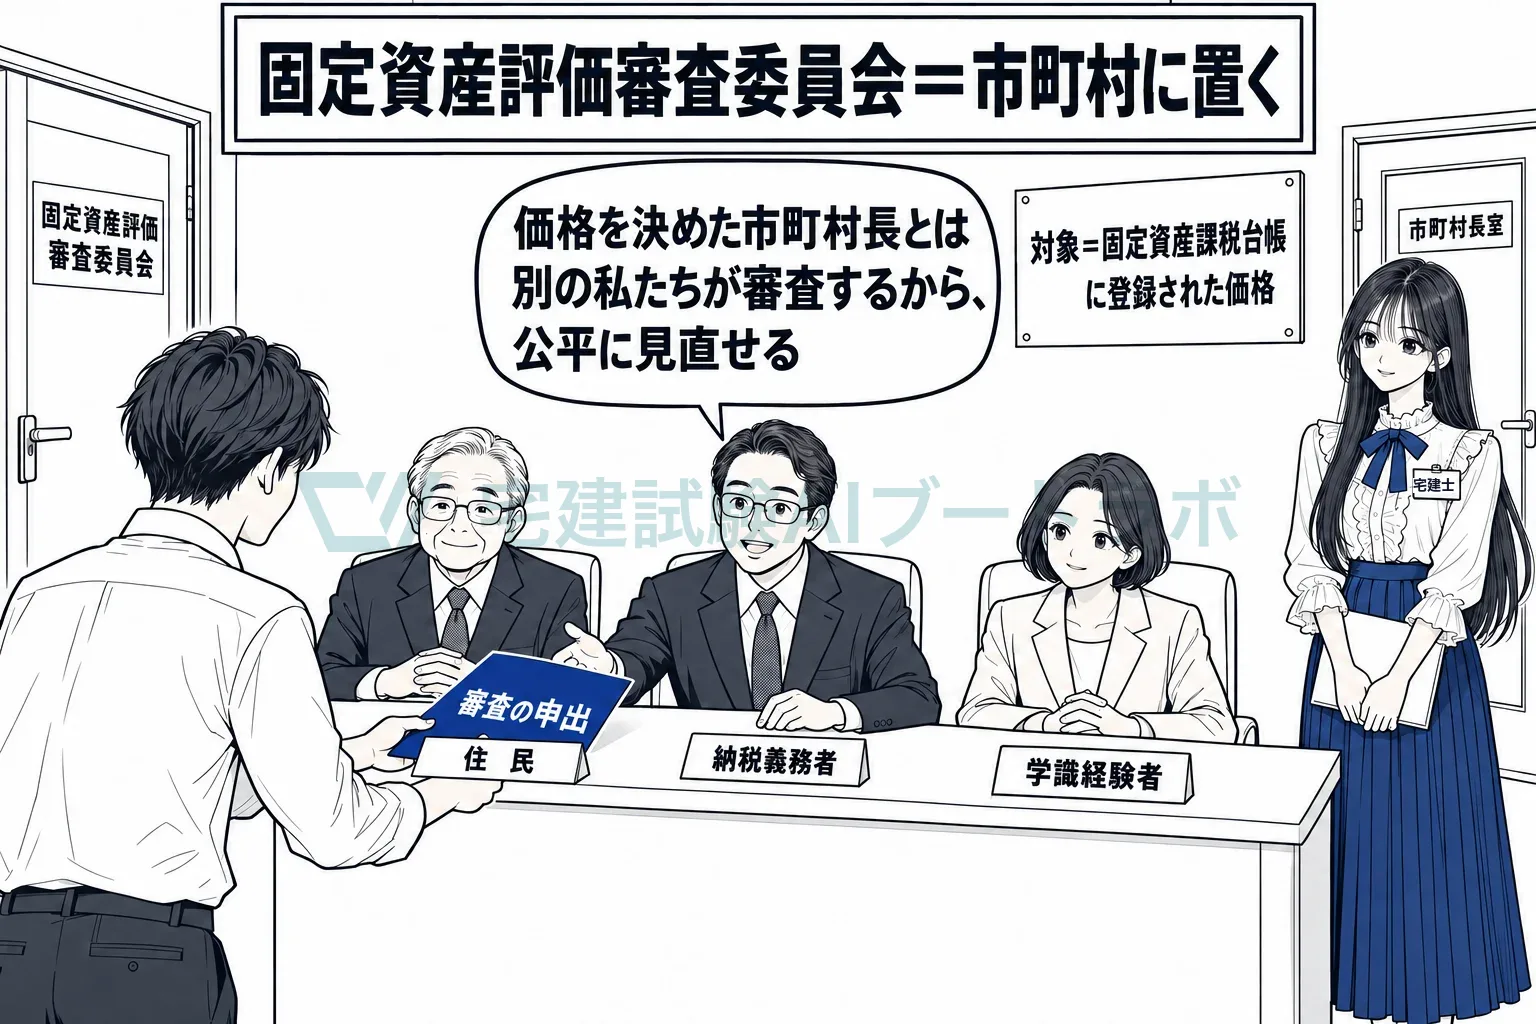
市町村に置き、台帳に登録された価格の不服だけを審査します
423条1項は、固定資産課税台帳に登録された価格に関する不服を審査決定するために、市町村に固定資産評価審査委員会を設置すると定めています。価格を決めて台帳に登録するのが市町村長なので、その見直しを行う委員会も同じ市町村の中に置かれ、国や都道府県の機関ではありません。審査の対象は登録された価格に限られ、価格の不服は審査の申出と、その決定の取消しの訴えによってのみ争うことができます(434条2項)。価格以外の賦課の不服は、通常の審査請求で争います。
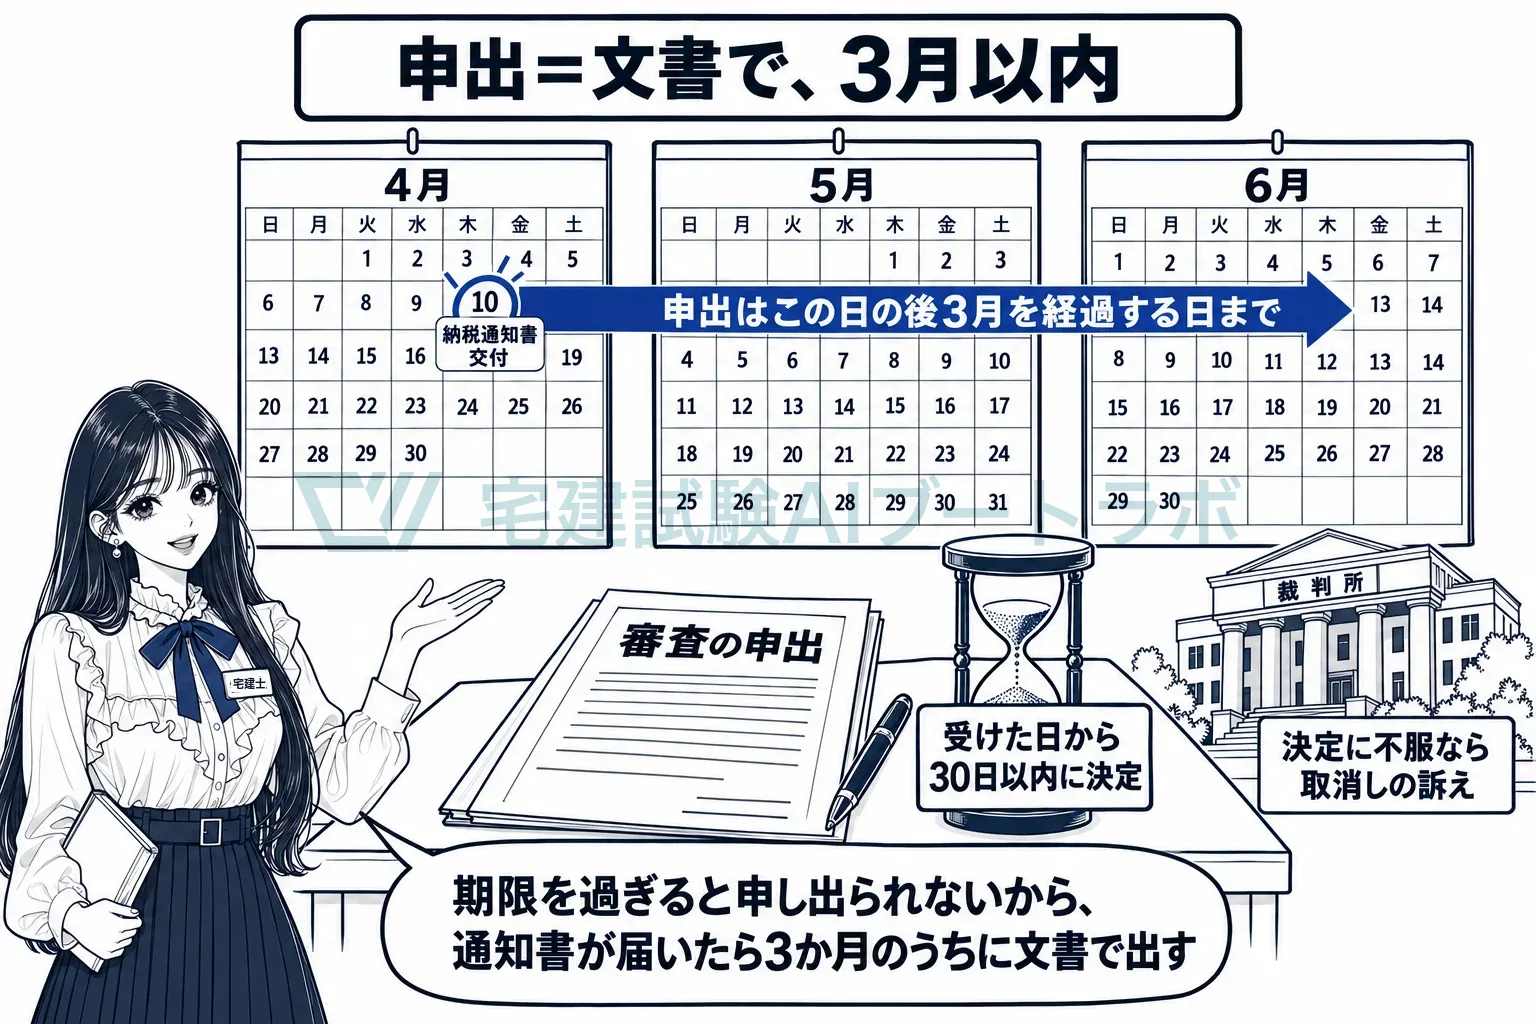
申出は納税通知書の交付後3月まで、決定は30日以内に行います
納税者は、価格等を登録した旨の公示の日から、納税通知書の交付を受けた日後3月を経過する日までの間に、文書で審査の申出をします(432条1項)。委員会は申出を受けた日から30日以内に審査の決定をしなければならず(433条1項)、審理は書面によりますが、申出人の求めがあれば口頭で意見を述べる機会を与えます(同条2項)。決定は10日以内に申出人と市町村長に文書で通知し(同条12項)、決定に不服があれば取消しの訴えを提起できます(434条1項)。固定資産評価員は、この委員会の委員を兼ねることができません(406条1項)。
地方税法 423条1項固定資産課税台帳に登録された価格に関する不服を審査決定するために、市町村に、固定資産評価審査委員会を設置する。
試験ではこう問われる
- 台帳に登録された価格に不服がある納税者は、文書で、固定資産評価審査委員会に審査の申出ができる(432条1項)。申出先は市町村長でも都道府県知事でもない
- 申出の期間は、価格等を登録した旨の公示の日から、納税通知書の交付を受けた日後3月を経過する日まで
- 対象は登録された価格だけ。価格以外の不服は審査請求で争い、価格への不服を賦課についての審査請求の理由にすることはできない(432条3項)
- 価格を据え置く年度は、地目の変換・家屋の改築など特別の事情を申し立てる場合を除き、審査の申出ができない(432条1項ただし書)。「一定の場合を除いて」申出できる、という言い回しで出る
- 委員会は市町村に置く(423条1項)。申出を受けた日から30日以内に決定し、決定に不服があれば取消しの訴えを提起できる(433条1項・434条)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。