金銭の貸借のあっせんきんせんのたいしゃくのあっせん
宅地建物取引業者が、代金や交換差金に充てる住宅ローンなどの借入れを、買主に紹介し取り次ぐことです。重要事項説明では、あっせんの内容と、あっせんに係る金銭の貸借が成立しないときの措置を説明します(35条1項12号)。
家を買う人の多くは、代金の大半を住宅ローンでまかないます。不動産会社が提携している銀行のローンを紹介し、申込みの手続を取り次ぐことはよくあり、これが金銭の貸借のあっせんです。困るのは、契約を結んで手付金を払った後に、ローンの審査に通らなかった場合です。契約を解除できるのか、手付金は返るのかが決まっていなければ、買主は代金を払えないまま契約に縛られます。そこで35条1項12号は、あっせんの内容と、あっせんに係る金銭の貸借が成立しないときの措置を説明させています。
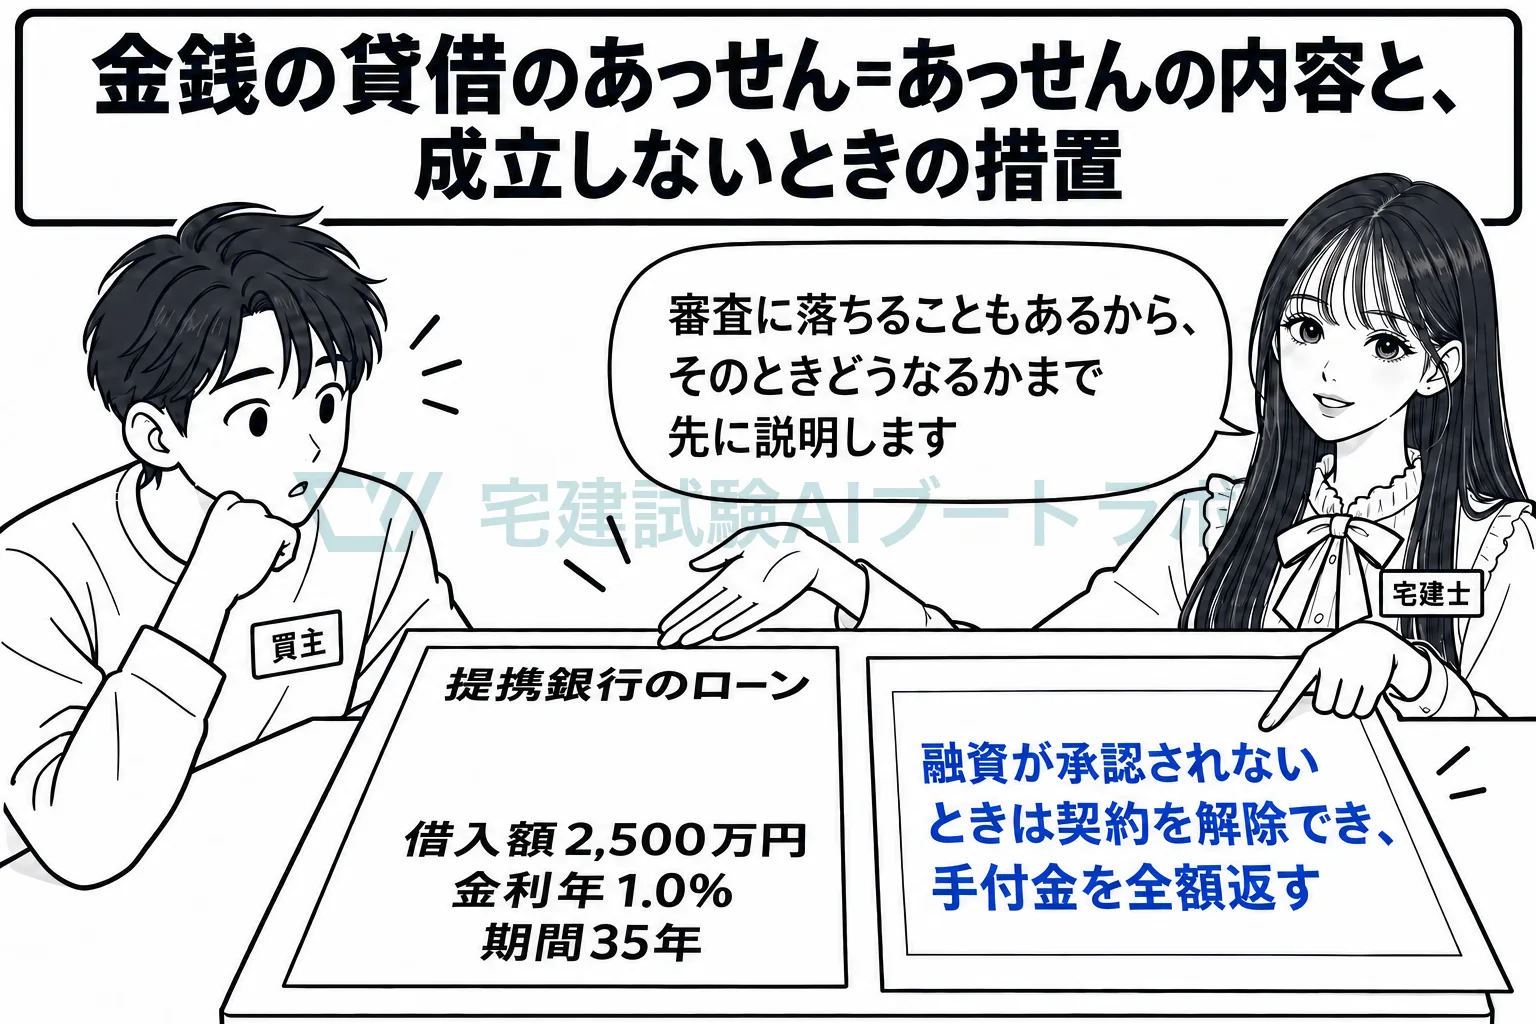
説明するのは、あっせんの内容と、成立しないときの措置です
12号は「あつせんの内容」と「当該あつせんに係る金銭の貸借が成立しないときの措置」を並べています。内容とは、どの金融機関から、いくらを、どんな金利と期間で借りるかといった条件です。提携ローンの金利をアド・オン方式で表示するときは、年利建ての実質金利を付記します(国土交通省「宅地建物取引業法の解釈・運用の考え方」)。対象は代金又は交換差金に関する借入れなので、売買・交換の説明事項です。
ローンが通らないときの扱いを、先に決めておきます
国土交通省の「解釈・運用の考え方」は、融資が認められないときは売主又は買主が売買契約を解除できる旨と、解除できる期限を定めるならその旨を説明することとしています。解除したときは、売主は手付や代金の一部として受け取ったお金を、利息を付けずに買主に返すこととされています。条文に理由は書いていませんが、ローンに頼る買主が、借りられないまま代金の支払義務だけを負うことを防ぐためと考えられます。
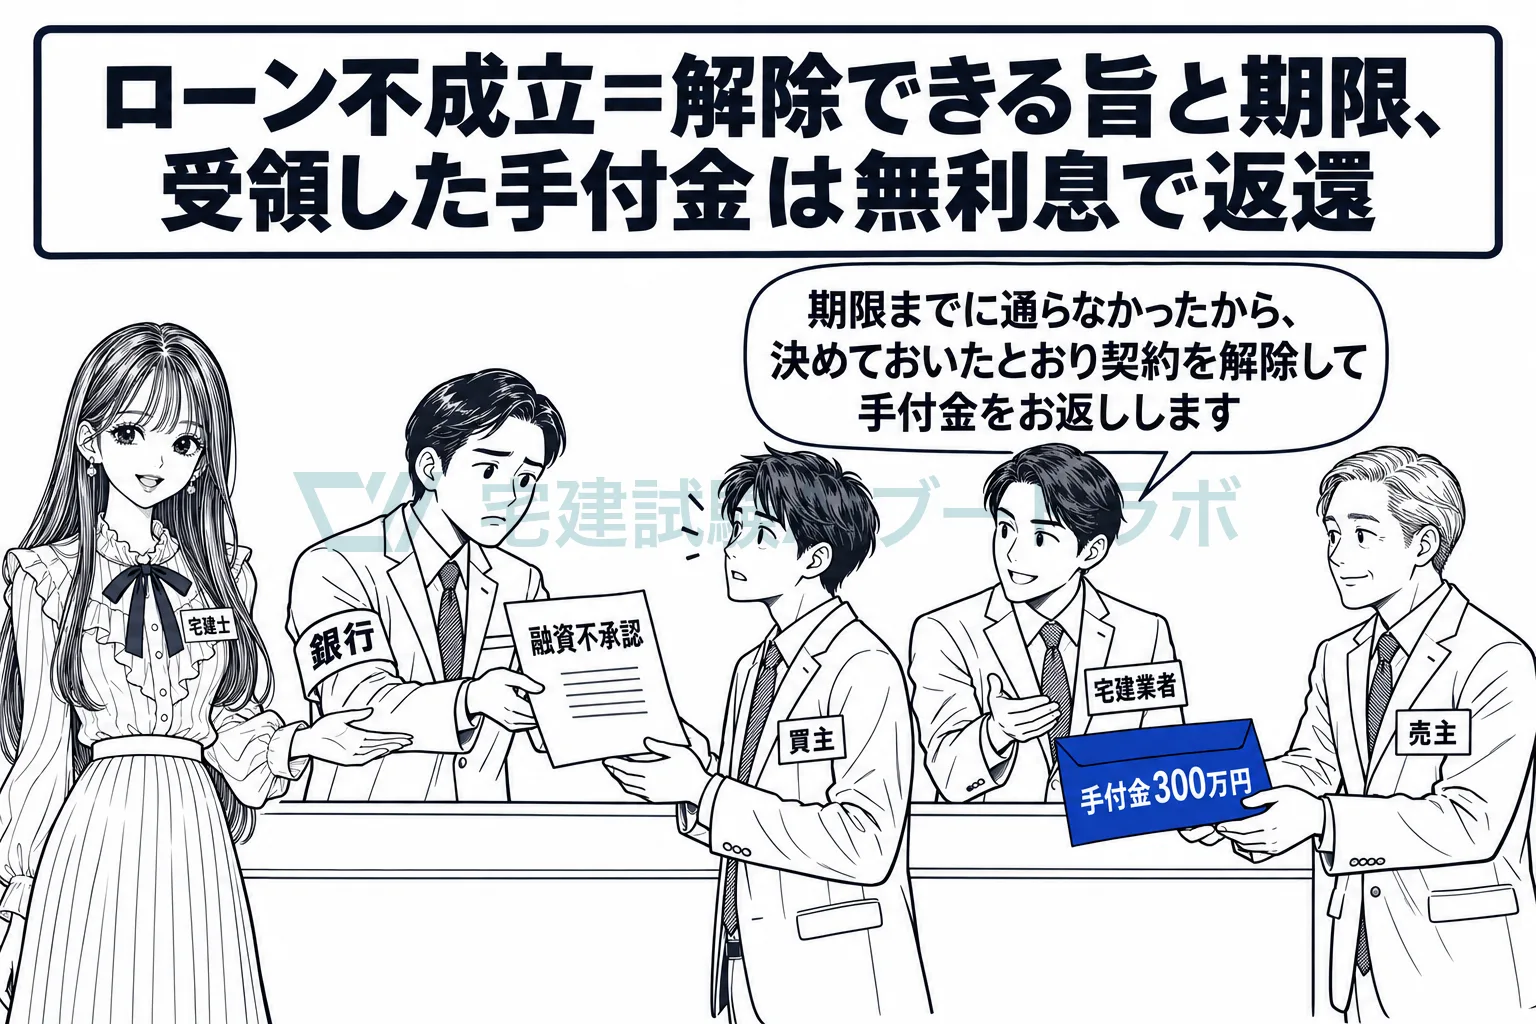
37条書面にも、成立しないときの措置を記載します
契約が成立した後の37条書面では、代金又は交換差金についての金銭の貸借のあっせんに関する定めがある場合に、そのあっせんに係る金銭の貸借が成立しないときの措置を記載します(37条1項9号)。定めがある場合に書く事項ですが、あっせんの定めがある以上は省けず、業者が自ら売主となる場合も同じです。ローンが通らないときは無条件で解除できるという取決めは、契約の解除に関する定め(37条1項7号)でもあるので、その定めとしても記載します。
宅地建物取引業法 35条1項12号代金又は交換差金に関する金銭の貸借のあつせんの内容及び当該あつせんに係る金銭の貸借が成立しないときの措置
試験ではこう問われる
- 宅地の売買の媒介では、代金に関する金銭の貸借のあっせんの内容と、成立しないときの措置の両方を説明する
- 自ら売主の売買でも、あっせんに関する定めがあれば、成立しないときの措置を37条書面に記載する。「記載する必要はない」は誤り
- ローンが承認されないときに無条件で解除できる取決めは契約の解除に関する定めで、定めがあれば37条書面に記載する
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。