居住用財産の譲渡損失の損益通算・繰越控除きょじゅうようざいさんのじょうとそんしつのそんえきつうさんくりこしこうじょ
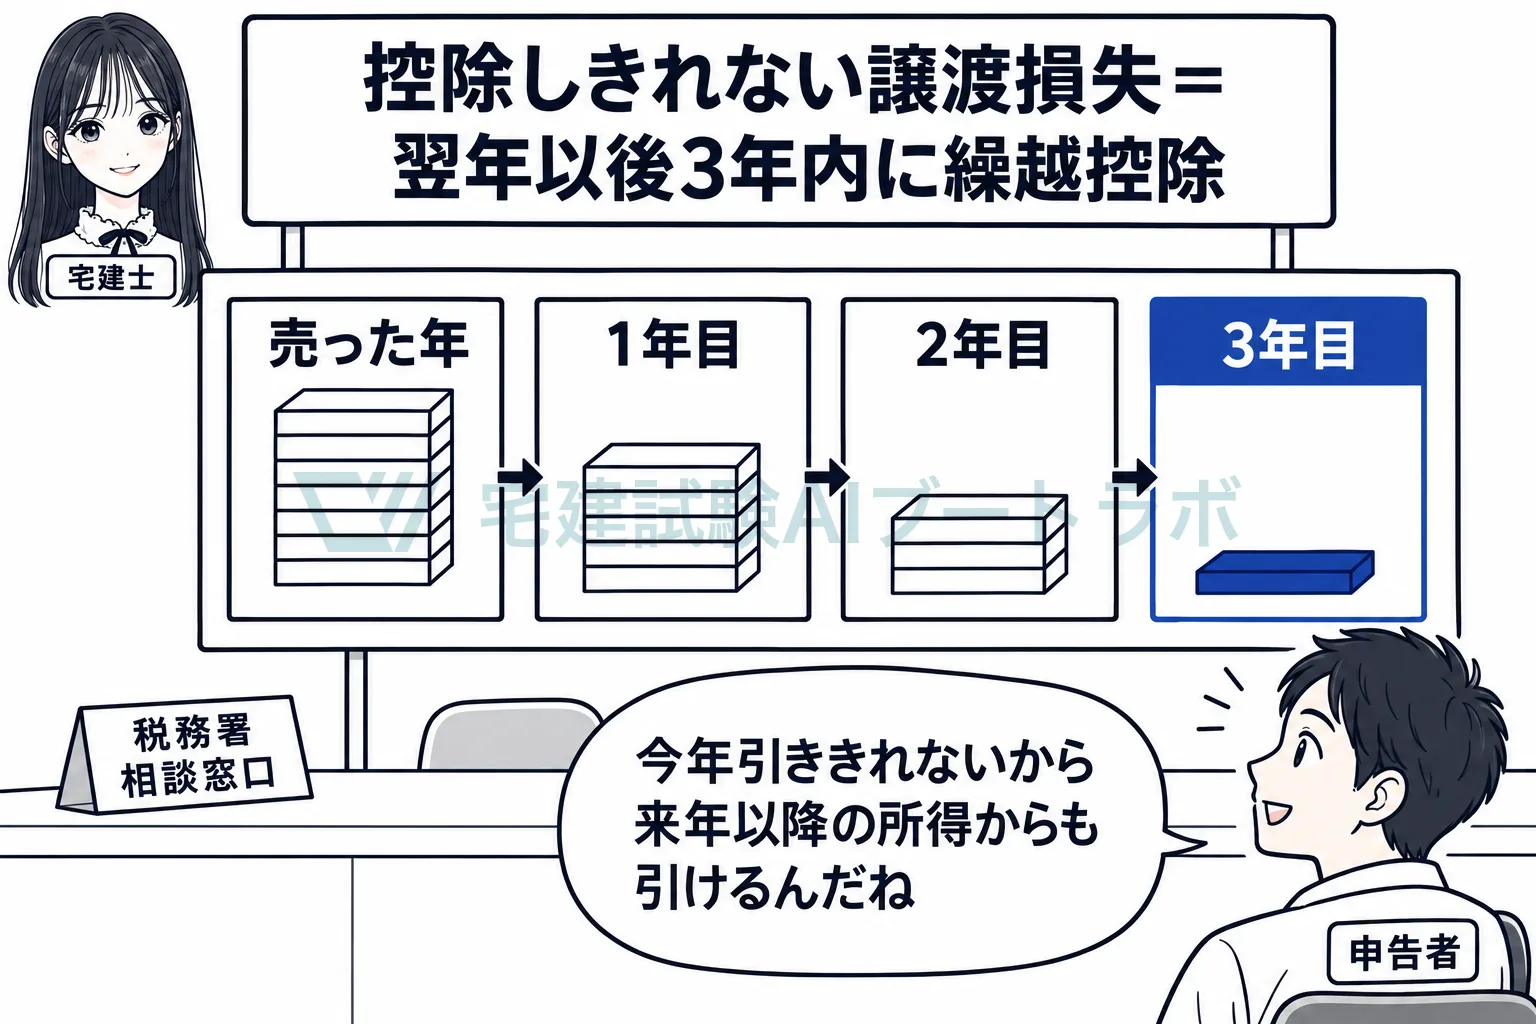
個人が所有期間5年超の居住用財産を譲渡して損失が生じ、住宅借入金等で買換資産を取得した場合に、その譲渡損失を給与所得など他の所得から控除し、控除しきれない分を翌年以後3年内の各年分の所得から控除できる特例です(租税特別措置法41条の5)。つまり、自宅を買ったときより安く売って住み替えた人の損を、ほかの所得の税金で埋め合わせる仕組みです。
5,000万円で買ったマンションが、12年後に3,000万円でしか売れなかったとします。2,000万円の損です。土地や建物を売った損失は、普通は給与など他の所得から引くことができません。しかし、住み替えのために自宅を売って損が出て、住宅ローンを組んで次の家を買った人には、この損失を給与所得などから引くことが認められています。引ききれなかった分は、翌年以後3年内の所得からも引けます。その分だけ所得税が戻り、住み替えの負担が軽くなります。
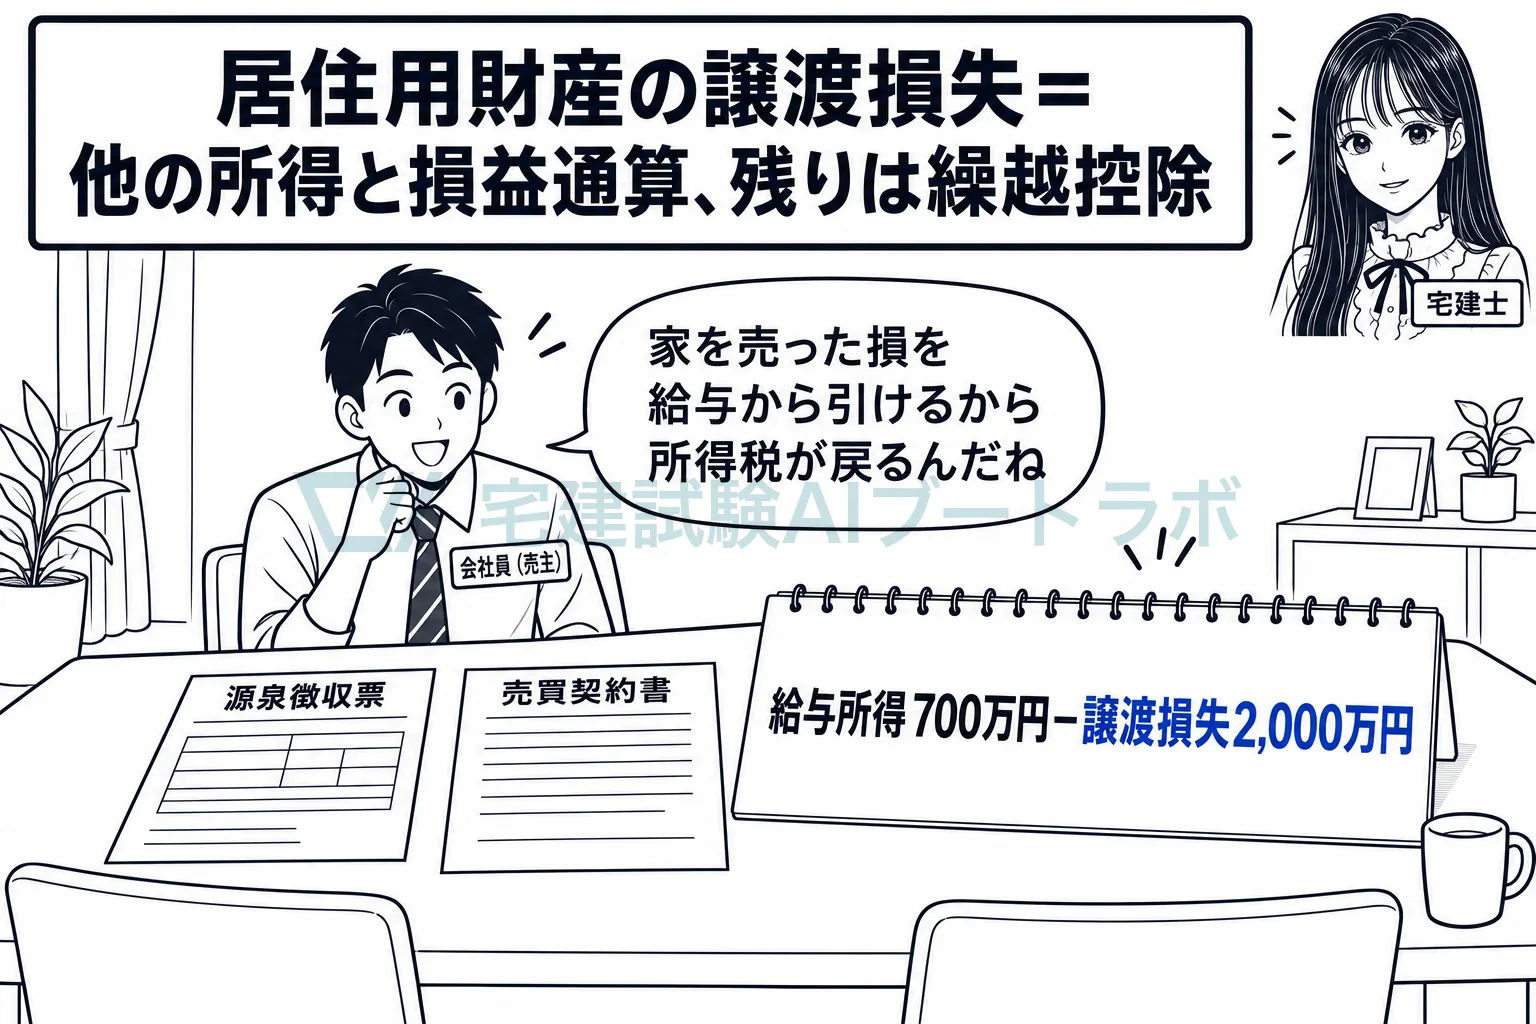
土地や建物の譲渡損失は、原則として他の所得から引けません
土地や建物の譲渡所得は、給与などの他の所得と分けて税額を計算する分離課税です。そのため、譲渡で生じた損失は、原則として他の所得と損益通算することができません。損益通算とは、ある所得の赤字を別の所得の黒字から差し引くことです。41条の5は、居住用財産の譲渡損失に限ってこの原則を外し、損益通算を認めています。
所有期間5年超の自宅を売り、住宅ローンで買い換えることが要件です
売る家は、譲渡した年の1月1日において所有期間が5年を超える居住用財産です(41条の5第7項1号)。買換資産は居住の用に供する部分の床面積が50㎡以上の家屋で、その取得のための償還期間10年以上の住宅借入金等を、年末に有していることが要ります。配偶者や直系血族など特別の関係がある者への譲渡は除かれます。翌年以後に繰り越して控除できるのは、その年の合計所得金額が3,000万円以下の年に限られます(同条4項)。
損失の特例なので、住宅ローン控除と重ねて使えます
住宅ローン控除は、居住の用に供した年やその前年・前々年に、3,000万円特別控除、軽減税率の特例、買換えの特例などを受けている場合には使えません(41条21項)。そこに並んでいるのは、どれも譲渡益にかかる税を軽くする特例です。譲渡損失の損益通算と繰越控除を定める41条の5は並んでいないので、売った家の損失を他の所得から引きながら、新居の住宅ローン控除も受けられます。
租税特別措置法 41条の5第1項個人の平成十六年分以後の各年分の譲渡所得の金額の計算上生じた居住用財産の譲渡損失の金額がある場合には、第三十一条第一項後段及び第三項第二号の規定にかかわらず、当該居住用財産の譲渡損失の金額については、所得税法第六十九条第一項の規定その他の所得税に関する法令の規定を適用する。ただし、当該個人がその年の前年以前三年内の年において生じた当該居住用財産の譲渡損失の金額以外の居住用財産の譲渡損失の金額につきこの項の規定の適用を受けているときは、この限りでない。
試験ではこう問われる
- 居住の用に供した年の前年に、居住用財産の買換え等の場合の譲渡損失の損益通算の適用を受けていても、住宅ローン控除の適用を受けることができる
- 住宅ローン控除と重ねて使えないのは、3,000万円特別控除・軽減税率の特例・買換えの特例など譲渡益の特例
- 売る家は譲渡した年の1月1日において所有期間5年超。買換資産に係る償還期間10年以上の住宅借入金等が要る
- 控除しきれない損失は翌年以後3年内に繰り越せる。合計所得金額が3,000万円を超える年は繰越控除ができない
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。