印紙税の非課税文書いんしぜいのひかぜいぶんしょ
印紙税法の別表第一の課税物件に当たる文書のうち、5条によって印紙税を課さないとされる文書です。つまり、契約書や領収書の形をしていても、記載金額が小さいもの、営業に関しない受取書、国や地方公共団体などが作成したものには印紙が要りません。
宅地建物取引業者の窓口で仲介手数料49,500円を現金で払い、領収書を受け取ったとします。この領収書は印紙税法の別表第一に掲げられた金銭の受取書ですが、受取金額が5万円未満なので印紙は要りません。このように、課税物件に当たる文書でありながら印紙税を課さないとされる文書を非課税文書といい、5条が三つの類型を定めています。別表第一の非課税物件の欄に掲げる文書、国・地方公共団体や別表第二に掲げる者が作成した文書、別表第三に掲げる文書をそこに定める者が作成したもの、の三つです。課税文書とは、課税物件に当たる文書からこの非課税文書を除いたものをいいます(3条1項)。
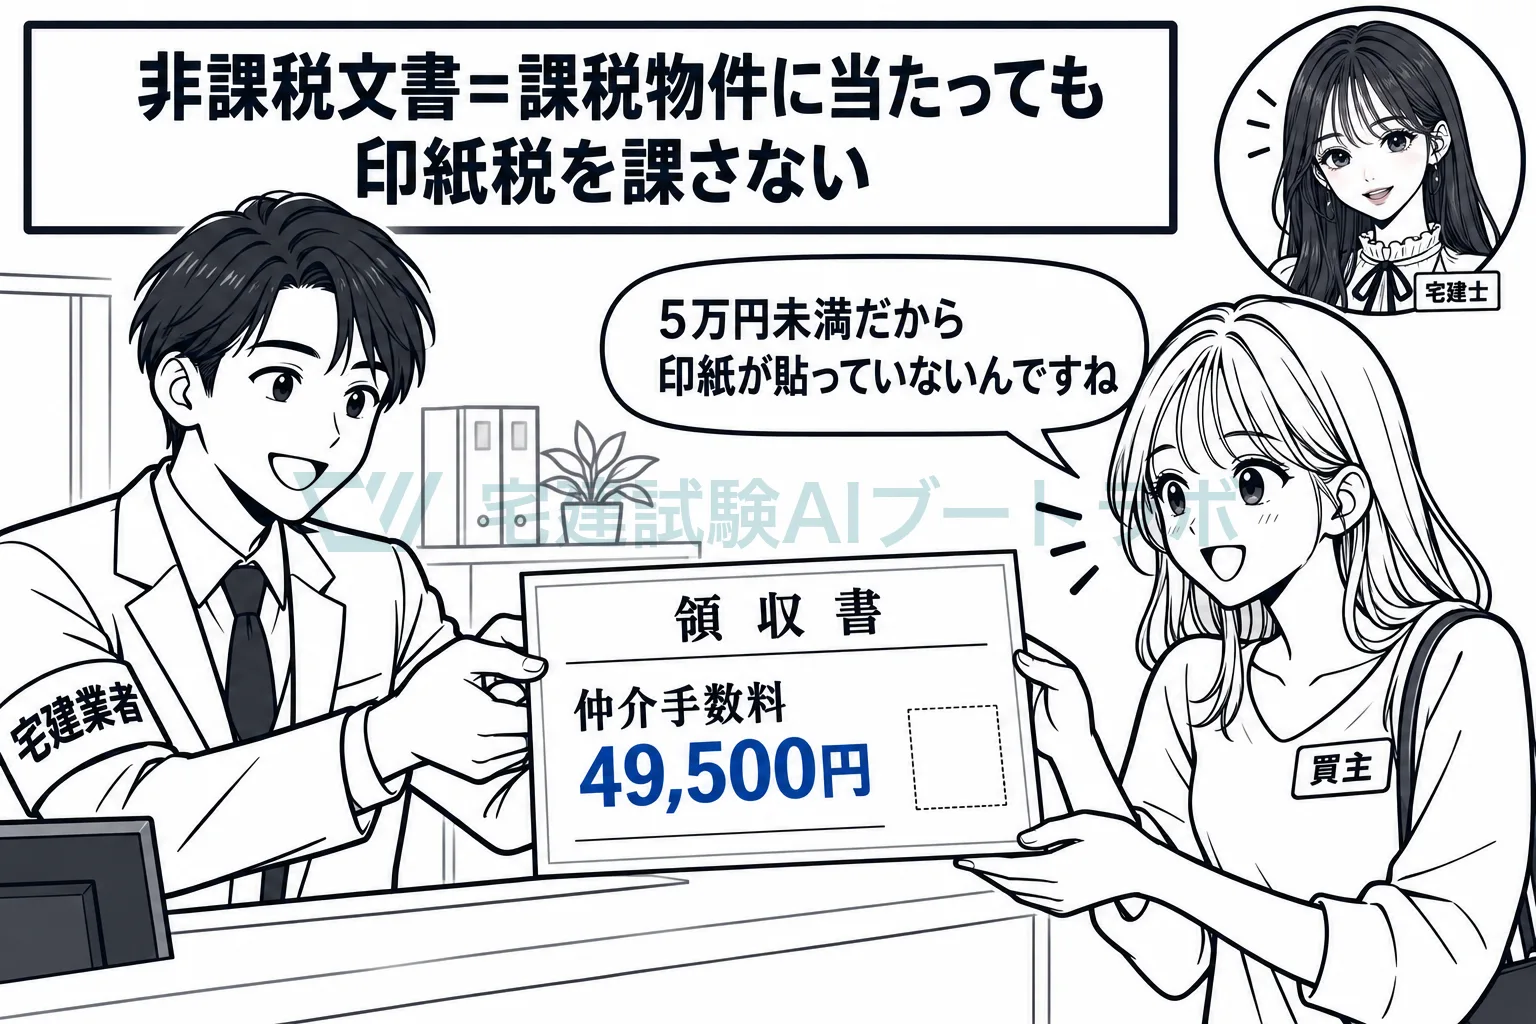
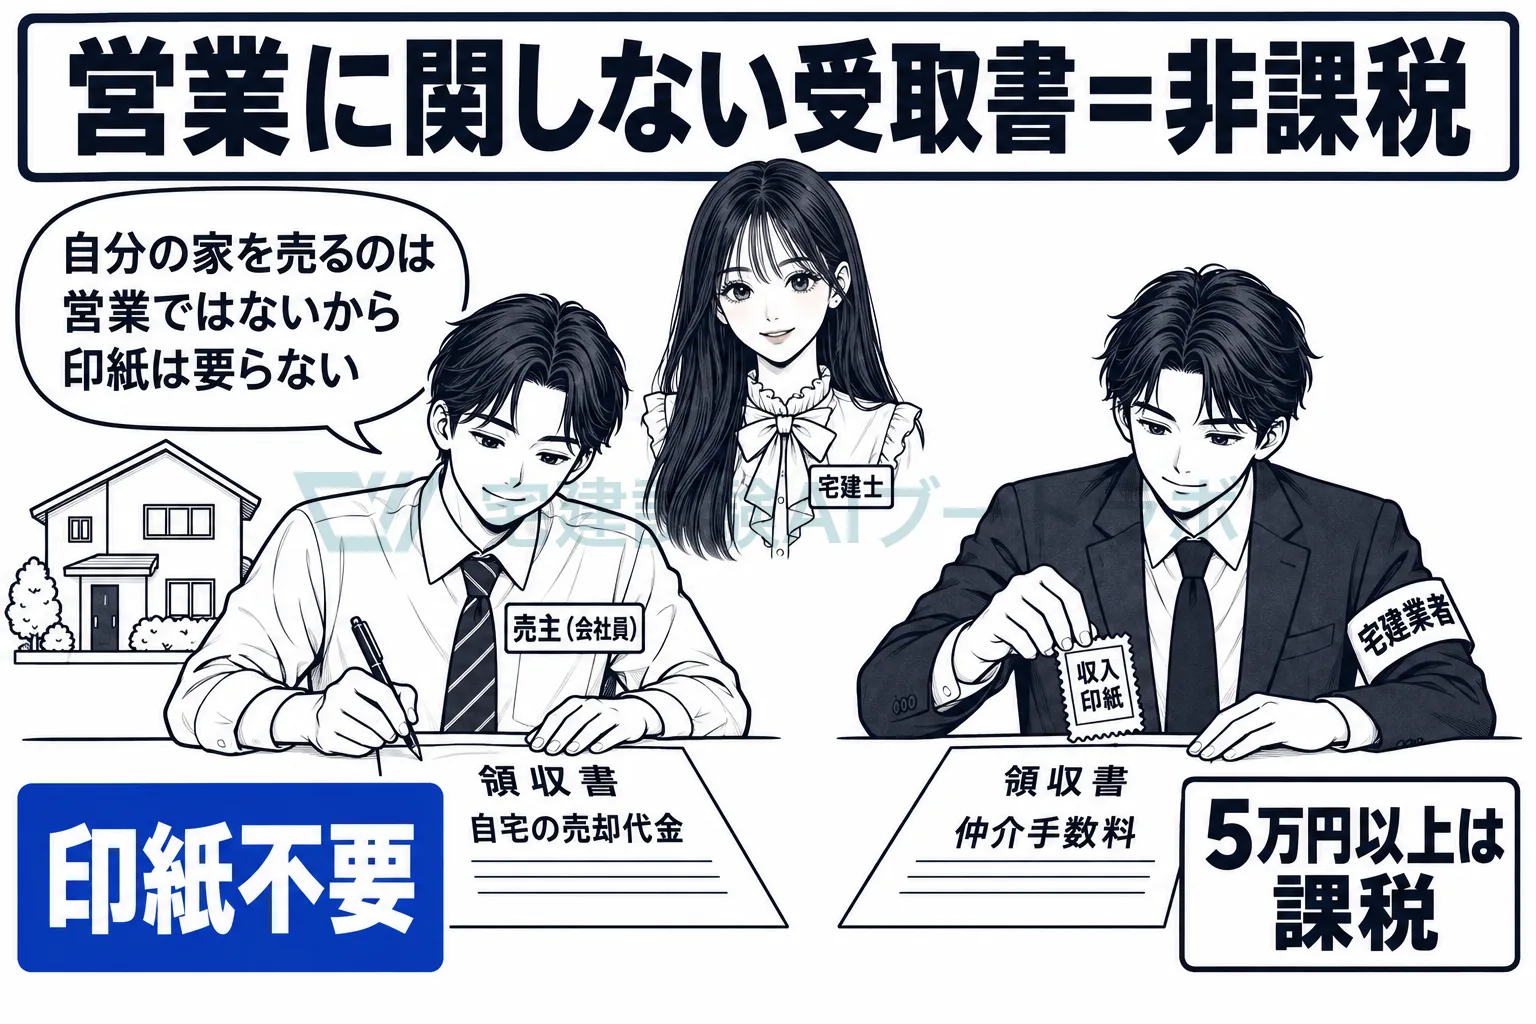
金額が小さい文書と、営業に関しない受取書は非課税です
別表第一は、号ごとに非課税物件の欄を置いています。不動産の譲渡に関する契約書(1号)と請負に関する契約書(2号)では、記載された契約金額が1万円未満のものが非課税です。金銭の受取書(17号)では、記載された受取金額が5万円未満のものと、営業に関しない受取書が非課税です。営業とは営利を目的として同種の行為を反復継続して行うことをいい、会社員が自宅を売って代金を受け取るときのように、個人が事業を離れた私的な生活で作る受取書は、営業に関しない受取書として扱われます(国税庁の取扱い)。宅地建物取引業者が仲介手数料を受け取るのは営業そのものなので、その領収書は5万円以上なら課税されます。
国や地方公共団体が作成した文書には課されません
5条2号は、国、地方公共団体又は別表第二に掲げる者が作成した文書を非課税としていて、別表第二には地方住宅供給公社や土地開発公社などが並んでいます。条文に理由は書いていませんが、国等に印紙税を納めさせても、国等の間でお金が移るだけになるためと考えられます。国等と民間の会社が共同して作成した文書は、国等が保存するものは国等以外の者が作成したもの、国等以外の者が保存するものは国等が作成したものとみなされます(4条5項)。国を売主、会社を買主とする土地の売買契約書を2通作れば、会社が保存する1通は国が作成したものとして非課税、国が保存する1通は会社が作成したものとして課税です。
印紙税法 5条別表第一の課税物件の欄に掲げる文書のうち、次に掲げるものには、印紙税を課さない。一 別表第一の非課税物件の欄に掲げる文書 二 国、地方公共団体又は別表第二に掲げる者が作成した文書 三 別表第三の上欄に掲げる文書で、同表の下欄に掲げる者が作成したもの
試験ではこう問われる
- 売上代金の受取書は、受取金額が5万円未満なら非課税。「3万円未満なら非課税」は誤り
- 不動産売買の仲介手数料として現金49,500円(消費税等を含む)を受け取った領収書は、5万円未満なので印紙税は課されない
- 国を売主、株式会社を買主とする土地の売買契約書を2通作り1通ずつ保存すると、会社が保存する分は非課税、国が保存する分は課税(4条5項・5条2号)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。