過怠税かたいぜい
印紙を貼り付けて納付すべき課税文書の作成者が、作成の時までに印紙税を納付しなかった場合に、税務署長が徴収する税です。額は、納付しなかった印紙税の額とその2倍に相当する金額との合計額、つまり本来の3倍です(印紙税法20条1項)。
売買契約書に印紙を貼り忘れたまま保管していて、数年後の税務調査で見つかったとします。このとき税務署長が徴収するのが過怠税です。額は、貼るはずだった印紙税の額に、その2倍を足した合計額です。1万円の印紙を貼らなかった契約書なら、3万円になります。印紙税は印紙を貼るだけで納付が終わる税で、申告の手続がないので、貼らなかった人には重い負担を課して、きちんと貼らせる仕組みにしています。
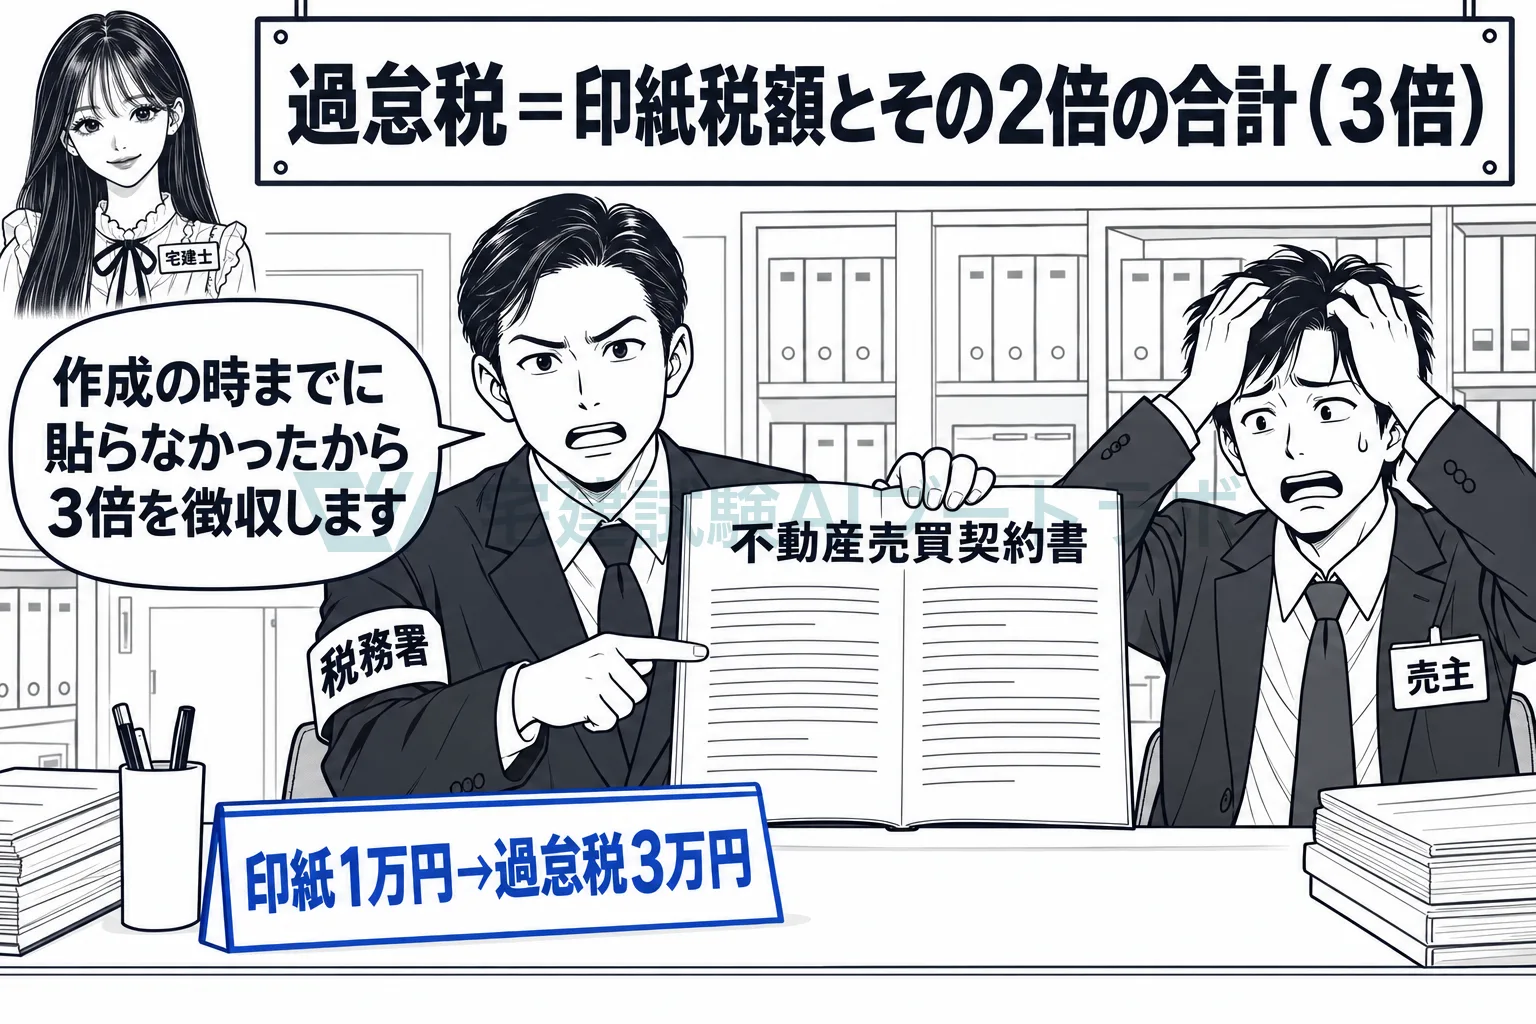
納付しなかった印紙税の額と、その2倍の合計額です
20条1項は、課税文書の作成者が納付すべき印紙税を作成の時までに納付しなかった場合、税務署長は、納付しなかった印紙税の額とその2倍に相当する金額との合計額に相当する過怠税を徴収すると定めています。本来の税額に2倍を上乗せするので、合わせて3倍です。「2倍」とだけ覚えると合計額を取り違えます。過怠税の合計額が1,000円に満たないときは、1,000円とします(同条4項)。
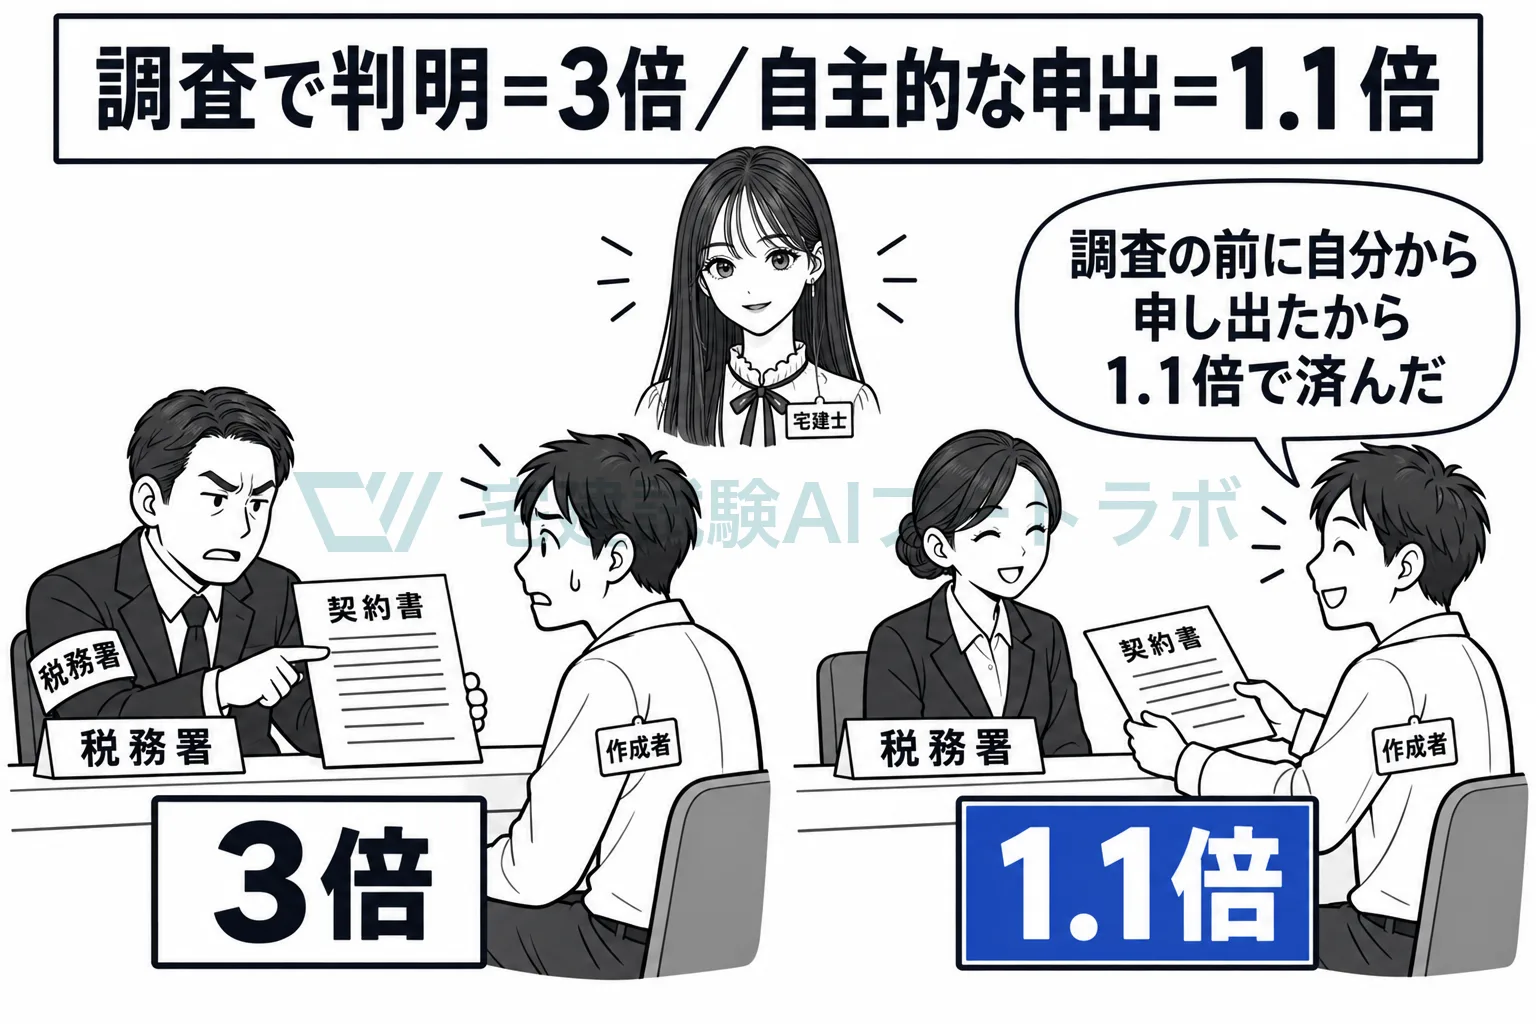
調査を予知せず自分から申し出れば、1.1倍で済みます
20条2項は、作成者が税務署長に印紙税を納付していない旨を申し出て、その申出が調査があったことにより過怠税の決定があるべきことを予知してされたものでないときは、過怠税の額を、納付しなかった印紙税の額とその100分の10の合計額にすると定めています。つまり1.1倍です。自分から名乗り出た人を軽く扱って、申出を促すための定めです。税務調査で貼り忘れが見つかった後に申し出ても、この軽減は受けられません。
貼っても消さなければ、印紙の額面と同額の過怠税です
印紙は貼るだけでは足りず、文書と印紙の彩紋とにかけて、判明に消さなければなりません(8条2項)。いわゆる消印です。消されていない印紙は、はがして別の文書に使い回せるからです。20条3項は、印紙を消さなかった場合、消されていない印紙の額面金額に相当する過怠税を徴収すると定めています。貼った印紙とは別に、同じ額をもう一度納めることになります。
印紙税法 20条1項第八条第一項の規定により印紙税を納付すべき課税文書の作成者が同項の規定により納付すべき印紙税を当該課税文書の作成の時までに納付しなかつた場合には、当該印紙税の納税地の所轄税務署長は、当該課税文書の作成者から、当該納付しなかつた印紙税の額とその二倍に相当する金額との合計額に相当する過怠税を徴収する。
試験ではこう問われる
- 過怠税は、納付しなかった印紙税の額とその2倍に相当する金額との合計額(3倍)(20条1項)
- 「印紙税額とその10%に相当する金額の合計額」(1.1倍)になるのは、調査による決定を予知せずに自主的に申し出た場合だけ(20条2項)。税務調査で判明した場合は3倍
- 印紙を貼っても消さなかった場合は、消されていない印紙の額面金額に相当する過怠税(20条3項)
- 印紙税を納める義務があるのは課税文書の作成者。共同で作成した者は連帯して納める(3条)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。