住宅用家屋の軽減税率じゅうたくようかおくのけいげんぜいりつ
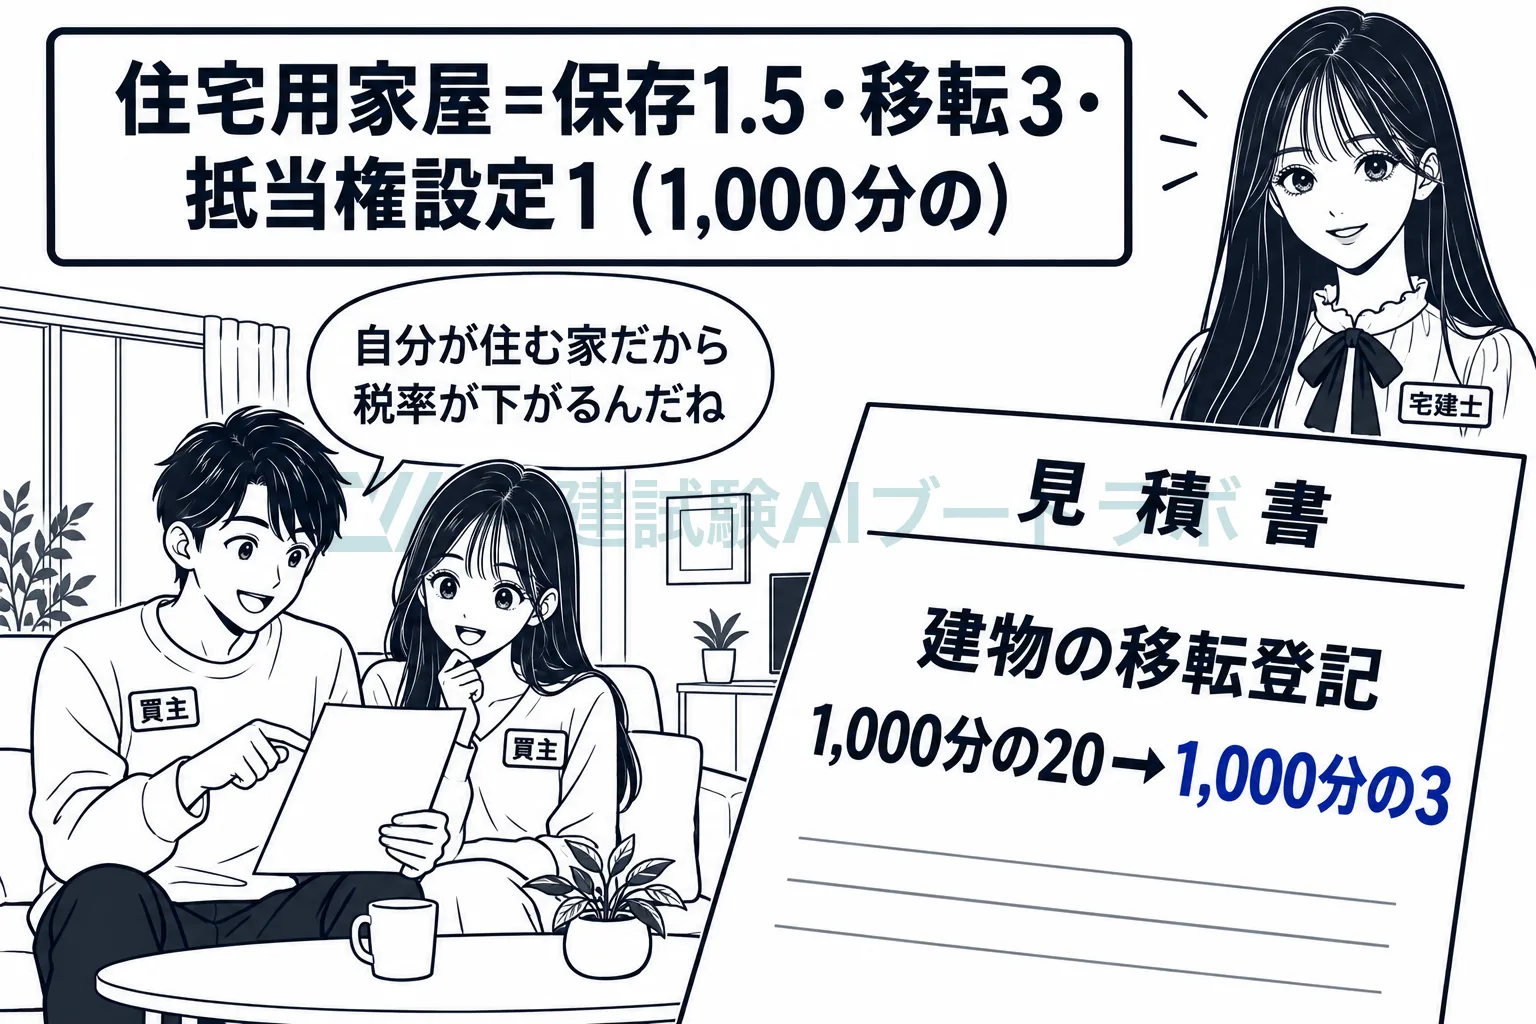
個人が住宅用家屋を新築又は取得して自己の居住の用に供した場合に、所有権の保存登記、所有権の移転登記、抵当権の設定登記の登録免許税の税率を軽くする定めです(租税特別措置法72条の2・73条・75条)。つまり、自分が住む家の登記にかかる税を下げる特例です。
中古マンションを買って住む人が、所有権の移転の登記を受けるとします。本則どおりなら建物の価額の1,000分の20ですが、自分が住むための住宅であれば1,000分の3に下がります。新築した家の所有権の保存登記は1,000分の4が1,000分の1.5に、住宅ローンの抵当権の設定登記は1,000分の4が1,000分の1に下がります。この三つをまとめて住宅用家屋の軽減税率と呼びます。対象は家屋で、敷地の土地の登記には使えません。
個人が自己の居住の用に供する、床面積50㎡以上の家屋です
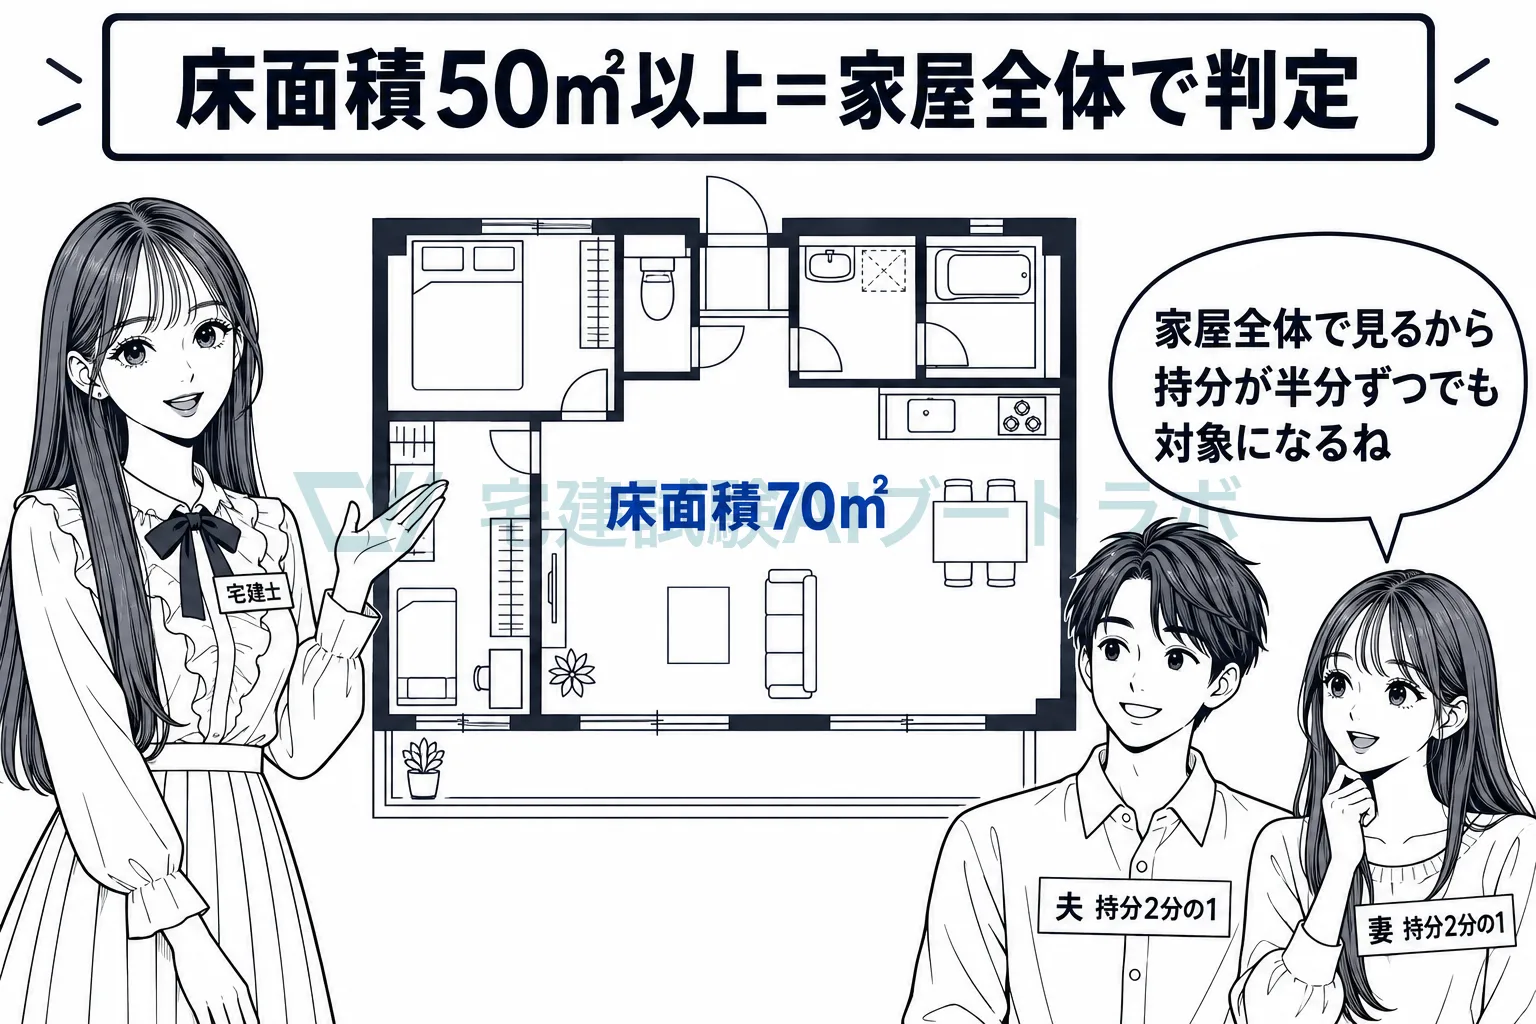
条文はいずれも「個人が」「当該個人の居住の用に供した場合」と定めています。法人が取得する社宅や、人に貸すための家屋には使えません。家屋の広さは、専ら住宅の用に供する家屋で床面積の合計が50㎡以上のものです(施行令41条)。床面積は家屋そのもので見るので、夫婦が2分の1ずつの共有で70㎡の家を買った場合も、70㎡として判定します。住宅用家屋に当たることは、家屋の所在地の市町村長又は特別区の区長が証明し、その証明書を付けて登記を申請します。
移転登記の軽減は、売買と競落による取得に限られます
73条は、所有権の移転登記の軽減を、売買その他の政令で定める原因による取得に限っています。政令が定める原因は、売買又は競落です(施行令42条3項)。贈与、相続、交換で取得した家屋の移転登記は、自分が住む家であっても軽減されません。対価を払って住まいを手に入れる人の負担を軽くするための定めと考えられます。建築後使用されたことのある家屋は、昭和57年1月1日以後に建築されたものであるか、地震に対する安全性の基準に適合するものであることが要件で、どちらか一方を満たせば足ります。
新築又は取得後1年以内に登記を受けることが要件です
保存登記は新築又は取得後1年以内、移転登記は取得後1年以内、抵当権の設定登記は新築等の後1年以内に登記を受けるものに限られます。住み始めてから何年もたって登記をする場合には使えません。条文に、過去にこの軽減を受けたことがある人を外す定めはなく、買い替えのたびに使えます。所得の上限もありません。
租税特別措置法 73条個人が、昭和五十九年四月一日から令和九年三月三十一日までの間に建築後使用されたことのない住宅用家屋又は建築後使用されたことのある住宅用家屋のうち政令で定めるものの取得(売買その他の政令で定める原因によるものに限る。…)をし、当該個人の居住の用に供した場合には、これらの住宅用家屋の所有権の移転の登記に係る登録免許税の税率は、財務省令で定めるところによりこれらの住宅用家屋の取得後一年以内(…)に登記を受けるものに限り、登録免許税法第九条の規定にかかわらず、千分の三とする。
試験ではこう問われる
- 床面積50㎡以上の要件は家屋そのもので判定する。共有で取得しても、床面積に持分の割合を掛けた面積で見るのではない
- 所有権の移転登記の軽減は、取得原因が売買又は競落の場合に限られる。交換や贈与で取得した家屋の移転登記には適用されない
- 昭和57年1月1日以後に建築された家屋は、耐震基準に適合する証明がなくても適用を受けられる
- 住宅用家屋であることを証明するのは市町村長又は特別区の区長。「税務署長の証明書」は誤り
- 個人が自己の居住の用に供する家屋に限る。新築又は取得後1年以内に登記を受けることが要る
- 対象は家屋。敷地である土地の所有権の移転登記には適用されない
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。