証券化支援業務しょうけんかしえんぎょうむ
民間金融機関が貸し付けた長期固定金利の住宅ローンを住宅金融支援機構が支える業務で、機構が金融機関から貸付債権を譲り受ける買取型と、金融機関の住宅ローンを担保として発行される債券などに係る債務を機構が保証する保証型があります。つまり、住宅ローンを証券の形に変えて投資家から資金を集め、銀行が長期のローンを貸せるようにする仕組みです。
銀行が35年固定金利で3,000万円を貸すと、その3,000万円は35年かけて少しずつ返ってきます。その間に世の中の金利が上がっても、銀行は低い金利のまま待つしかありません。そこで銀行は、貸した直後にそのローンの債権を住宅金融支援機構に売ります。機構は買い取った債権をまとめ、それを担保にした債券を発行して投資家に買ってもらい、資金を集めます。これが証券化支援業務の買取型で、「フラット35」という名前で知られています。
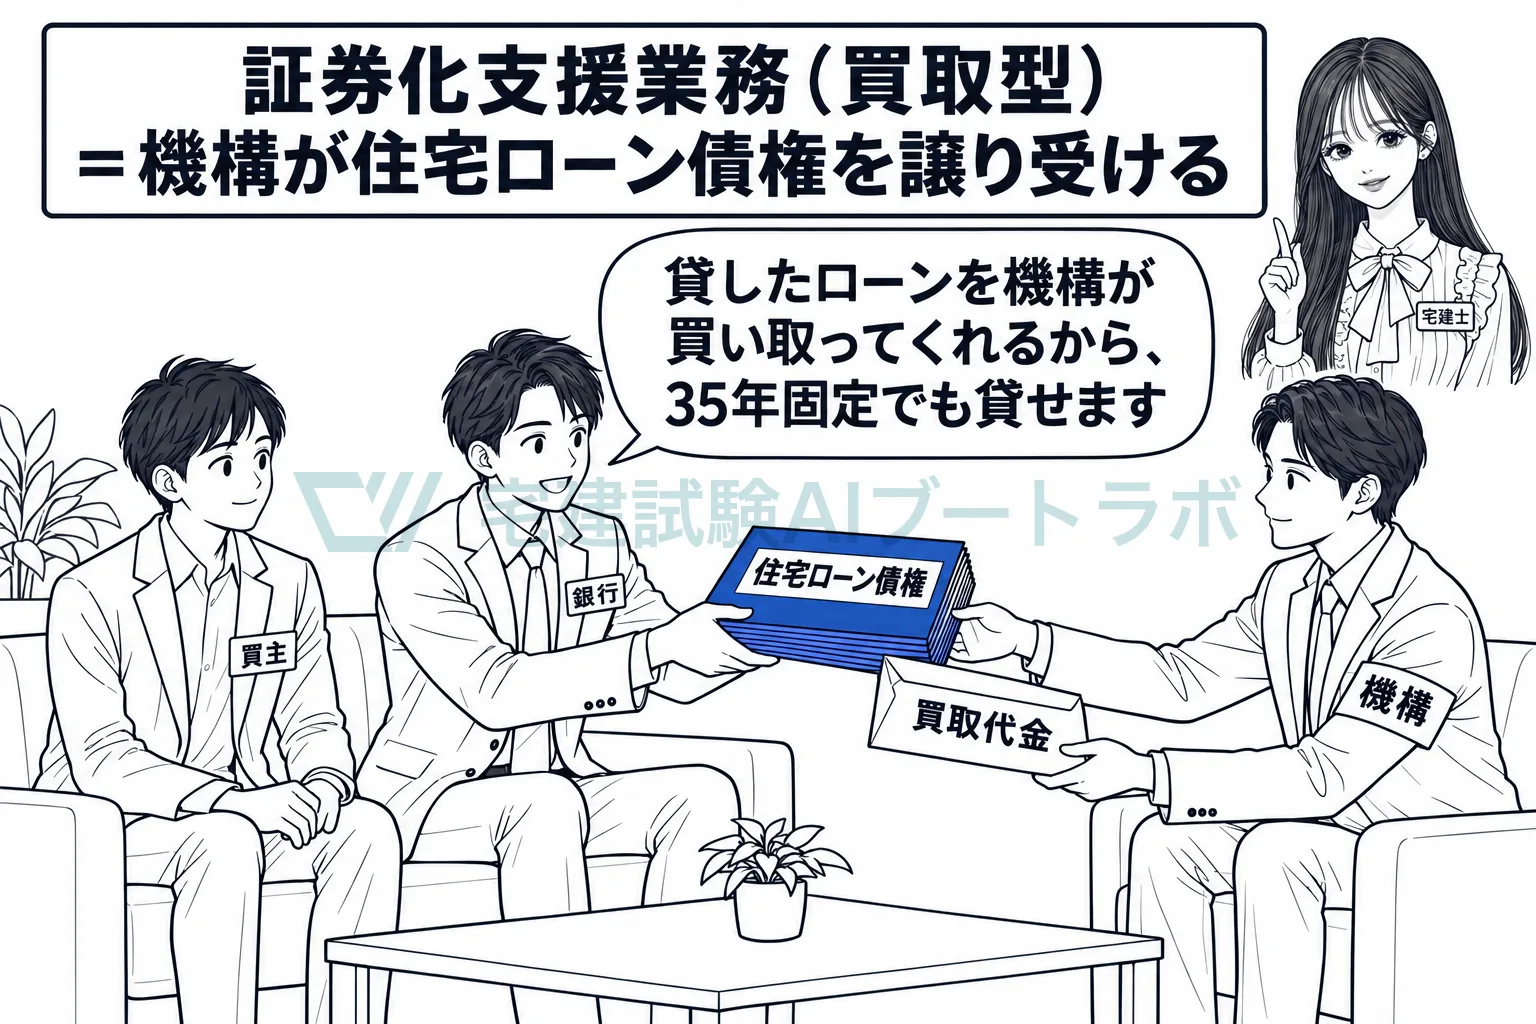
買取型では、機構がMBSを発行して資金を調達します
機構は、金融機関から買い取った住宅ローン債権を信託し、それを担保としてMBSを発行します。MBSは資産担保証券のことで、住宅ローンの返済金を元手に元利金が支払われる債券です。機構は、MBSを買った投資家から受け取る代金で、金融機関から債権を買い取る代金を賄います。こうして債券市場から資金を調達するので、金融機関は長期固定金利のローンを貸しても、金利が変動する危険を抱え込まずにすみます。
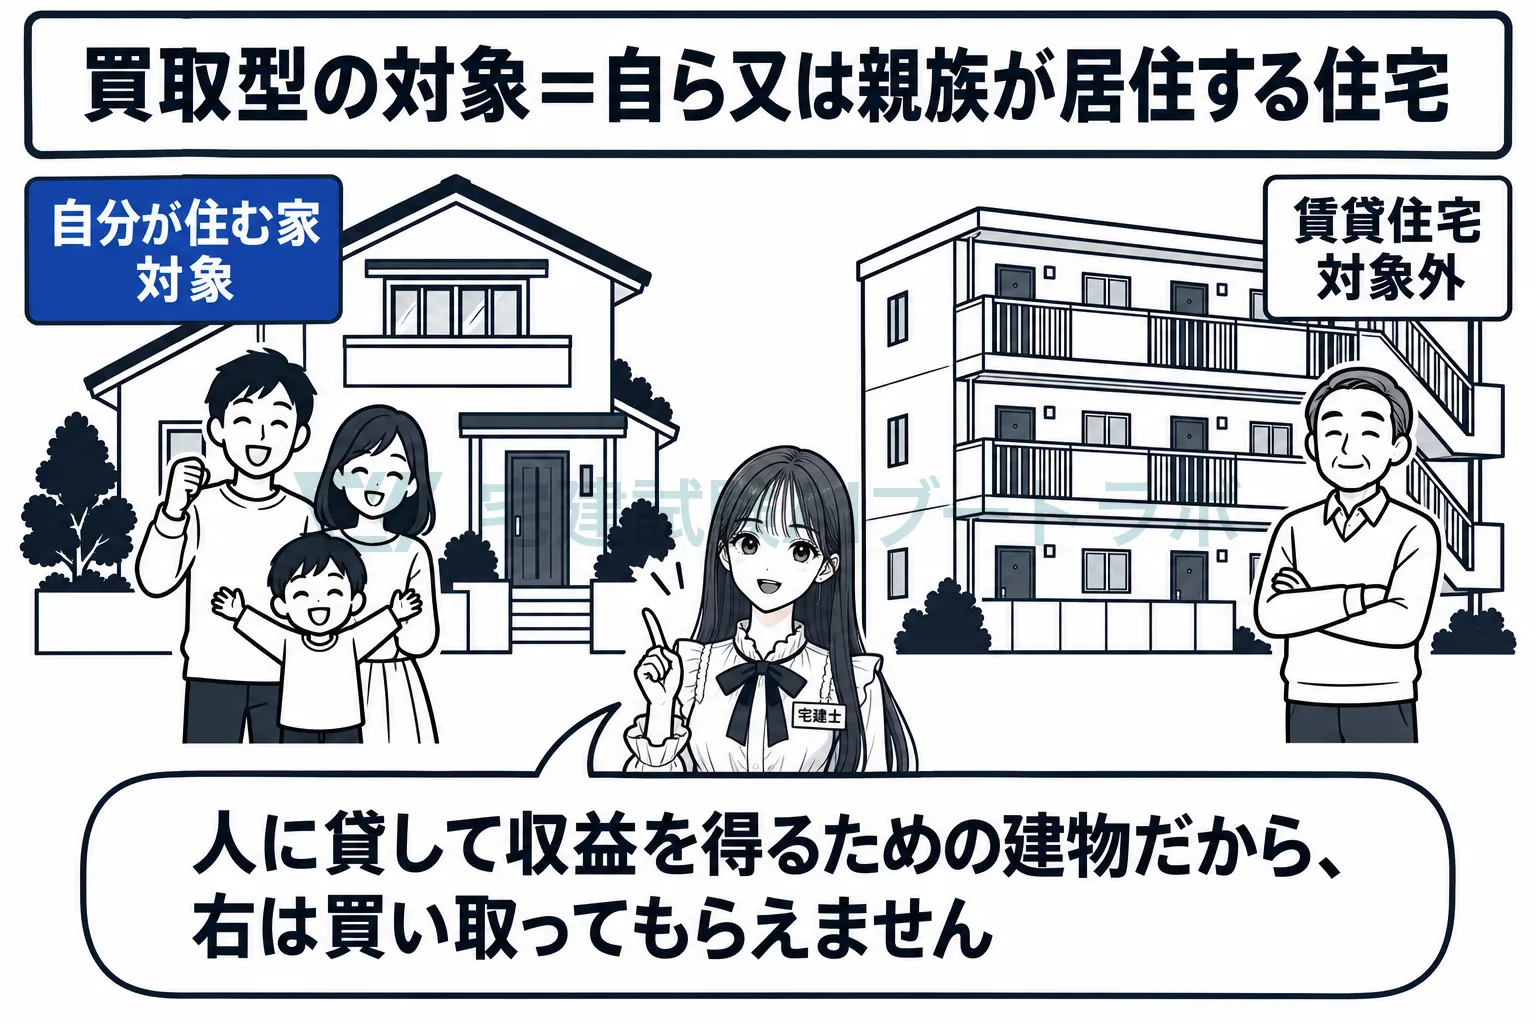
対象は、自分や親族が住む住宅の建設・購入資金です
買取りの対象は、住宅の建設又は購入に必要な資金の貸付けに係る貸付債権です。機構の業務方法書は、自ら居住する住宅又は親族の居住の用に供する住宅を建設し、又は購入する者に対する貸付けであることを要件にしています。人に貸すための賃貸住宅の資金は対象になりません。購入する住宅を新築に限る定めはなく、中古住宅の購入資金も対象です。住宅の建設や購入に付随する土地又は借地権の取得に必要な資金、住宅の購入に付随するその住宅の改良に必要な資金も含まれます。
金利は全期間固定ですが、金融機関ごとに異なります
買取りの対象になる貸付債権は、原則として、貸付けの時に利率が償還期間の全期間について定まっているものです。償還とは返済のことで、返済方法は元利均等でも元金均等でもかまいません。利率を決めるのは貸し付ける金融機関なので、同じ買取型のローンでも、取り扱う金融機関によって金利は異なります。省エネルギー性、耐震性、バリアフリー性、耐久性・可変性などに優れた住宅を取得する場合には、貸付金の利率を一定期間引き下げる制度があります。保証型では、機構は債権を買い取らず、金融機関の住宅ローンを担保とする債券などの支払を保証します。
独立行政法人住宅金融支援機構法 13条1項1号住宅の建設若しくは購入又は改良(高齢者その他の居住の安定の確保を図ることが特に必要と認められる者として主務省令で定める者が居住性能又は居住環境の確保又は向上を主たる目的として行うものに限る。以下この号において同じ。)に必要な資金(当該住宅の建設若しくは購入又は改良に付随する行為で政令で定めるものに必要な資金を含む。)の貸付けに係る主務省令で定める金融機関の貸付債権の譲受けを行うこと。
試験ではこう問われる
- 買取型の対象は、債務者又は債務者の親族が居住する住宅の建設・購入資金の貸付債権。賃貸住宅の建設又は購入に必要な資金の貸付債権は、譲受けの対象としていない
- 中古住宅を購入するための貸付債権も買取りの対象。「新築住宅に対する貸付債権のみ」「中古住宅は対象としていない」は誤り
- 住宅の建設又は購入に付随する土地又は借地権の取得に必要な資金、住宅の購入に付随する当該住宅の改良に必要な資金も、譲受けの対象に含まれる
- 機構は、買取型において、金融機関から買い取った住宅ローン債権を担保としてMBS(資産担保証券)を発行し、債券市場(投資家)から資金を調達している
- 買取型の貸付金の利率は、どの金融機関でも同一というわけではない。金融機関によって異なる
- 償還方法は、元利均等の方法のほか、元金均等の方法もある
- ZEHや、省エネルギー性、耐震性、バリアフリー性、耐久性・可変性に優れた住宅を取得する場合に、貸付金の利率を一定期間引き下げる制度がある
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。