相続時精算課税そうぞくじせいさんかぜい
60歳以上の者から、18歳以上の推定相続人である直系卑属や孫が贈与により財産を取得した場合に、届出により選択できる贈与税の課税方式です(相続税法21条の9)。つまり、生前の贈与には特別控除2,500万円までは贈与税をかけず、贈与した人が亡くなったときに相続財産に加えて相続税で精算する仕組みです。
65歳の父が、30歳の長男に家を買う資金として2,000万円を渡すとします。普通の贈与税の計算では、基礎控除110万円を超える部分に高い税率がかかります。相続時精算課税を選ぶと、累計2,500万円までの特別控除が使え、この2,000万円には贈与の時点で贈与税がかかりません。そのかわり、父が亡くなったときに、この贈与の分を相続財産に加えて相続税を計算します。税を免除するのではなく、納める時期を相続の時まで先に送る制度です。
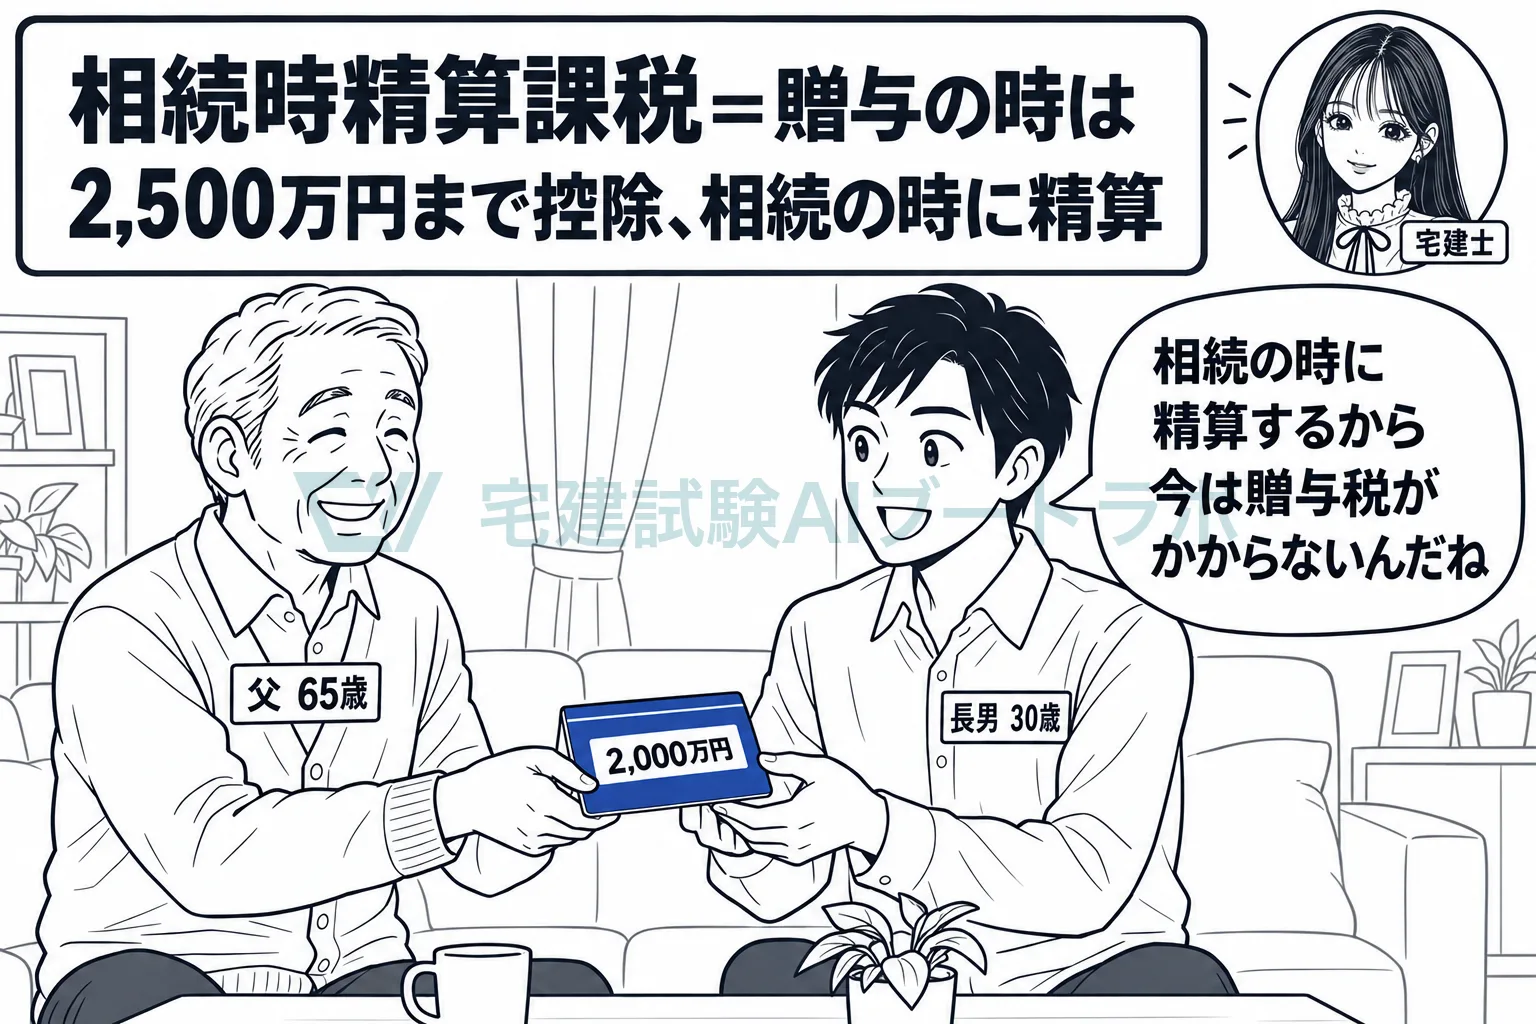
贈与者は60歳以上、受贈者は18歳以上の直系卑属です
21条の9第1項は、贈与をした者がその年の1月1日において60歳以上で、財産を取得した者が贈与をした者の推定相続人である直系卑属のうち同日において18歳以上の者である場合に、この方式の適用を受けることができると定めています。推定相続人とは、いま相続が始まれば相続人になるはずの人のことです。18歳以上の孫への贈与にも認められます(租税特別措置法70条の2の6)。年齢は贈与の日ではなく、その年の1月1日で見ます。贈与を受ける財産の種類や金額、回数に制限はありません。
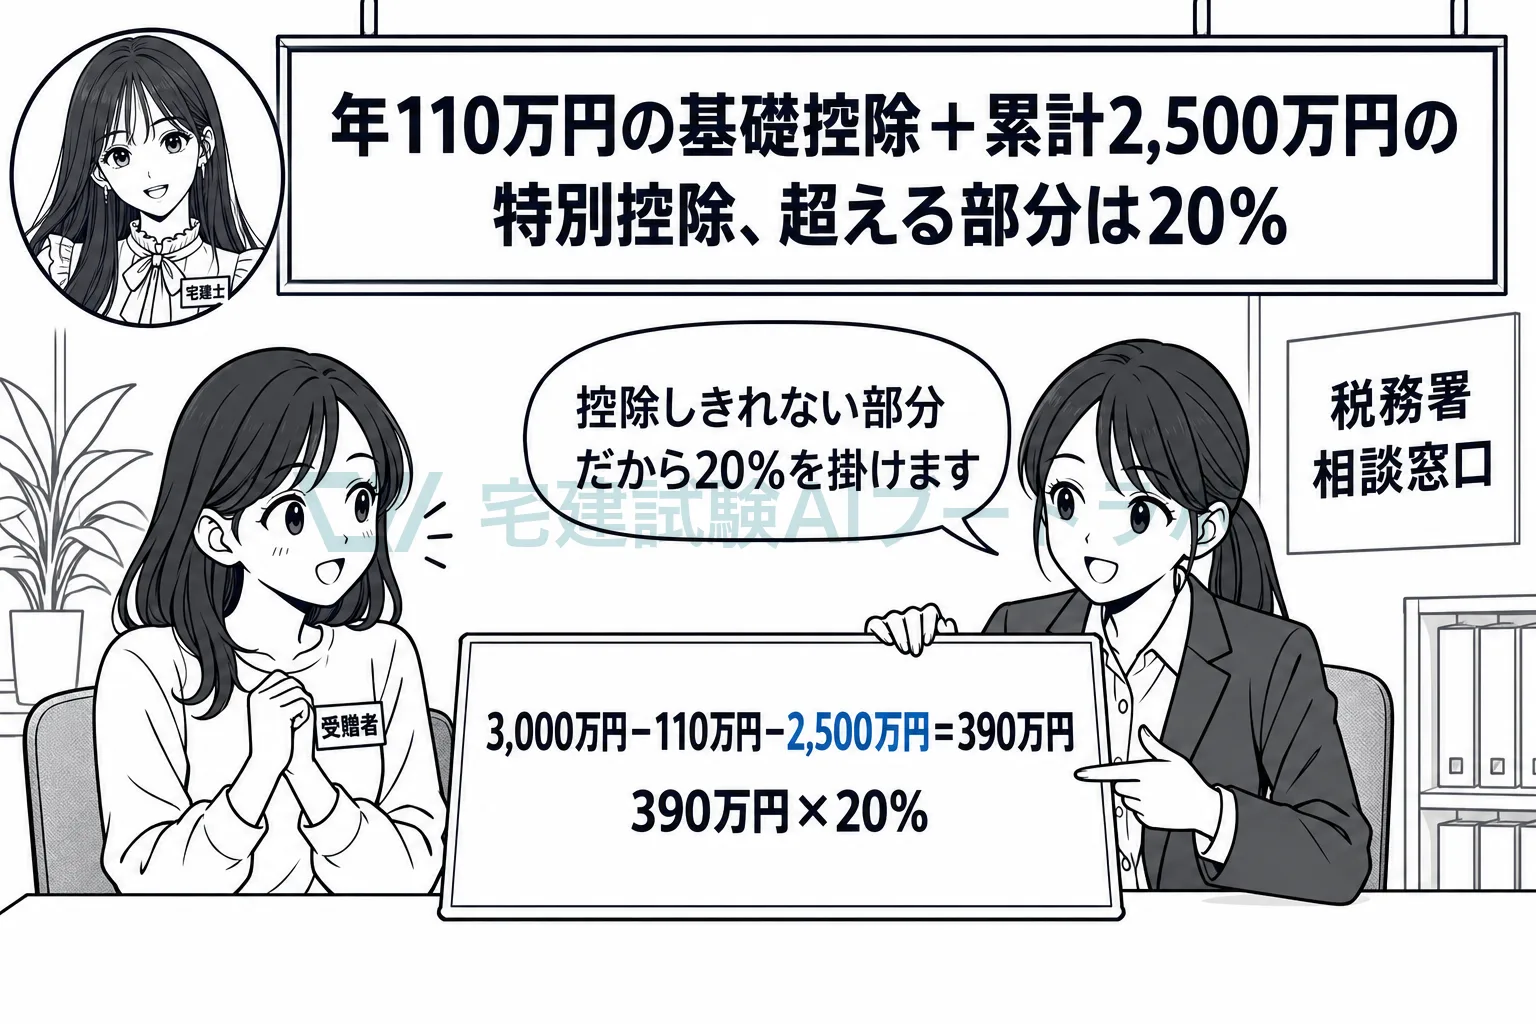
特別控除は累計2,500万円で、超える部分は一律20%です
贈与税の計算では、まず年110万円の基礎控除を引きます(相続税法21条の11の2、租税特別措置法70条の3の2)。次に、贈与者ごとに累計2,500万円までの特別控除を引きます(21条の12)。前の年までに使った分があれば、その残りが限度です。控除しきれない部分には、一律100分の20の税率を掛けます(21条の13)。贈与者が亡くなったときは、この方式で贈与を受けた財産の価額から各年の基礎控除を引いた残額を、相続税の課税価格に加えます(21条の15)。
届出書を提出して選択し、撤回することはできません
この方式を選ぶ人は、最初の贈与を受けた年の翌年の贈与税の申告期間内に、届出書を税務署長に提出します(21条の9第2項)。届出書を出すと、その贈与者からの贈与は、その年分以後すべてこの方式で計算します。届出書は撤回することができません(同条6項)。父からの贈与はこの方式、母からの贈与は普通の暦年課税というように、贈与者ごとに選べます。
住宅取得等資金の贈与なら、贈与者が60歳未満でも選べます
租税特別措置法70条の3は、住宅取得等資金の贈与を受けて、翌年3月15日までに住宅用家屋の新築や取得をし、居住の用に供したなどの場合には、贈与者が1月1日において60歳未満であっても相続時精算課税を選べると定めています。家を買う世代の親は60歳に届いていないことも多いためです。外れるのは贈与者の年齢の要件だけで、受贈者が18歳以上の直系卑属であることは変わりません。
相続税法 21条の9第1項贈与により財産を取得した者がその贈与をした者の推定相続人(その贈与をした者の直系卑属である者のうちその年一月一日において十八歳以上であるものに限る。)であり、かつ、その贈与をした者が同日において六十歳以上の者である場合には、その贈与により財産を取得した者は、その贈与に係る財産について、この節の規定の適用を受けることができる。
試験ではこう問われる
- 贈与者はその年の1月1日において60歳以上、受贈者は同日において18歳以上の推定相続人である直系卑属又は孫(相続税法21条の9、租税特別措置法70条の2の6)
- 特別控除は贈与者ごとに累計2,500万円。超える部分の税率は一律100分の20(21条の12・21条の13)
- 特別控除の前に、年110万円の基礎控除を引く(租税特別措置法70条の3の2)
- 届出書を提出して選択し、撤回することはできない(21条の9第2項・第6項)
- 住宅取得等資金の贈与を受けて住宅を取得する場合は、贈与者が60歳未満でも選択できる(租税特別措置法70条の3)
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。