住宅取得等資金の贈与の非課税じゅうたくしゅとくとうしきんのぞうよのひかぜい
直系尊属からの贈与により住宅取得等資金を取得した者が、翌年3月15日までにその全額を充てて住宅用家屋の新築・取得・増改築をし、居住の用に供したなどの場合に、非課税限度額までの金額を贈与税の課税価格に算入しない定めです(租税特別措置法70条の2)。つまり、親や祖父母から家を買うお金をもらっても、一定額までは贈与税がかかりません。
マンションを買う32歳の会社員が、頭金として父から800万円をもらうとします。普通なら、110万円を超える部分に贈与税がかかります。この800万円が住宅を買うための資金で、もらった翌年の3月15日までに実際に住宅を取得して住み始めるなら、限度額までは贈与税の計算に入れません。若い世代が住まいを持つのを、親や祖父母の資金で後押しするための特例です。もらうのは住宅を買うための金銭で、親が持っている家そのものをもらう場合は対象になりません。
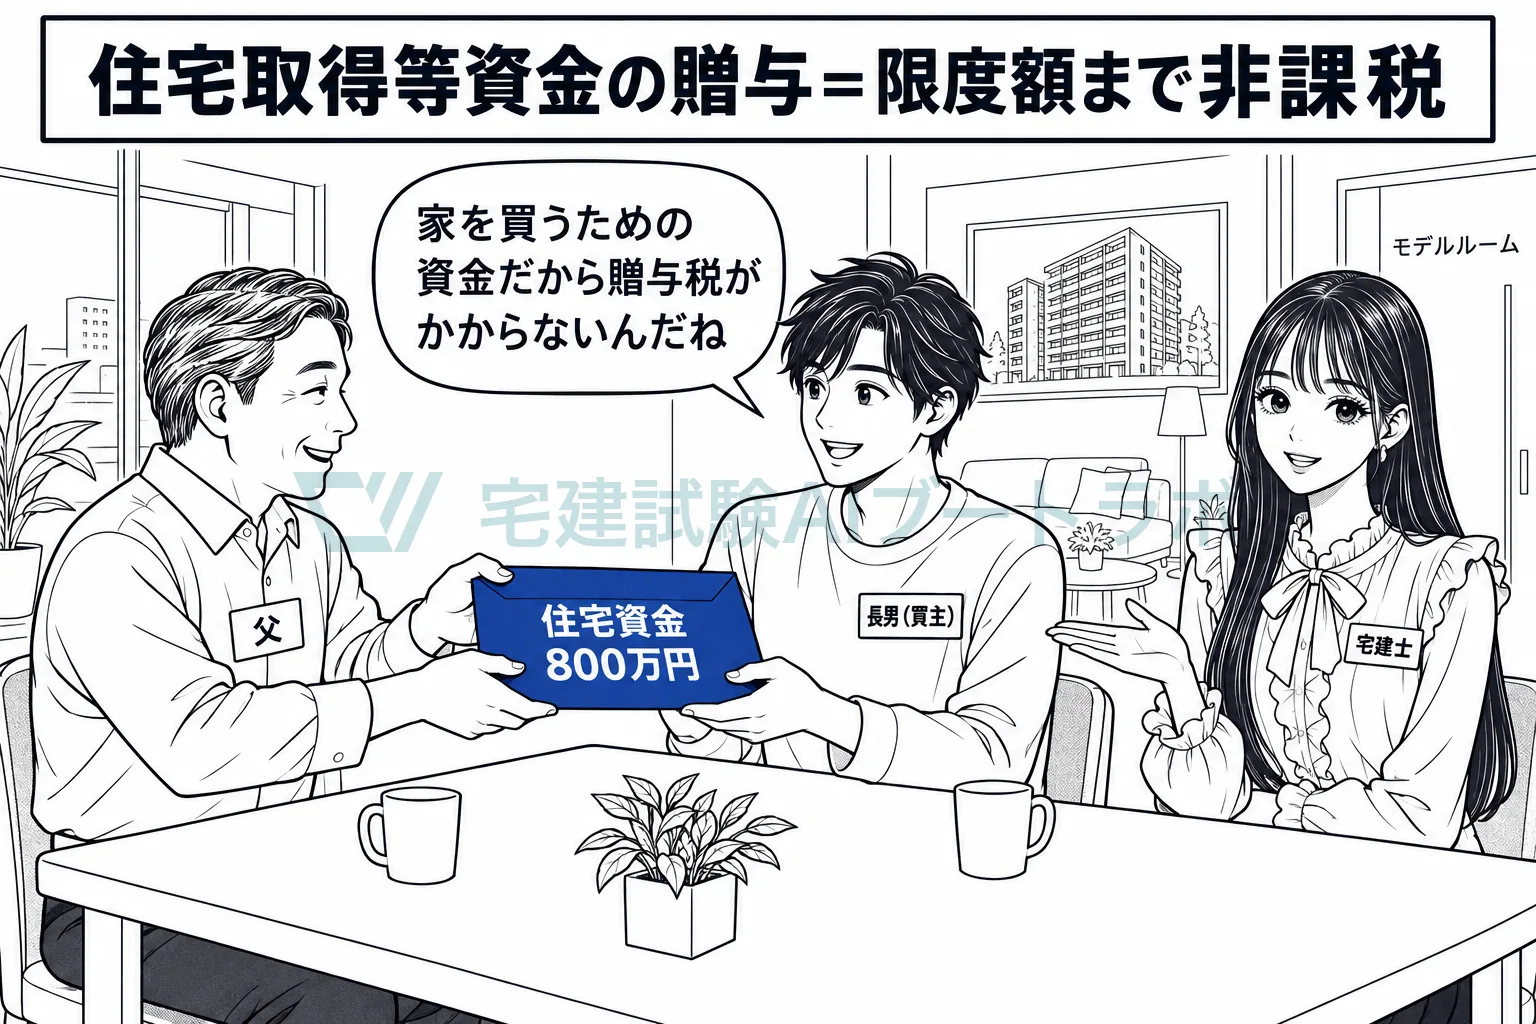
贈与者は直系尊属で、年齢の制限はありません
70条の2第1項は「その直系尊属からの贈与」と定めています。直系尊属とは、父母や祖父母のように自分より前の世代の血のつながった人のことです。配偶者の父母は直系尊属ではないので、養子縁組をしていない限り対象になりません。相続時精算課税と違い、贈与者が60歳以上であることは求められていません。
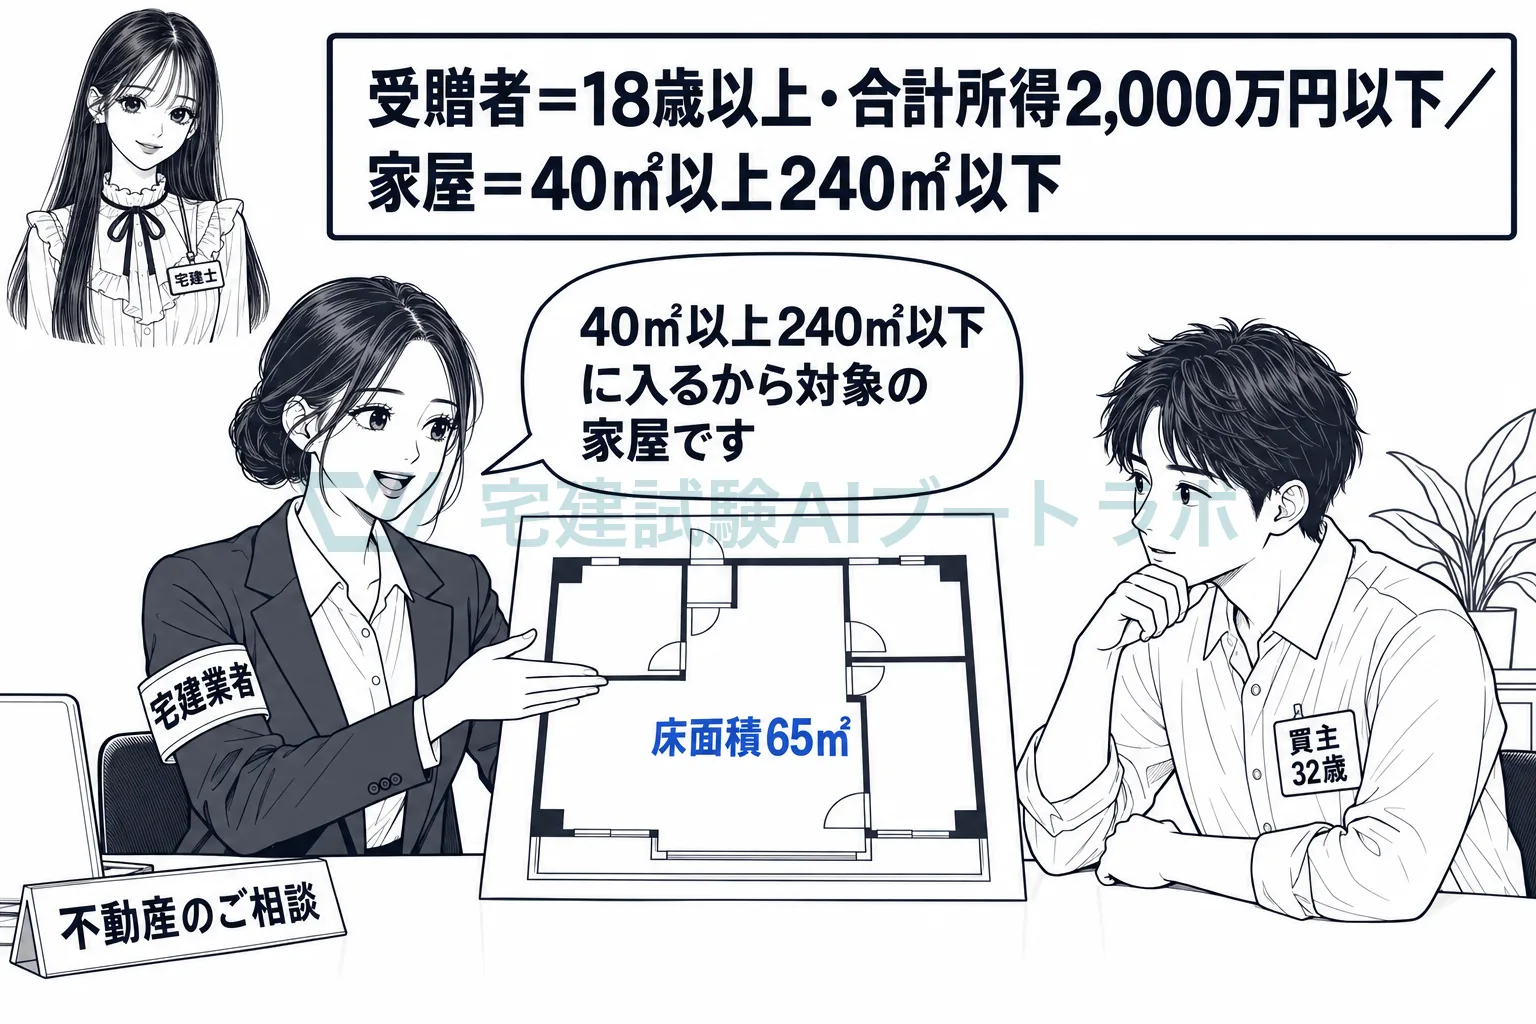
受贈者は18歳以上で、合計所得金額2,000万円以下です
贈与を受ける人は、贈与を受けた年の1月1日において18歳以上で、その年分の合計所得金額が2,000万円以下でなければなりません(70条の2第2項1号)。取得する家屋の床面積が50㎡に満たないときは、この上限が1,000万円に下がります。対象になる家屋は、床面積が40㎡以上240㎡以下で、その2分の1以上に相当する部分が専ら居住の用に供されるものです(施行令40条の4の2)。配偶者や親族など特別の関係がある人から買う家や、その人に請け負わせて建てる家は対象から除かれます。
限度額は、省エネ等の住宅1,000万円、それ以外500万円です
非課税限度額は、家屋の性能で二つに分かれます。省エネルギー性能、耐震性能、高齢者等に配慮した構造のいずれかの基準を満たす住宅は1,000万円、それ以外の住宅は500万円です(70条の2第2項6号)。受贈者一人についての額なので、父と祖父の両方からもらっても合わせてこの額までです。適用を受けるには、贈与税の申告書にその旨を記載し、計算の明細書などを添付しなければなりません(同条14項)。税額がゼロになる場合でも、申告は要ります。
租税特別措置法 70条の2第1項(抜粋)…その直系尊属からの贈与により住宅取得等資金の取得をした特定受贈者が、次に掲げる場合に該当するときは、当該贈与により取得をした住宅取得等資金のうち住宅資金非課税限度額(既にこの項の規定の適用を受けて贈与税の課税価格に算入しなかつた金額がある場合には、当該算入しなかつた金額を控除した残額)までの金額については、贈与税の課税価格に算入しない。
試験ではこう問われる
- 贈与者は直系尊属(父母・祖父母など)。贈与者の年齢に制限はない。配偶者の父母からの贈与は対象外
- 受贈者は贈与を受けた年の1月1日において18歳以上で、合計所得金額が2,000万円以下(床面積50㎡未満の家屋は1,000万円以下)
- 家屋は床面積40㎡以上240㎡以下で、2分の1以上が専ら居住の用に供されるもの
- 非課税限度額は、省エネ等の住宅1,000万円、それ以外の住宅500万円
- 贈与税の申告書に記載して提出することが要件。相続時精算課税の特別控除と併用できる
用語で読んだ論点を、解説つきの肢別演習で確かめられます。無料プランは月300肢まで。